


蜗牛虽慢,亦可跨越大海,走向远方
针对月销3万元阶段的卖家,核心痛点往往在于“单量增长但利润未增”。若按月销售额3万元、客单价150元计算,月均约200单。此阶段的经营目标应从单纯的“生存”转向“看清利润留存”,重点解决三个常见的利润流失漏洞。
单量增长利润未留:三大漏洞解析
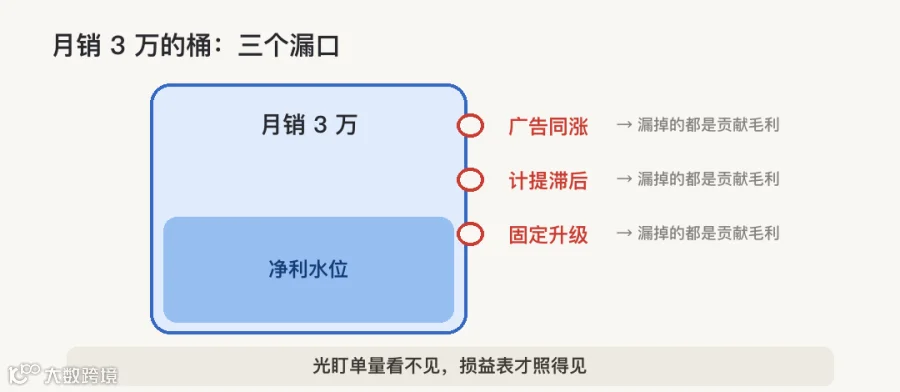
许多卖家面临月销从1万增至3万,但年底账户资金未明显增长的困境。这主要源于以下三个隐蔽的利润漏口:
第一,广告费随单量同步激增。若增量毛利被增量广告费完全吞噬,则陷入无效增长。第二,退货与售后计提滞后。随着单量扩大,退货绝对金额增加,若未及时计提,将直接侵蚀贡献毛利。第三,固定支出隐性升级。工具软件会员、耗材品质提升等看似合理的单项支出,累积后将大幅压缩利润空间。
这些漏口均位于销售额之外,仅关注单量难以察觉。日积月累,微小泄漏可造成每月数千元的损失。通过引入“五行损益表”及两个判定线,可有效识别并堵塞这些漏洞。
构建基础:五行损益表
建立简易的五项数据记录体系,每月月初填写上月数据,包含:销售额、货成本(含退货及售后计提)、平台与物流费、广告费、固定支出。通过公式计算真实净利:
净利 = 销售额 − 货成本 − 平台与物流费 − 广告费 − 固定支出
该表的核心价值在于将模糊的经营感知转化为可对比的具体数值。需区分“回款”与“净利”:回款仅为现金流过渡,净利才是最终留存收益。数据来源应分别取自后台导出、采购记录、平台账单及固定支出清单,确保数据真实准确,严禁编造。
精细化核算:广告费分摊至单件
为避免广告投入模糊化,需计算单件广告费,以此作为决策依据:
单件广告费 = 当月广告费 ÷ 当月单量
广告后贡献毛利 = 单件贡献毛利 − 单件广告费
设定判定标准:广告后贡献毛利大于0,方可继续投放;等于0则为换取流水;小于0即为亏损推广。例如,单件贡献毛利30元,单件广告费8元,占比27%,处于可控范围。若广告费占比超过40%,应优先提升贡献毛利,再考虑增加投放。
降低单件广告费的途径包括优化点击成本、提升自然流量占比、精准化关键词及促进老客复购等。

确立机制:20%利润留存线
在得出净利后,强制执行20%的留存机制,即:
留存金额 = 当月净利 × 20%
该部分资金应立即转入独立账户,仅用于备货本金积累及应急支出,严禁用于日常消费。此举旨在培养良好的资金习惯,确保业务增长不依赖额外投入,并测试经营者的自律能力。留存比例可根据实际情况调整,但“强制留存”的习惯必须确立。
案例测算:月销3万元店铺模型
以月销3万元(200单,客单价150元)为例:
单件成本构成:货成本55元,佣金18元,物流40元,售后计提7元。单件贡献毛利 = 150 - 55 - 18 - 40 - 7 = 30元,总贡献毛利6000元。
情形一(规范管理):广告费1600元,固定支出1200元。净利 = 6000 - 1600 - 1200 = 3200元,净利率10.7%。
情形二(粗放管理):广告费涨至2800元,固定支出涨至1800元。净利 = 6000 - 2800 - 1800 = 1400元,净利率降至4.7%。
在同等销售额下,因管理动作不同,最终留存利润差异显著,凸显了精细化运营的重要性。

阶段考核标准
月销3万元阶段的合格标准包括:每月按时填写损益表、广告费核算至单件、严格执行留存线且无挪用。量化指标为:连续两个月净利率不低于8%。
只有达到上述标准,才具备考虑单店深耕或多店铺扩张的基础。否则,盲目扩张仅是复制未厘清的财务问题。经营者应能通过最近三个月的数据,迅速回答本月净利、净利率及留存金额,以此作为决策依据。
大家好,我是海蜗牛!
蜗牛虽慢,亦可跨越大海,走向远方。
关注我,陪你稳扎稳打赚全球。