


Elogia Pharma(数字营销机构Elogia旗下专注于健康和制药营销的部门)发布了2023年患者数字触点III研究。该研究展示了药品用户决策过程的全球视野,涵盖搜索与购买渠道、主要购买驱动因素、线上线下渠道差异等关键数据。
主要结论如下:
- 营养品和皮肤化妆品是购买频率最高的类别,分别每月购买2次和1.5次。
- 月均支出为65欧元。
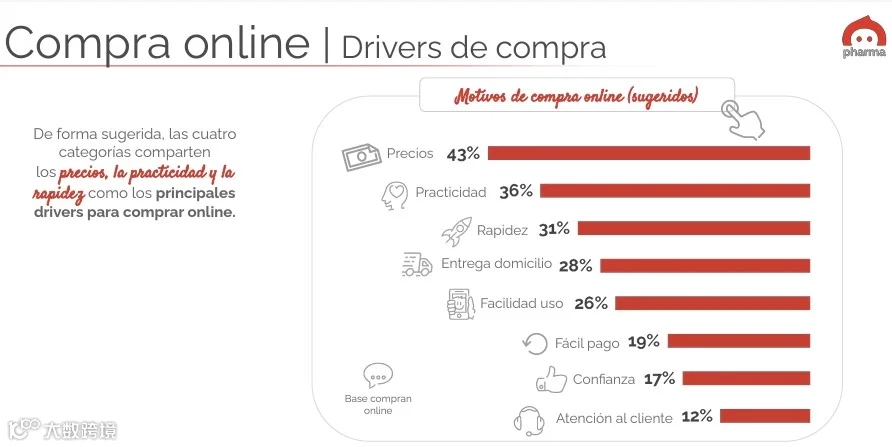
- 主要购买驱动因素为价格(43%)、便利性(36%)和速度(31%)。
- Amazon和Promofarma是购买药品的首选在线商店。
- Instagram、Facebook和YouTube是搜索皮肤化妆品和营养品信息时最受欢迎的社交媒体平台;尽管药剂师的推荐仍是决定购买的关键因素。
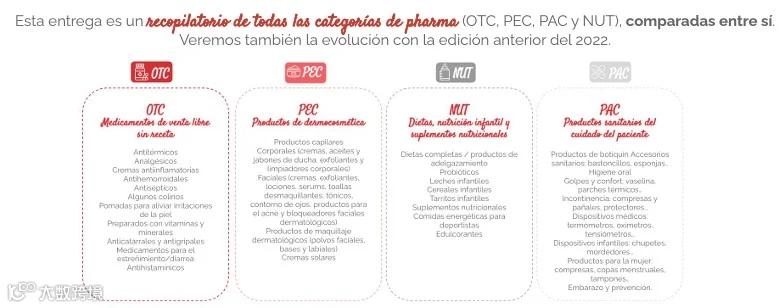
值得注意的是,西班牙消费者健康市场约占制药行业业务的30%,涵盖以下产品类别:非处方药(OTC)、营养品(NUT)、患者护理(PAC)以及个人护理和皮肤化妆品(PEC)。
- 我们如何在西班牙在线购买皮肤化妆品(2023)
皮肤化妆品和营养品是最受欢迎的购买类别
根据该研究,在线购买的频率为每月2次,平均支出为64欧元。这一趋势在皮肤化妆品类别中尤为明显,其购买频率为每月1.5次;营养品类别购买频率同样为每月2次,且该类别平均客单价最高,达92欧元。

关于促使用户进行在线购买的原因,在所研究的四个类别中,价格(43%)、便利性(36%)、速度(31%)和送货上门(28%)最为突出。相比之下,购物网站提供的信任度(17%)和客户服务(14%)对受访者而言重要性较低。
Amazon和Promofarma是首选的在线商店
皮肤化妆品(24%)和营养品(26%)类别的用户将Amazon作为首选购买渠道,而OTC和患者护理类别的用户则更倾向于Promofarma。
另一方面,OTC和患者护理类别的购买流程更为固定,每10名患者中有6名表示在购买前只访问一个网页。然而,为了购买皮肤化妆品和营养品,每10名用户中有8名表示曾访问过多个网页,目的是比较价格及获取折扣促销信息。
在客户服务方面,70%购买皮肤化妆品和营养品的用户希望品牌能与其保持沟通,尤其是在涉及折扣时。而对于患者护理和OTC类别的用户来说,这一点并不重要,事实上,有40%的用户不希望收到任何形式的沟通。
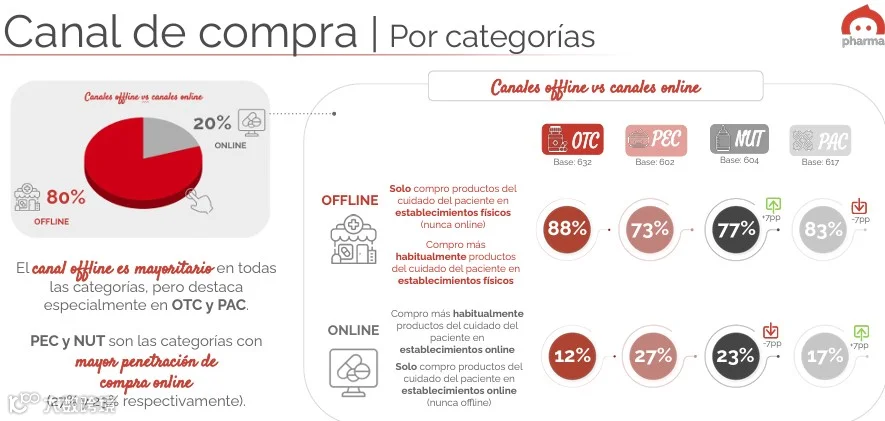
80%的消费者在线下药房购买产品
该研究指出,实体药房在所有类别中作为首选购买渠道的重要性有所提升,被80%的受访者使用。特别是在OTC和PAC类别中,线下购买比例分别高达88%和83%。
另一方面,个人护理和营养品类别的在线购买渗透率较高,购买范围分别为27%和23%。
药剂师仍然是品牌的主要顾问
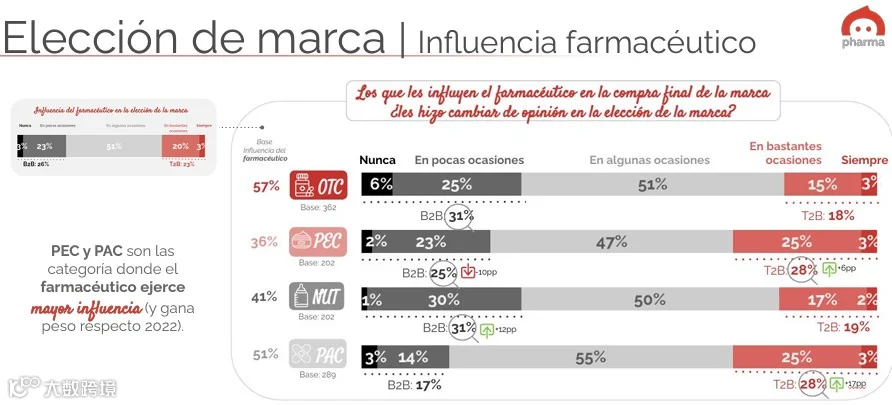
就信息搜索渠道而言,药房(70%)仍然是四种药品类别中使用最多的渠道。药剂师是在选择品牌时最具影响力的人物,尤其是在非处方药(OTC,57%)和患者护理(51%)类别中。尽管如此,在皮肤化妆品和营养类别中,互联网搜索引擎和在线药房是最大的搜索渠道,分别占51%和46%。
关于药品在社交媒体上的存在情况,营养(27%)和皮肤化妆品(24%)类别积累了最多的用户,这些用户在购买前利用平台获取信息。Instagram已成为所有类别中首选的社交平台,用于获取信息,其次是Facebook和YouTube。
药品在社交媒体上的存在感会影响用户的购买决策,为近十分之七使用社交媒体调查信息的患者带来信任感。
- 我们如何在西班牙购买营养产品和食品补充剂 [2022]
图片:Depositphotos