


欧洲电子商务市场正经历显著增长,预计到2027年将达到7500亿美元(超过7000亿欧元),较2023年增长21.6%。该行业受主要经济体高在线商务渗透率及用户增长等多重因素推动。
据ECDB报告,2022年欧洲62%的消费者使用过在线购物渠道。挪威、英国、德国和荷兰等主要经济体的渗透率已达80%或以上;而希腊、葡萄牙和波兰等南欧及东欧较小经济体仍具巨大挖掘潜力。
过去8年电商收入增长147%
分析欧洲电子商务收入趋势可见,自2017年以来整体呈波动上升态势。
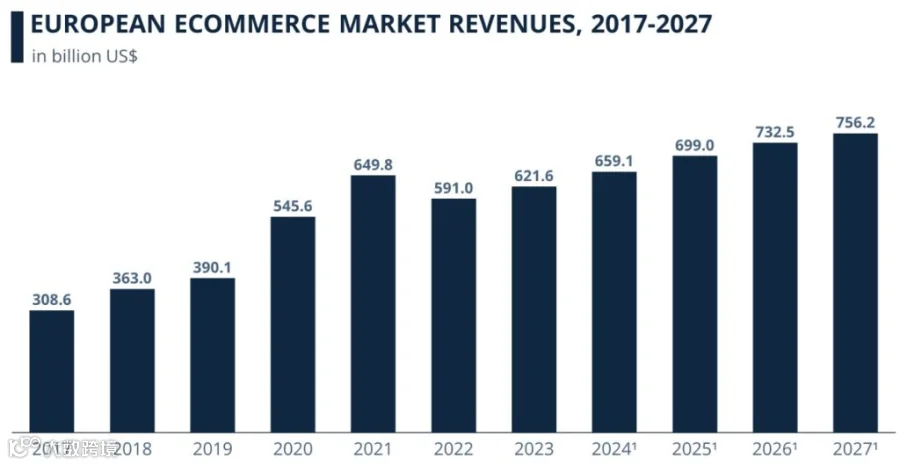
2020年和2021年收入激增,主要得益于疫情期间电商的强力推动;2023年随疫情趋稳、实体商业回归,收入有所回落。
剔除短期波动,欧洲电商收入保持强劲增长:自2017年以来增幅超147%,从3086亿美元增至6216亿美元。按未来三年预测,到2027年收入将再增21.6%,有望达到7562亿美元。
在线买家数量持续攀升
收入增长与B2C电商用户规模扩大同步,自2017年起用户数持续上升,如下图所示:
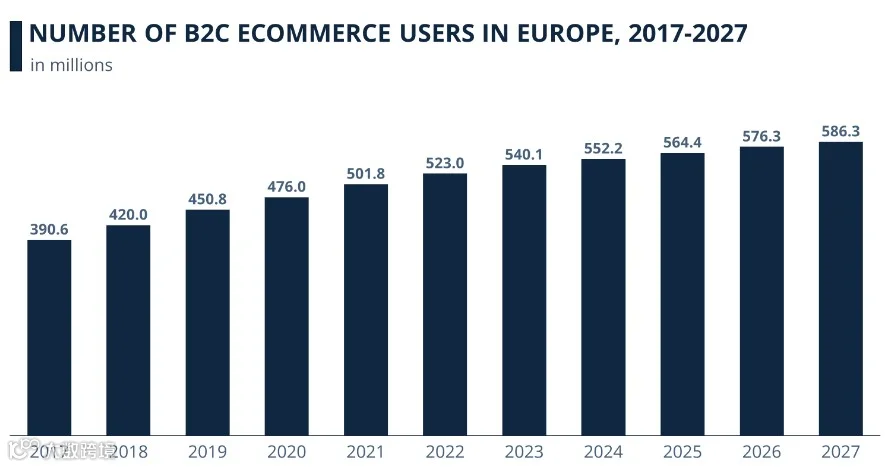
用户数从2017年的3.9亿增至去年末的5.4亿,增幅达38.4%。预计2024年将达5.52亿,2027年进一步增至5.86亿,实现8.5%的增长。
爱尔兰、捷克和比利时收入份额领先
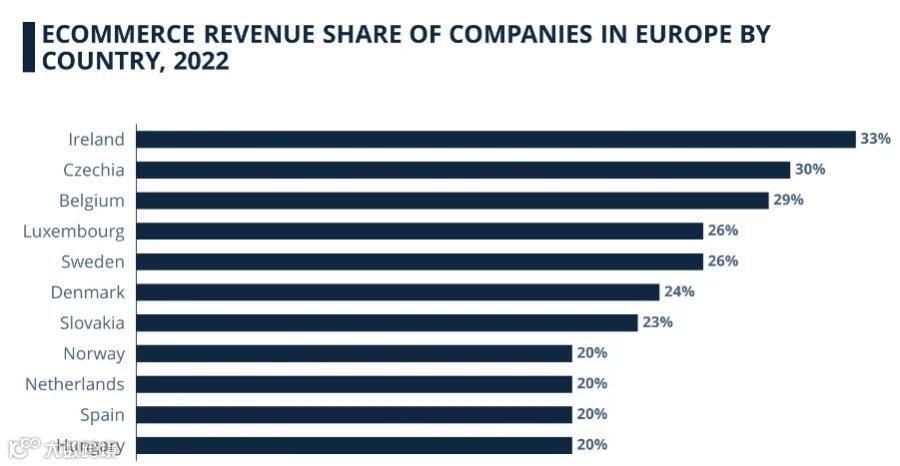
欧洲各国电商收入份额差异显著。爱尔兰以33%居首,捷克(30%)和比利时(29%)紧随其后。这些国家凭借高渗透率和成熟的电商生态,展现出极高的企业与消费者在线活跃度。
卢森堡和瑞典份额均为26%,丹麦为24%,斯洛伐克为23%。
西班牙份额为20%,与挪威、荷兰及匈牙利持平。这反映出欧洲电商环境相对均衡,仍存在广泛的市场增长与进入机会。
英国在线购物收入占GDP比重最高
电商在国内生产总值(GDP)中的占比,直观反映了2022年欧洲各国数字商务的采纳程度与经济影响。
英国电商市场占其GDP的9.3%,位居欧洲首位,凸显其数字商务的高度活跃与深度渗透。
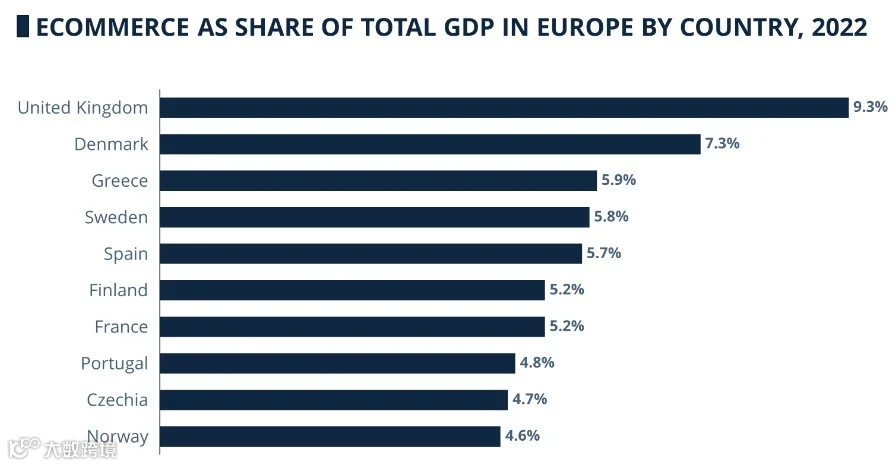
丹麦、希腊和瑞典同样表现突出,电商相关产业分别占各自GDP的7.3%、5.9%和5.8%。尽管市场规模不及部分大国,但其电商活动相对于经济总量的占比更为显著。
西班牙虽经济体量较大,但电商仅占其GDP约5.7%。芬兰和法国均为5.2%。葡萄牙、捷克和挪威位列前十,占比介于4.6%至4.8%之间。