


Gartner发布了其历史性的魔力象限,根据各项特性对全球最佳电子商务解决方案进行定位。今年分析了超过160个平台,其中仅有19个符合纳入标准(见下图)。
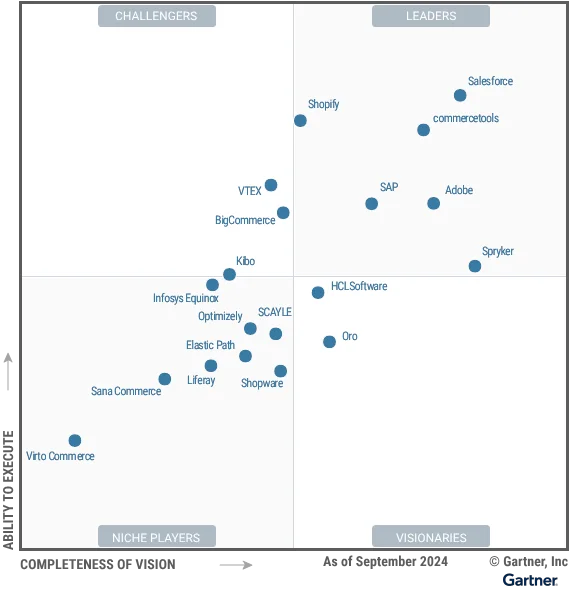
本研究旨在帮助企业更明智地选择电商平台,以适应新的商业模式并推动业务发展。
纳入标准
Gartner 聚焦于通过转型技术帮助组织为客户带来卓越购物体验的平台。这些平台需提供必要信息辅助购买决策,并利用规则处理已准备好支付的订单。
自2024年7月31日起,纳入象限的平台必须满足以下标准:
- 为超过60家客户提供服务;
- 服务来自多个行业的客户,且生产类客户中至少5%属于这些行业;
- 拥有来自多个地区的付费客户,并在这些地区产生至少占数字贸易总收入5%的收入;
- 任何单一客户所代表的收入不得超过平台年度总收入的10%。
三种增长情景
鉴于市场竞争性质,供应商需满足以下关于客户增长、收入增长及数字贸易平台总收入的三种情景之一:
- 情景1:2023年净增数字贸易平台客户超5家,年收入≥2000万美元,且2022-2023年年收入增长率>10%;
- 情景2:2023年净增数字电商客户超5家,年收入≥5000万美元,且2022-2023年年收入增长率>5%;
- 情景3:2023年净增数字电商客户超5家,且年收入≥7000万美元。
Gartner 象限的4个类别
评估完成后,平台根据执行能力和愿景被划分为四类:
- 领导者
- 远见者
- 挑战者
- 利基竞争者
领导者
凭借强大的执行能力和行业视野,领导者“展现出提供广泛且深入电商功能的能力,适用于多行业和商业模式,支持高交易量和高GMV。通过直接方式及强大的应用、服务和集成合作伙伴生态系统提供支持。”
此外,还提供额外应用功能或与核心平台集成的供应商合作,通过技术更新、新产品、投资及客户成功计划持续创新。
此类别包括:
- Adobe Commerce
- Commercetools
- Salesforce
- SAP
- Shopify
- Spryker
远见者
远见者“有能力通过创新改变既定商业市场,将新技术或架构融入平台,采用创造性定价策略或专注细分市场。因识别出未被满足的市场利基,往往能迅速获得新客户。”
此类别包括:
- HCL Software
- OroCommerce
挑战者
挑战者的商业功能相对于整体市场范围可能有限,但在特定领域表现出色。他们专注于较少的行业、区域、商业模式或特定GMV规模细分,投资于目标市场关键创新,利用研发、融资及声誉实现快速增长。
此类别包括:
- BigCommerce
- Kibo
- VTEX
利基竞争者
利基企业面向狭窄细分市场,提供高效具成本效益的解决方案。通常瞄准更小或新兴机会、小型终端用户企业,往往缺乏广泛的地理覆盖或交易规模。
此类别包括:
- Elastic Path
- Infosys Equinox
- Liferay
- Optimizely
- Sana Commerce
- Scayle
- Shopware
- Virto Commerce
Gartner评选的全球最佳电商平台详解
Adobe Commerce
可部署在本地或公共云(无论是否使用Adobe托管),在全球AWS或Azure上可用。
优势:
- 产品套件协同效应
- 基础B2C电商功能
- Adobe Edge交付服务
BigCommerce
开放的SaaS及可组合平台,使各规模品牌能创建、创新并发展在线业务。提供企业级复杂功能与定制性,同时保持易用性。
优势:
- 原生B2C和B2B功能
- 可组合架构和无头商务
- 全渠道与即插即用式电商服务
- 应用生态系统
Commercetools
多租户SaaS解决方案,在GCP、AWS和Azure上提供。服务于零售、制造、批发、生物科学及医疗等行业,在欧洲、北美、拉美及亚太(含中国)均有客户基础。
优势:
- 专注于大型企业
- 可持续性
- 可组合性
Elastic Path
提供Self-Managed Commerce和Composable Commerce两个平台。前者为自托管,后者为多用途SaaS(部署于AWS)。主要服务北美高科技、IT、制造及零售垂直领域的中型组织(年GMV<5000万美元),亦有大型客户。
优势:
- 产品模块化
- 商店能力
- 易于开发者使用
HCL Software
拥有HCL Commerce Cloud,在AWS、Azure和GCP市场上提供单租户和多租户混合平台。支持零售、制造和电信等大型企业在北美和欧洲运营。
优势:
- 包的可组合性
- 可扩展性
- 行业加速器
Infosys Equinox
新晋利基参与者,拥有包含超25个模块的现代架构。可作为多租户SaaS在任何公有云独立部署,并在AWS和Azure市场提供。
优势:
- 端到端方法
- 基本电商功能
- 现代可组合架构
Kibo
提供托管在AWS或GCP上的多租户SaaS产品,涵盖B2B/B2C电商、订单管理和订阅服务,可单独或捆绑销售。
优势:
- 商业模式灵活
- 综合平台
- 客户服务
Liferay
新晋利基参与者。Liferay Commerce是DXP原生模块,提供多租户SaaS、PaaS或本地部署版本;云版本在全球GCP上可用。
优势:
- 统一的DXP基础
- 全球化
- 集成与扩展
Optimizely
提供Commerce Connect和Configured Commerce(后者为Azure单租户SaaS)。主要服务EMEA和北美的制造业、批发业及分销业。
优势:
- 营销导向
- 聚焦中型B2B市场
- 以CMS为核心的电商套件
OroCommerce
全球可用的SaaS平台,可部署在OroCloud (PaaS)、公有云、私有云和本地环境。主要服务分销、制造和批发领域,在汽车和高科技行业也有影响力。
优势:
- B2B能力
- 一体化定价
- 创新
Salesforce
提供三款多租户SaaS产品:B2C Commerce(规模化消费者销售)、B2B Commerce(制造商/批发商销售)、D2C Commerce(小规模直销)。
优势:
- 地理和行业覆盖广
- 功能广度
- 面向B2C的无头架构支持
Sana Commerce
新晋利基参与者,提供Sana Commerce Cloud B2B平台(通常为Azure单租户SaaS)。包含针对B2B优化的原生支付平台Sana Pay,费用含在许可中。
优势:
- 专注于B2B销售
- ISV集成
- 原生采购集成
SAP
SAP Commerce Cloud包含PaaS(Azure单租户混合平台及多租户SaaS组件)和面向全球零售商、制造商等的SAP Commerce Cloud。另提供Premium版和Composable版。
优势:
- 垂直行业存在感强
- 客户已安装基础设施庞大
- B2B能力
Scayle
拥有模块化电商引擎(AWS多租户SaaS,可选单租户)。涵盖OMS、DAM、PIM、搜索、支付、促销、无头Web展示、移动应用及统一零售等运营功能。
优势:
- 可组合模块
- 定价与计费
- 统一零售执行
Shopify
多租户SaaS产品,运行于GCP,提供可选的独立无头购物车和结账方案。
报告指出:“与其他开源项目不同,PrestaShop始终坚守开源软件承诺。虽按当前模式达到Gartner收入门槛可能性较低,但其在EMEA地区的下载量和在线商店市场份额依然稳固。”
优势:
- 创新
- 市场主导地位
- 统一零售业务
Shopware
基于PHP Symfony框架的Shopware 6.5电商云,支持本地和云端(SaaS/托管)部署,提供不含B2B套件的非开源版本。
优势:
- 橱窗管理
- 实施灵活性
- 产品创新
Spryker
Spryker Cloud Commerce OS作为PaaS部署,配备基于SaaS的代码组合/扩展平台(兼容AWS/Azure/GCP)。付费模块包括:Composable Storefront、App Composition Platform及Spryker Enterprise Marketplace。
优势:
- 支持复杂商业模式
- 市场驱动力
- 拍卖能力
Virto Commerce
2024年新晋利基参与者。基于.NET构建,默认以单租户PaaS形式部署在Virto Cloud和Azure上,也支持其他公有云、私有云及本地部署。
优势:
- 全球可用性
- 价格和SLA灵活
- 模块化
VTEX
部署在AWS上的多租户SaaS平台,包含22个独立模块(数字电商、分布式订单管理、市场运营、渠道管理、体验管理),可单独或组合销售。
“我们不仅是成长中品牌在最具挑战性市场的合作伙伴,还为已确立地位的品牌树立电商标准。”VTEX联合创始人兼联席CEO Mariano Gomide de Faria表示,“我们的历程使我们在世界上最复杂的市场中崭露头角,凭借Colgate、Stanley Black & Decker等品牌的信任推动了美国数字商务发展。正因如此,我们自豪地被Gartner评为挑战者。”
优势:
- 可组合性
- B2C和B2B创新
- 统一的零售执行