


不确定性结束:西班牙广受欢迎的二手买卖应用Wallapop已易主。这家韩国 Naver,被称为“韩国版Google” ,已完成以约6亿欧元收购该公司100%股权的交易。此次交易是西班牙初创企业生态系统中最重要的交易之一,于今晨在股东会上正式敲定,而该股东会因投资者之间的紧张关系而备受关注。
主要的障碍在于价格。这一数字较Wallapop上次估值大幅下调——8.06亿欧元(2024年2月) ,这令第二大股东、持有约20%股份的基金14W极为不满,并坚决反对此次出售。然而,股东协议迫使14W接受结果,为自2023年起已控制22%股份的Naver接管铺平了道路。
回顾一下,Wallapop是西班牙初创生态系统的主要标杆之一。作为二手买卖领域的标志性品牌,多年来它一直是有望成为独角兽企业(估值超过10亿美元)的有力竞争者。
在摩根大通顾问下的紧张投票
在巴塞罗那举行的股东大会持续了整个上午,会上讨论了主要股东的立场。Insight Venture Partners(持股15.16%)和Accel(持股13.66%) ,这两家已在资本中持有超过七年股份的投资方支持此次出售。他们的回报并非天文数字——约为投资资本的1.5倍——但足以让他们退出。
然而,Wallapop的资本结构非常分散。其股东包括Antai Ventures、GP Bullhound、Northzone以及ICO等历史投资者,其中ICO持有3%的股份,并凭借“清算优先权”条款确保了投资回报。
摩根大通为该交易提供了顾问服务,该交易使股东们就6亿欧元的报价展开博弈。由Alex Zubillaga领导的14W 批评称,该价格意味着大幅折价。不过,接近谈判的人士指出Zubillaga本人曾提出过一项部分收购要约,将Wallapop估值仅为4.5亿欧元,但该要约不涉及控制权变更或收购溢价。
什么是Naver以及它为何对Wallapop感兴趣
正如我们之前所说,为了简化起见,Naver大致相当于“韩国版谷歌”。 这是一家巨型公司,对韩国5200万居民的日常生活产生着全面影响。
成立于1999年 (仅比谷歌发布晚一年),Naver是一个综合门户网站,提供的服务远不止搜索引擎:它是一个互联的服务生态系统,包括新闻、博客(Naver Blog)、社区(Naver Cafe)、地图(在韩国,Naver Maps的表现远超Google Maps)、在线购物、支付服务(Naver Pay)以及广受欢迎的问答服务(Knowledge iN)。它在韩国取得成功的原因在于,多年来一直作为韩语及韩国文化偏好的数字参考标准,提供比全球竞争对手在本地市场更相关的搜索结果。
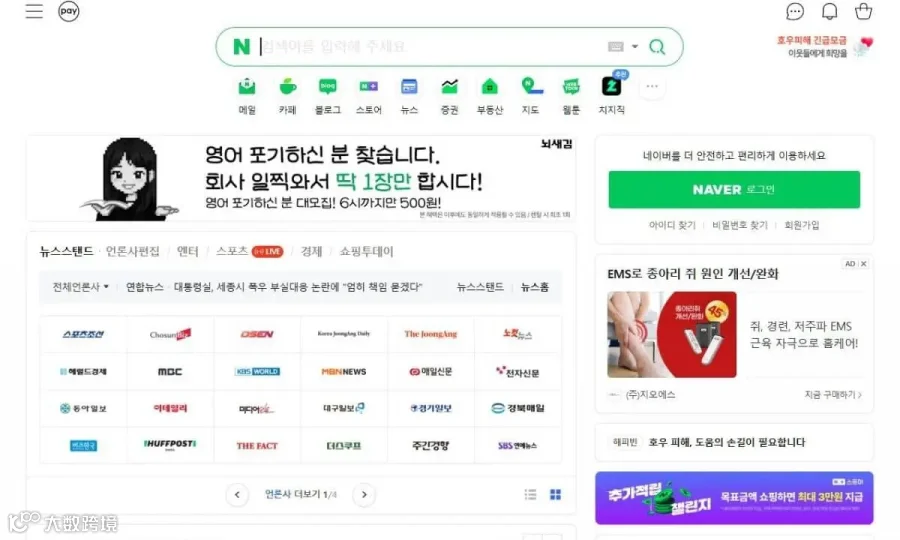
然而,在当今全球科技格局中,Naver的重要性已超越其区域主导地位,该公司正积极布局人工智能(AI)、扩展现实(XR)和沉浸式内容创作 等领域,并借助HyperClova X Think(其大语言模型)等AI工具及在AI企业的投资,构建一体化的技术基础设施,其全球战略旨在拓展美国和中国科技巨头优势不明显的领域,提供AI解决方案和专业化服务。
2021年,Naver通过参与一轮7500万欧元的融资(几乎独家投资)进军Wallapop,如今通过此次收购,它确保了欧洲最具知名性的电子商务品牌之一的完全控制权。
全球强大的投资者
除了Wallapop案例外,Naver还在北美(拥有Poshmark等平台以及即将推出的ThingsBook社交网络)、日本(通过流行的即时通讯应用Line 和Webtoon)以及中东等关键市场进行投资和扩张,在那里它正在合作数据中心项目和人工智能解决方案。
总的来说,在其发展历程中,Naver在全球范围内向初创企业投入了大量资金。 因此,它押注于如美国公司TwelveLabs这样的业务,一家专注于视频的人工智能初创企业,它分析视觉内容以用于上下文搜索、物体检测和视觉语言理解。
就在几个月前,Naver收购了韩国Yanolja F&B Solutions,以改善其在韩国餐饮市场的服务并探索日本的机会,旨在推动餐饮行业的数字化转型。此外,其金融科技子公司Naver Financial正处于高级谈判阶段,拟收购Asil,一家基于大数据的韩国房地产数据服务平台。 此次收购旨在加强Naver在数字房地产领域的形象。
Wallapop接下来会怎样
该平台在Naver旗下迎来新阶段。截至2023年,根据提交至商业登记处的最新账目,该公司正处于巩固国内市场和国际扩张的关键时期,收入为8963万欧元,亏损为3040万欧元(较2022年的5059万欧元亏损有所改善)。
Wallapop的既定雄心仍是“在欧洲构建独一无二的库存生态系统” ,而在Naver强大的金融和技术实力支持下,这一目标似乎比以往任何时候都更加可实现。
图片来源:Wallapop