

建材机械行业发展综述:从增量建设向存量更新转型
导读:在“双碳”战略与大规模设备更新政策驱动下,我国建材机械行业正经历深刻变革。本文深入分析行业现状、产业链结构、市场规模及竞争格局,探讨在房地产与基建需求调整背景下,行业如何向绿色化、智能化及服务化转型。
行业概述
建材机械是指用于水泥、砂石骨料、建筑陶瓷、平板玻璃、新型墙体材料、石灰及耐火材料等非金属建筑材料生产、深加工所需的成套主机、辅机、自动化控制系统及配套装备。其业务范围涵盖单机设备制造、整条生产线的设计制造、安装调试以及后续的运维服务。
目前,建材机械主要划分为以下八大类别,形成了较为完整的产业体系:

行业发展背景
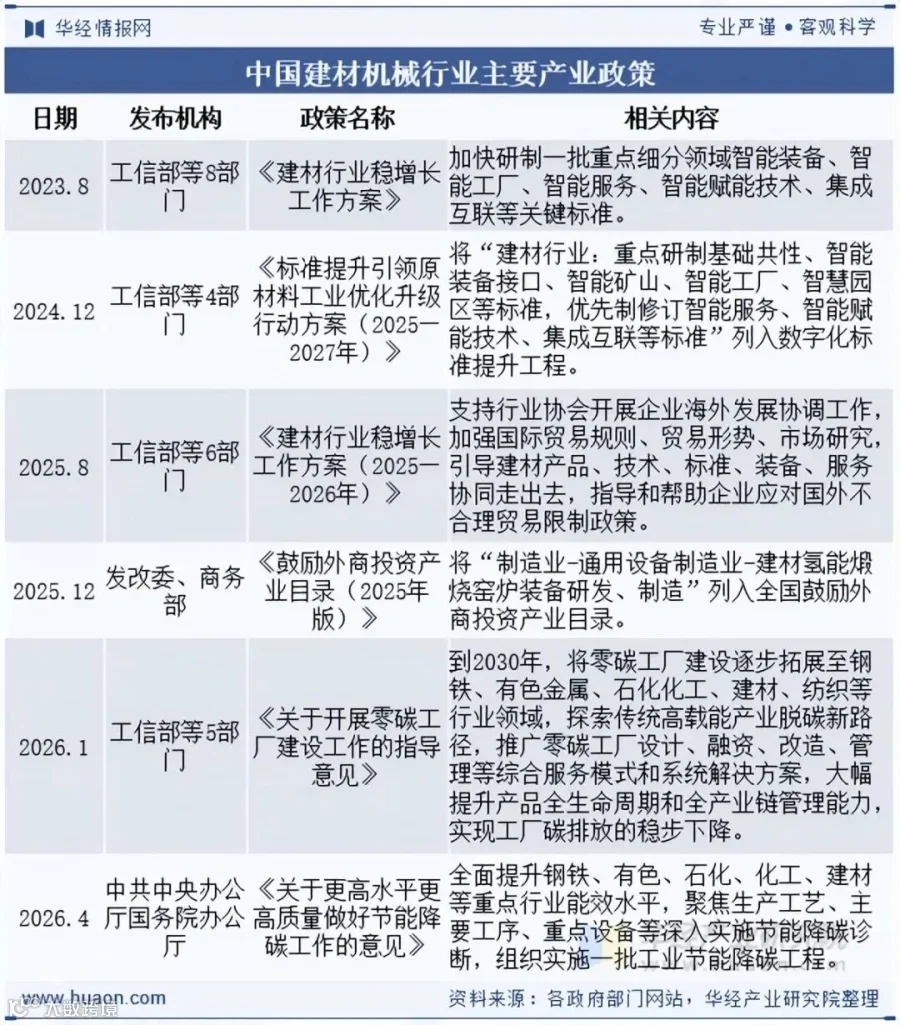
在“双碳”战略、高端装备制造升级以及大规模设备更新政策的共同引导下,我国建材机械行业正加速向绿色化、智能化和高端化转型。
《建材行业稳增长工作方案(2025—2026年)》明确了建材行业转型升级的核心任务,为行业关键期的稳定增长提供了重要部署。该方案不仅是建材行业发展的“稳定器”,更是推动建材机械行业技术升级与结构优化的“加速器”。
产业链结构与市场动态
1. 产业链结构解析
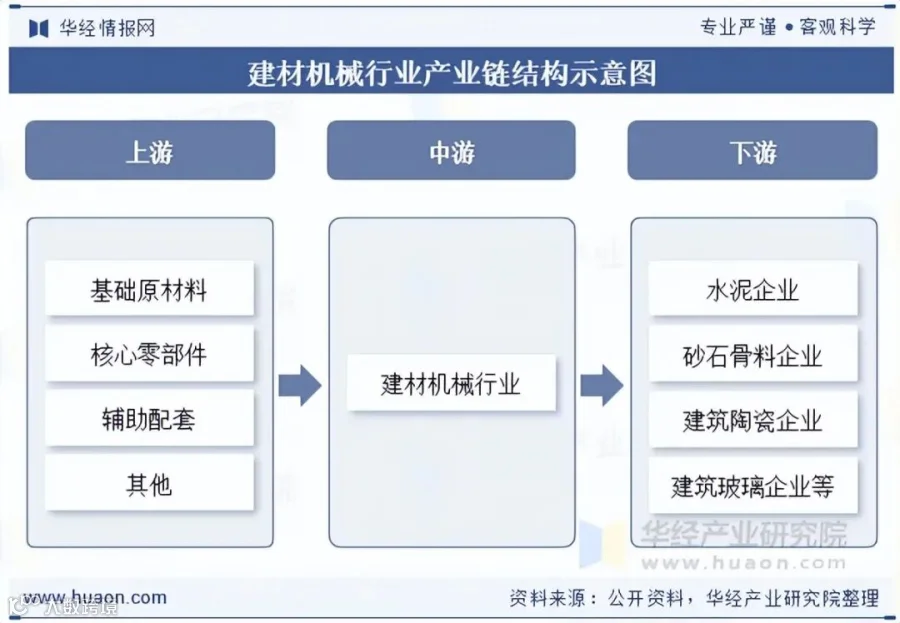
建材机械行业产业链分工明确:
- 上游:包括基础原材料(钢材、铸铁、有色金属、橡胶、润滑油等)、核心配套零部件(电机、减速机、轴承、液压元件、风机、传感器等)以及辅助配套(焊接材料、标准紧固件等)。
- 中游:为建材机械设备制造环节,负责整线集成与单机制造。
- 下游:终端应用涵盖水泥、砂石骨料、建筑玻璃、建筑陶瓷等生产企业。
2. 下游产量变化对市场的影响
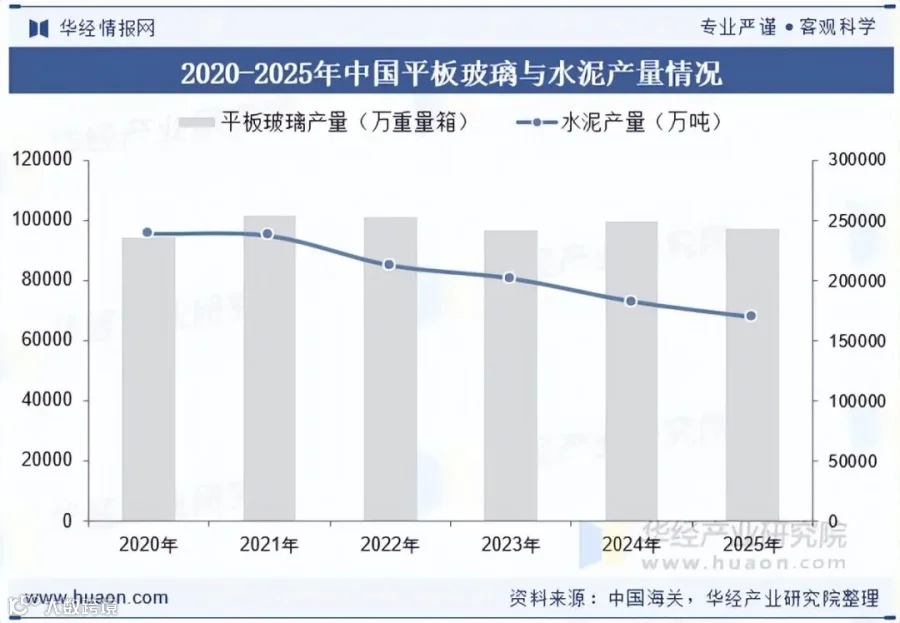
2020至2025年间,国内水泥产量持续下滑,平板玻璃产量呈现震荡波动。这一趋势主要源于下游房地产与基建需求走弱,加之产能置换政策严控新增产线,直接抑制了建材机械的新建成套设备订单。
市场需求重心已发生根本性转移:从新建生产线采购转向存量生产线的节能改造、智能化升级及环保装备替换。这倒逼建材机械企业调整产品结构,加大节能、低碳及智能化装备的研发投入,行业增长逻辑正式从“增量建设”切换为“存量更新”。
市场发展现状
1. 市场规模承压前行
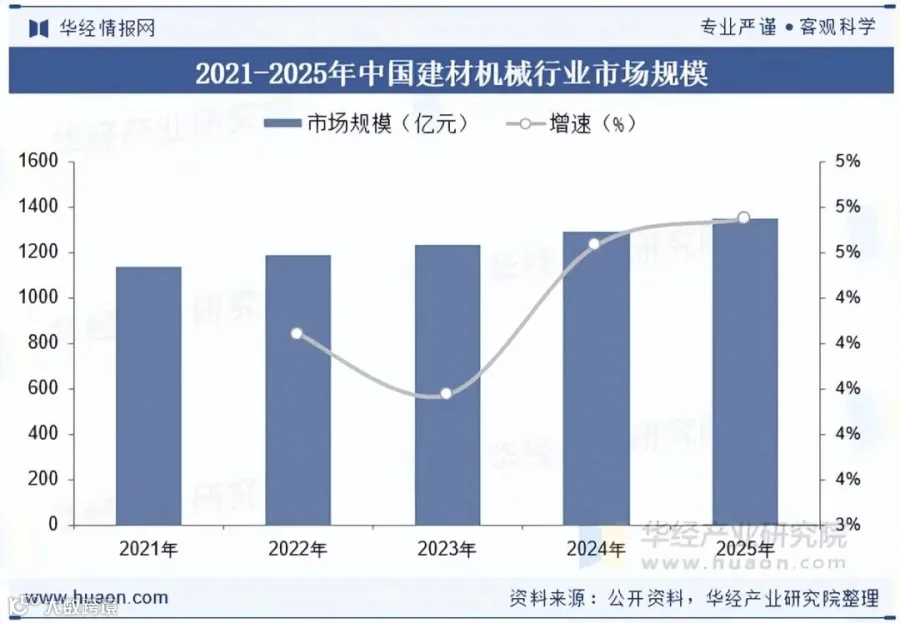
2025年,面对传统建材工业需求收缩、国际形势复杂多变及行业结构性矛盾叠加的多重压力,建材机械行业总体呈现“承压前行、转型加速”的态势。据统计,截至2025年,我国建材机械行业市场规模为1351.98亿元。
2. 水泥专用设备产量分析
受水泥行业去产能、调结构及需求变化影响,2025年全国水泥专用设备产量降至28.94万吨,为十年来首次跌破30万吨大关。然而,在低基数效应下,其同比增速达到21.2%,较上年同期扩大39.2个百分点,创下十年新高,显示出触底反弹的迹象。
区域分布方面:产业集聚度依然较高,江苏、河北、天津、河南四省市合计产量占比达89.41%。其中,江苏省以18.09万吨产量稳居首位,同比增长62.5%;河北产量增至4万吨以上;而天津、河南产量均降至2万吨以下,区域间增速差异明显。


3. 进出口贸易表现强劲
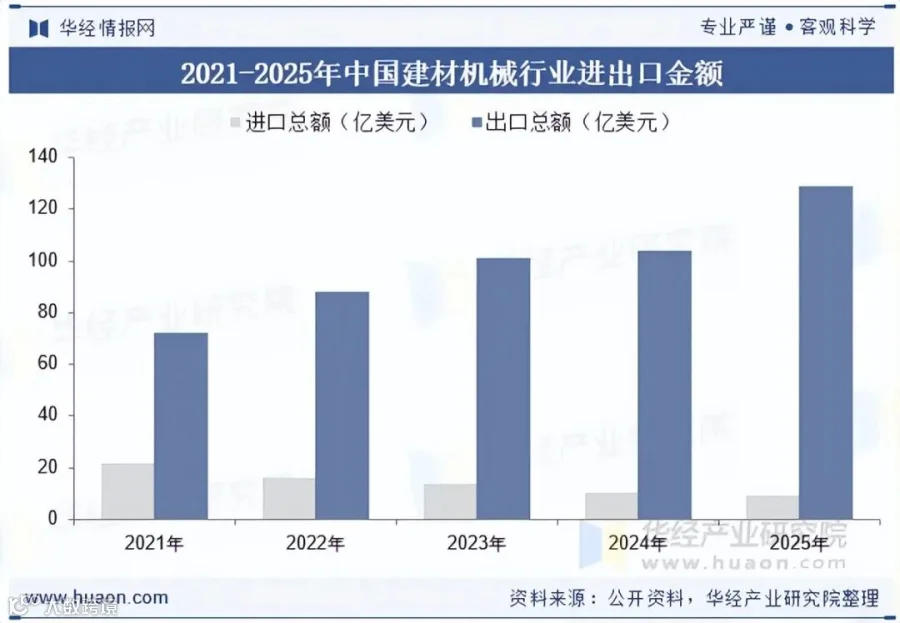
据海关总署数据,2025年与建材机械相关的46类产品累计进出口总额达138.47亿美元,同比增长20.99%,连续三年超过百亿美元。具体表现为:
- 出口:总额128.96亿美元,同比增长24.02%,增速显著回升。
- 进口:总额9.50亿美元,同比下降9.12%,降幅收窄。
- 顺差:实现贸易顺差119.46亿美元,同比增长27.72%。
这表明国产建材机械在国际市场上的竞争力持续增强,出口成为行业增长的重要引擎。
竞争格局
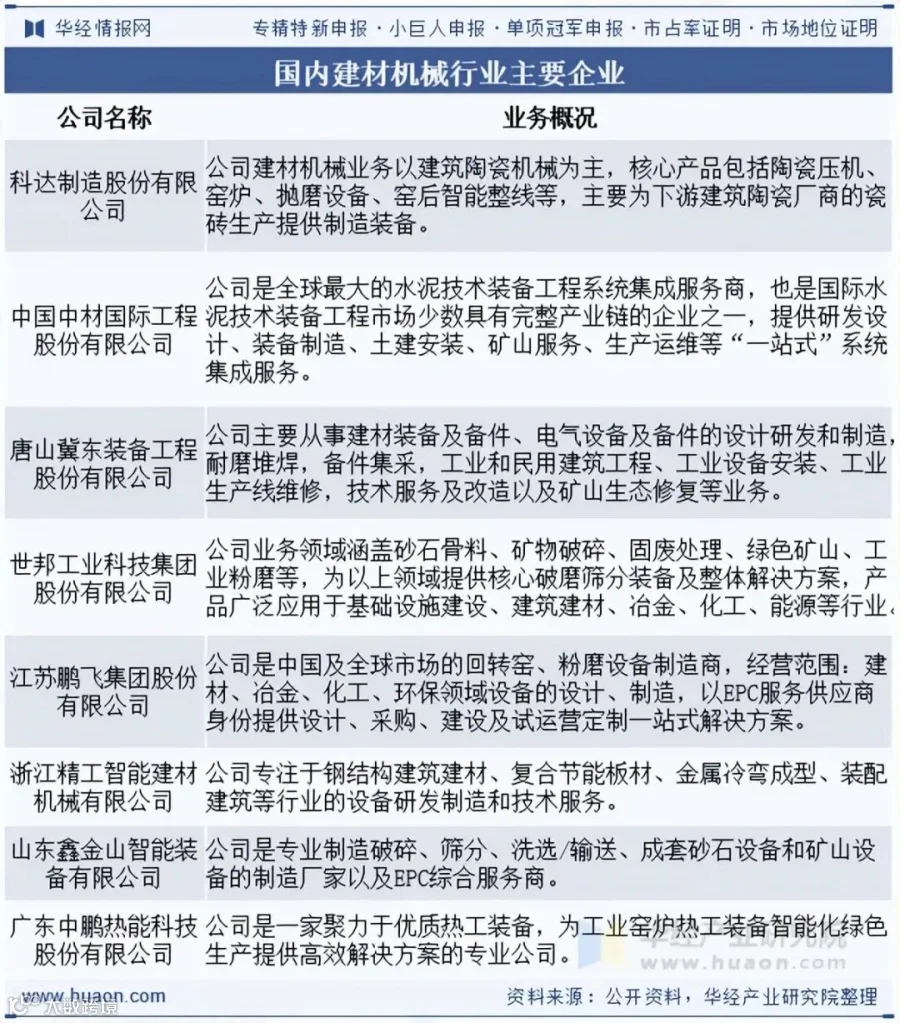
国内建材机械行业整体呈现分散状态,但细分赛道集中度分化明显。水泥、陶瓷、砂石装备领域已形成各自的专业龙头企业,而大量中小企业则主要布局于单机与配件市场。
随着下游增量市场收缩,行业竞争焦点已从单纯的新增设备竞标,转向节能改造、智能成套解决方案的综合比拼。资源正加速向具备技术研发实力、总包能力及海外服务能力的头部企业集聚。尽管国产装备凭借性价比优势实现了出口的稳步增长,但在高端电控系统、耐磨核心零部件等领域仍有待进一步突破。
行业发展趋势
在国家倡导零碳工厂建设及“人工智能+制造”专项行动的驱动下,建材行业正加速推进减碳增效、绿色低碳及数字智能转型。这一趋势倒逼建材企业加快技术改造和设备更新,推动人工智能在建材行业的创新应用,系统性部署节能降碳技术与智能装备。
未来,随着传统产业优化升级、新材料产业壮大及资源产业整合的深入,市场对以下关键技术装备的需求将显著增加:
- 建材窑炉工艺的氢能利用与绿电利用技术;
- 碳捕集技术装备;
- 高效节能粉磨系统;
- 智能控制系统。
这将促使建材机械企业加速从单一设备制造商向“装备+系统+服务”的综合解决方案提供商转型。
来源:华经产业研究院
www.huaon.com
华经情报网隶属于华经产业研究院,专注大中华区产业经济情报及研究,提供传统及新兴行业研究、商业计划书、可行性研究、市场调研、专题报告等服务。涵盖文化体育、物流旅游、健康养老、生物医药、能源化工、装备制造、汽车电子、农林牧渔等领域,并深入研究智慧城市、智慧生活、智慧制造、新能源、新材料、新消费、新金融、人工智能、“互联网+”等新兴领域。