


墨西哥电子商务正经历深刻的结构性变革。多年来,该国数字战略建立在有机渠道稳定、可预测且可扩展的假设之上,然而2025年的数据表明这一范式已出现裂痕。
墨西哥用户并非减少购买,而是以不同的方式进行搜索。对于在该市场销售或计划销售的商家而言,理解这种新行为不再是可选项;对于所有进行国际销售的商家也是如此,因为此案例再次证明用户的整个旅程正在转向我们尚未习惯的方向。
流量的重新分配
在墨西哥,大型市场平台和以销量为导向的零售商普遍失去了自然流量。这并非某个网站面临的暂时性危机,而是整个渠道呈现出的趋势。
Mercado Libre作为墨西哥电商百强榜领头羊(年访问量约14.23亿次),其访问量从1月的1.31亿次降至12月的9400万次;尽管绝对值下降,但其在品类中的份额从48%提升至54%。其强劲竞争对手Amazon在同一时期访问量也从7600万次降至4400万次,而Aliexpress、Shopee和eBay等其他平台也分别遭受了59%、67%和61%的下滑。
造成这种现象的原因是什么?最有力的假设是,购买意图正在向TikTok、Instagram、YouTube以及人工智能模型等新的入口迁移,这些平台直接解决用户的购买疑虑,而无需将用户重定向到网站。流量并没有消失,只是发生了重新分配。
要在墨西哥成功运营,必须识别两种类型的自然可见度流失。混淆这两者可能会付出高昂的代价:
- 突然下跌:由Google更新导致网站被重新分类所引发,要求立即采取技术应对措施。
- 逐渐侵蚀:指全年持续流失流量(幅度在30%至60%之间),这并非由于技术故障,而是因为用户改变了搜索习惯。
墨西哥市场的季节性特征
在墨西哥,一年中有三个时期通常被认为销售额突出,但根据数据显示,销售高峰并未出现在这些时段:
5月的Hot Sale和11月的Buen Fin并未带来有机的流量高峰。数据显示,这些活动在有机流量方面表现平淡甚至下滑,它们是由付费流量和直接流量(广告、电子邮件、推送通知)推动的现象;SEO需提前数月布局,付费流量仅放大可见性而非创造可见性。
八月是真正驱动有机电商增长的引擎。因返校季和假期结束,它成为全年流量的最高峰。文具、消费电子和电商平台等细分领域因满足用户的实际需求而达到峰值。
九月被视为“普遍低谷”,也是检验SEO成效最诚实的月份。由于缺乏大型营销活动或强烈的季节性因素,它揭示了一个品牌真实且坚不可摧的流量基本盘。拥有结构性SEO的网站如Coppel(仅下降1%)、Costco(-2%)、Autozone或Soriana(实现增长)能抵御住这一月份的波动,而像Shopee这样波动性强的模式则萎缩了61%。
哪些行业在墨西哥线上市场取得成功
面对通用型综合平台的普遍收缩,拥有特定主张和实用内容的利基品牌正在抢占制造商留下的市场空间。
整个行业中唯一增长的垂直领域是医药行业。Farmacias del Ahorro已巩固为该国第三大有机流量网站(仅次于Mercado Libre和Amazon,并超越Walmart),因为墨西哥用户在Google上积极寻求健康与福祉,这是一种在社交媒体上难以满足的交易性意图。
在这一类别中,竞争异常激烈:Farmacias Guadalajara增长了37%,缩小了与领先者的差距;Farmacias de Similares的流量翻倍(+98%),跃升至该类别第三位;iHerb增长了36%。增长最为激进的是Prixz,其访问量翻了两番。
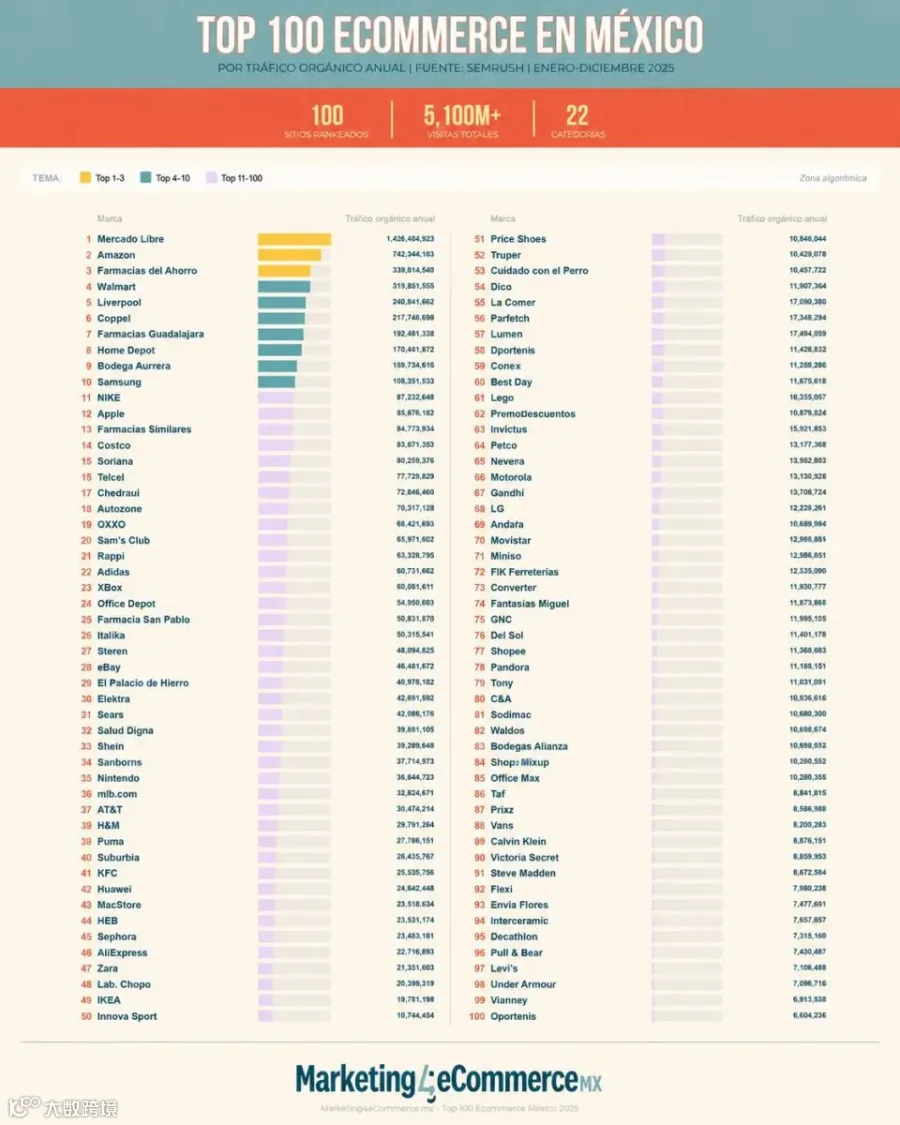
在过去一年中,有两个成功案例脱颖而出:MacStore和Bodegas Alianza。两者的有机增长率分别为138%和139%。对于MacStore而言,关键在于其内容实用且提案明确,使其能够与制造商本身展开竞争。另一方面,Bodegas Alianza则利用其在葡萄酒和烈酒方面的专业化优势,将访问量从52万提升至124万。
放弃的风险
与成功案例截然相反的是Linio,它以全年仅939次有机访问量(每月不足100次)位居排名末尾。这一案例以最直白的方式提醒人们,当墨西哥的电子商务完全放弃有机渠道时会发生什么:它会变成数字幽灵。
以前搜索产品时,总是先经过Google,然后跳转到销售该产品的网站。不同之处在于,现在更有可能先通过YouTube或TikTok等任何社交媒体来发现产品、查看评论或确认它是否真的是你想要的。这样一来,网站仍然至关重要,但以不同的方式发挥作用:作为确认目的地。如果用户在Instagram上看到评论后对产品仍不确信,他们就不会访问你的网站。
墨西哥偏好的支付方式
根据INEGI发布的最新《全国金融包容性调查(ENIF 2024)》,墨西哥的支付生态系统正经历一场真正的数字革命,尽管传统霸主仍不愿让出王冠。现金仍然是大多数墨西哥消费者日常交易的首选支付方式。事实上,现金在500比索或以下的交易中占比高达85.2%,并在超过该金额的交易中保持73.5%的稳定份额。深厚的文化习惯及其普遍的可及性确保了现金目前仍将稳居首位。
然而,对品牌和电子商务行业来说,真正的新闻是数字渠道的爆炸式增长。在金融包容性历史性提升的推动下(76.5%的人口已拥有至少一种正式金融产品),墨西哥人正在大规模采用智能手机来管理资金。移动银行应用的使用率从2021年的54.3%飙升至2024年的惊人69.1%。这种数字思维正在彻底重塑结账环节的偏好。
实体借记卡和信用卡已巩固为第二受欢迎的支付方式,占据了19.0%的高价值交易份额。与此同时,电子转账和银行应用程序是增长最快的趋势,在超过500比索的交易中达到7.6%。随着用户大幅减少前往ATM机和银行网点的次数,向企业传递的信息非常明确:提供流畅且针对移动端优化的数字支付体验已不再是可选项,而是赢得新一代墨西哥消费者的关键。