


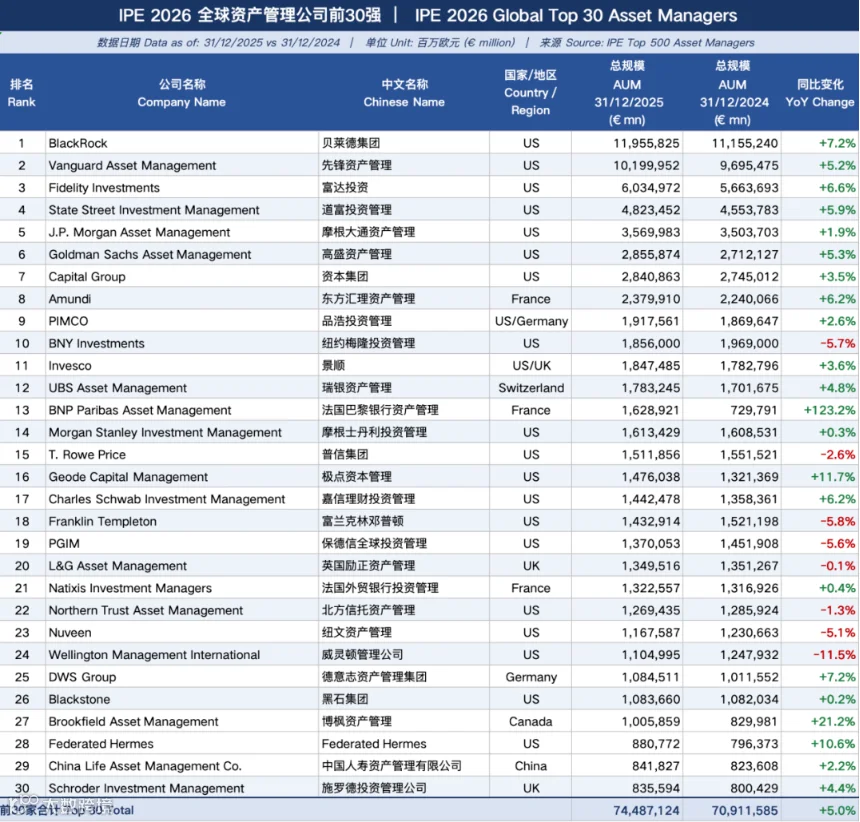
近期,欧洲投资与养老金杂志(IPE)发布了全球资管30强榜单。深入分析发现,这份榜单中的众多机构,实际上正是香港保单背后的重要资产管理方。
许多购买港险的投资者虽知晓“险资投资”概念,却鲜少关注保费的具体去向与管理主体。本文基于IPE榜单及保险公司披露数据,对此进行深度解析。

全球资管30强格局解析
IPE榜单以2025年12月31日为基准日,统一采用欧元口径。前30强机构合计管理资产达74.49万亿欧元(约合87万亿美元),占全球GDP总量(约117万亿美元)的七成以上。
头部机构座次稳定:前五名连续多年未变,依次为贝莱德(11.96万亿欧元)、先锋领航(10.20万亿)、富达(6.03万亿)、道富(4.82万亿)和摩根大通(3.57万亿)。
中后段竞争激烈:第6至10名变动频繁。今年高盛资管(2.86万亿)超越资本集团(2.84万亿)升至第6;法国东方汇理作为前10名中唯一的非美机构位列第8;品浩PIMCO重返第9,纽约梅隆降至第10。
亚洲机构突破:中国人寿资产管理有限公司以8418.27亿欧元的管理规模连续第二年位居第29,是前30强中唯一的亚洲机构,也是中国资管机构首次在该排名中位列亚洲第一。
为何缺乏统一的收益率排行榜?
全球虽有资管规模排名,却无公认的整体投资收益率排行榜。主要原因在于各家机构的服务对象、策略及风险偏好存在显著差异,直接比较收益率缺乏公平性。
- 先锋领航:代表指数投资,核心任务是跟踪市场并降低费率,而非追求超额收益。
- 贝莱德:业务横跨股票、债券、ETF及私募市场,客户多元,收益特征差异巨大。
- PIMCO:专注债券和固定收益,强调风险调整后的长期回报。
- 黑石集团:主攻私募股权、房地产和信贷,投资周期长,波动特征与传统股债不同。
例如,若同年全球股票基金涨20%,保守组合涨4%,高收益并不意味着更“厉害”,因为其背后承担的风险截然不同。评估投资时,需综合考量投资目标、风险承担、期限及客户群体。

全球资金的六大配置领域
从业务结构看,全球资金主要分布在以下六大领域,各有专长机构:
1. 股票
旨在分享企业成长,争取长期资本增值。代表机构包括先锋领航、富达、资本集团。
2. 债券/固定收益
获取稳定利息收入,管理利率和信用风险。PIMCO、霸菱是该领域的标杆。
3. 房地产
通过物业经营和价值变化寻求长期稳定回报。主要玩家为黑石集团和博枫。
4. 基础设施
投资能源、交通、通信等长期运营资产,现金流稳定。博枫、KKR在此领域布局深厚。
5. 私募股权
投资非上市企业,通过经营改善提升价值。核心玩家包括黑石、KKR、CVC。
6. 黄金及其他另类资产
提供差异化风险来源,分散配置以应对市场波动。贝莱德、高盛资管均有布局。
没有最好的资产,只有合适的目标。通过组合配置不同功能的资产类别,才能实现长期稳健的投资目标。
全球资管巨头如何参与港险投资
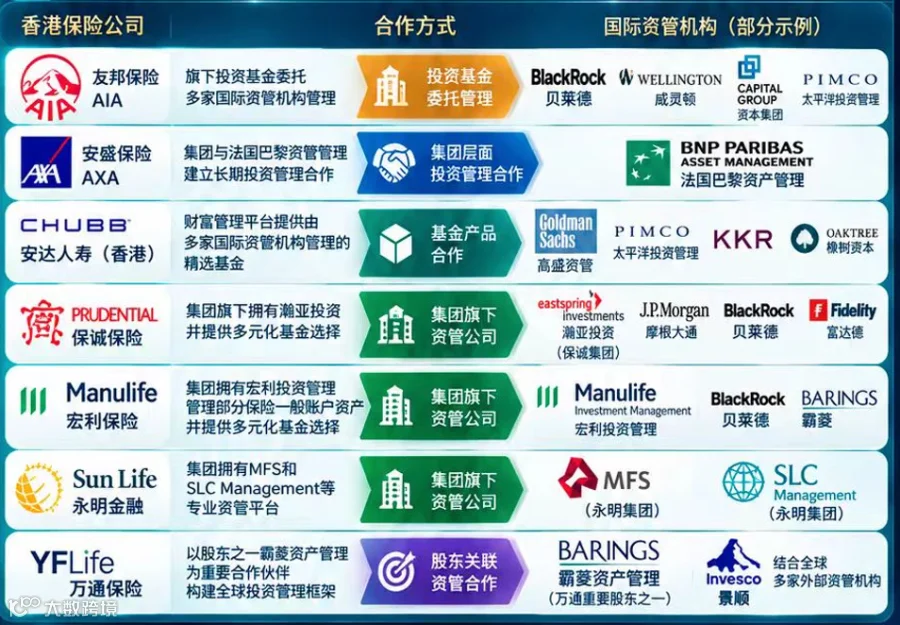
查阅多家香港主流保险公司的公开披露可知,全球资管TOP30中的众多机构活跃于港险投资生态中。其合作模式主要分为四类:
1. 委托外部投资管理
保险公司将特定资产交给外部专业机构管理。以友邦保险(AIA)为例,截至2026年6月末,其金融资产达2950亿美元,在部分资产类别上与贝莱德、威灵顿、资本集团等全球机构合作。
2. 集团层面的深度绑定
安盛保险(AXA)与法国巴黎资产管理(BNP Paribas AM)关系密切。2025年7月,法巴完成对安盛资管子公司AXA IM的收购并合并品牌,双方签署长期协议,由法巴受托管理安盛部分资产。
3. 集团旗下资管子公司
保诚集团旗下的瀚亚投资本身就是全球资管公司,管理资产达2910亿美元;同时保诚也与高盛、贝莱德等50多家外部机构合作。宏利拥有宏利投资管理,永明金融拥有MFS和SLC Management等专业平台。
4. 主要资产管理人模式
万通保险的主要权益股东美国万通人寿全资持有霸菱(Barings)。霸菱担任万通保险的主要资产管理人,管理资产超4000亿美元,擅长固定收益、房地产及专业股票。
核心逻辑在于:香港保险公司未必亲自操盘所有投资,关键在于连接全球优质资管资源。持有港险分红保单,意味着保费可能间接触达贝莱德的全球股票ETF、PIMCO的债券组合或黑石的海外基础设施等个人难以直接参与的资产。
理性看待港险的投资构成
需注意,外部委托仅占保单资产的一部分。以友邦为例,2026年6月末其2950亿美元总资产中,固定收益类(债券、贷款及定期存款)占比超六成(1882亿美元),权益类仅占较小比例(117亿美元)。
这意味着:港险的底层资产以债券为主,而非高风险的另类资产。外部资管机构主要参与固收外包和少量基金份额。因此,不应将顶级资管机构的参与简单等同于高收益背书。
结语:让每一笔钱各司其职
理解保险公司背后的投资管理体系,与理解产品保障功能同等重要。专业资产管理的核心并非追求单一的最高收益,而是根据资金用途匹配相应策略:
- 增长型资金采用增长策略;
- 稳健型资金采用稳健策略;
- 短期需用资金采用高流动性策略。
在香港保险体系中,其角色更多是承担“稳健+长期”的任务,而非替代所有投资工具。希望本文能协助读者更清晰地理解港险背后的投资生态。