

IPO
Focus
作者:Derrik
编辑:Derrik
封面/头图:官网
本文仅为信息交流之用,不构成任何交易建议
本文素材来自网络公开渠道,如有侵权请联系删除
10月14日,瘦西湖文旅(06157.HK)开启招股:
保荐人:光大证券国际
基石投资者:无
招股价格:3.92港元-5.07港元
集资额:1.75亿港元-2.27亿港元
总市值:7.02亿港元-9.08亿港元
每手股数:1000股
入场费:5121.14港元
招股时间:10月20日截止
上市时间:10月23日
总手数:4.47万手
公配手数:4476手
甲尾:460.90万港元
乙头:512.13万港元
回拨机制:B方案,不强制回拨
绿鞋:有
发售量调整权:无
发行比例:25.0%
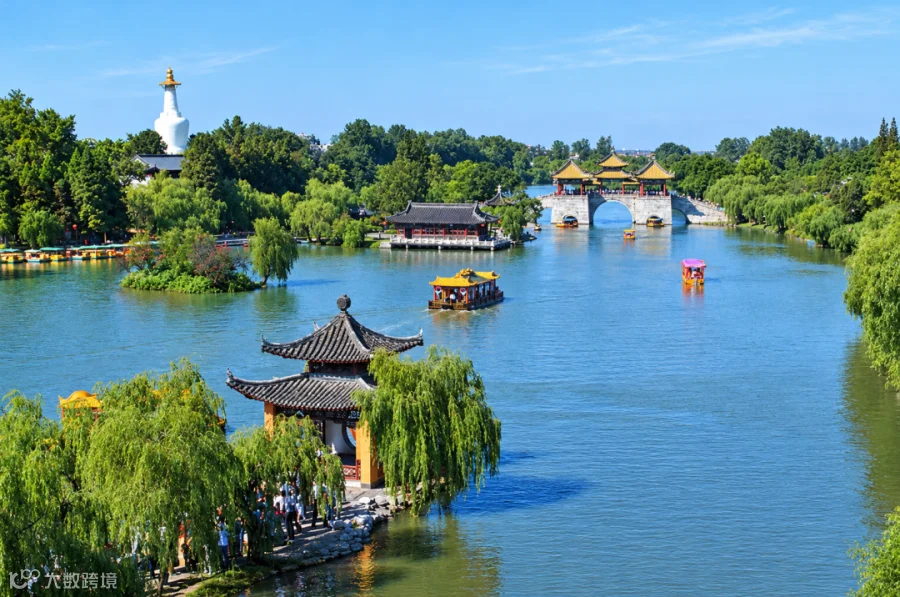
江苏瘦西湖文旅是一家国有水上游览服务提供商,总部位于江苏扬州,前身可追溯至2006年成立的扬州市古运河旅游有限责任公司。公司主要依托蜀冈—瘦西湖风景区和古运河区域两大核心景区经营,业务分为三大板块:一是水上游船观光服务,包括标准观光船、增值的“游船+”服务和包船服务,以及2024年10月推出的沉浸式演艺项目“大运扬州”;二是景区观光车服务;三是面向高邮清水潭旅游度假区等景点的轻资产管理服务。其中,水上游船观光是绝对主业,2023年至2025年该板块收入分别占公司总收入的87.2%、86.2%和83.7%。
从经营表现看,这家公司“干得怎么样”相当有说服力。截至2026年6月底,公司共拥有231艘游船(包括36艘摇橹船、121艘自驾船和74艘主题船)和28辆电动观光车,旅游高峰期单日最大载客量约3.7万人。2023年至2025年,公司总收入由1.09亿元增至1.41亿元,复合年增长率约13.8%。
在业务亮点上,其一是“独家经营权”构筑的护城河:公司是扬州唯一的水上游船观光持牌运营商,拥有蜀冈—瘦西湖风景区水上游船观光20年独家经营权(至2035年),古运河区域的运营权则无明确届满日期;其二是“瘦西湖船娘”这一标志性品牌,摇橹船体验已成为扬州“必游项目”,往绩期内接待游客超过130万人次;其三是大运扬州游船演艺带来的新增长引擎,自2024年10月推出后,夜间接待客流增长超过110%,2025年即贡献收入约2949万元。此外,公司的扬州大运河游览线还被交通运输部选为“国内水路旅游客运精品航线典型案例”,体现了其行业标杆地位。
在行业地位方面,中国水上游览市场相对分散,2025年全国有超过270家服务提供商,前十大公司合计约占船票销售总收入的28.6%。根据弗若斯特沙利文的数据,按2025年船票销售额计,瘦西湖文旅在中国水上游览市场排名第十,市场份额约1.2%;在江苏省内则高居第二,市场份额约18.5%;而在扬州市,公司几乎一家独大,市占率高达91.0%。
中国水上游览服务市场整体处于较快增长通道:市场收入从2021年的57亿元增至2025年的109亿元,预计2030年将进一步增至157亿元,2025年至2030年复合年增长率约7.7%,其中船票收入预计到2030年达139亿元。江苏作为“水运江苏”战略的核心省份,水上游览市场收入由2021年的5.26亿元增至2025年的6.9亿元,预计2030年达9.71亿元;扬州市场增速更快,2021年至2025年收入从5360万元增至1.3亿元,复合年增长率高达24.8%,预计2030年将达2.13亿元。
政策面同样利好密集:大运河文化带建设被提升为国家战略,瘦西湖景区属世界文化遗产,扬州大运河游览线入选国家级精品航线,政府还通过发放文旅体验券、举办大运河文化艺术展等活动刺激旅游消费。行业趋势上,夜游与演艺融合、绿色低碳电动船、AR/VR智能化沉浸式体验正在成为水上游览市场的新方向,而瘦西湖文旅已提前布局大运扬州夜游演艺和智能游船,有望持续受益。
这是一家典型的扬州市政府控制的国资企业。全球发售前,扬州市政府通过扬州产业(持股75%的控股方)全资持有的旅游发展集团直接持有公司65.24%股权;全域旅游公司持股24.75%,其中76.6%由旅游发展集团全资子公司扬州商旅集团持有,23.4%由瘦西湖管理处置业单位持有;另有俞乐华先生持股0.01%,以及大运河基金持股10%。
全球发售完成后(假设超额配股权未获行使),旅游发展集团持股将降至约48.93%,全域旅游公司降至约18.56%,H股公众股东占25%。按发售价区间计算,公司上市后市值约7.02亿至9.08亿港元。公司还持有扬州运通52.63%股权,后者运营大运河相关文旅资产,其余股权由扬州园林、耀有光等关联方持有。
公司盈利能力突出且现金流稳健。2023年至2025年,公司收入分别为1.09亿元、1.11亿元和1.41亿元,毛利分别为6442万元、6061万元和8219万元,毛利率维持在54%至58%的高位;净利润分别为4643万元、4288万元和5200万元,净利率在36.8%至42.6%之间。2025年净利润同比增长21.2%,主要受大运扬州演艺走红和观光车售票增加驱动。
2026年上半年,在天气多雨高温的不利影响下,公司仍实现收入8323万元、净利润3677万元,毛利率提升至63.9%。资产质量方面,截至2026年6月30日,公司总资产3.83亿元,总负债仅9283万元,资产净值2.90亿元,流动比率高达934.6%,账面现金6721万元,资产负债结构相当稳健。
版权声明
IPO Focus
感谢你对IPO聚焦的关于与支持。如若想转载本公众号的原创文章,请:
在原文或后台留言,告知转载机构的名称、介绍及微信公众号ID;在编辑页作者处填写“IPO聚焦”;
转载的要求如下: 请勿修改标题、内容、图片,注明来源、作者、出品;
所有转载不得对原文进行任何篡改、曲解、诠释和改编;
IPO聚焦保留依法追究相应法律责任的权利,部分文章推送时未能与原作者或公众号平台取得联系,若涉及版权问题,敬请原作者联系我们。
Wonderful review
精彩回顾