提起传音,很多人先想到它在非洲卖的TECNO、Infinix和itel手机。现在这家总部在
深圳的手机公司,在
香港多了一个
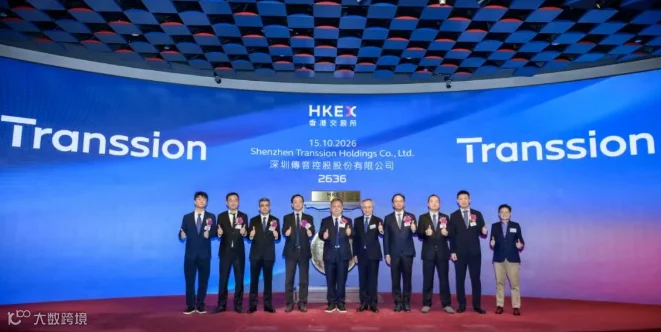
融资平台。 2026年10月15日,
传音控股在港交所挂牌,股票代码02636。它2019年已经在
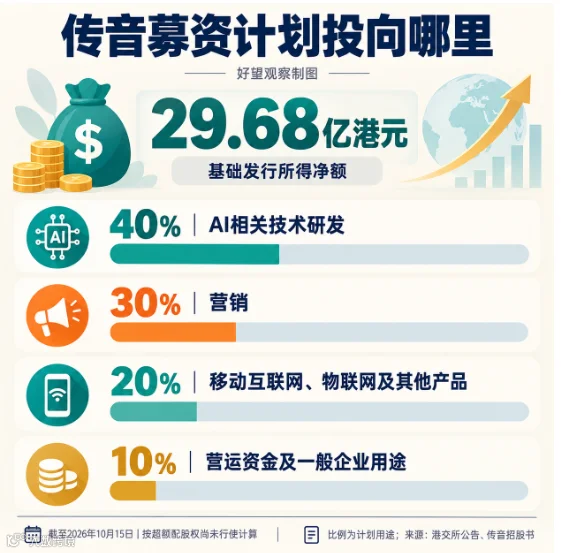
上海科创板上市。这次H股基础发行,扣掉估计的上市开支,拿到手的净额约**29.68亿港元**。
上市的时候,传音的生意也在变。上半年收入和利润都回来了,手机卖得少了、单价贵了,存储芯片的备货压上去了。它的重要市场非洲,入门机的出货正在收缩。 **文末一张图,放在一起看非洲手机市场、传音出货和手机售价的变化。** # 四成募资计划投向AI研发 这次基础发行约8664.83万股H股,发售价每股35.30港元。发行总额约30.587亿港元,扣掉估计的上市开支,就是上面那个净额。这个数是按超额配股权没有行使算出来的。 招股书里写好了钱的去向。净募资的**40%准备投到AI相关技术研发,30%用于营销,20%用于移动互联网
服务、物联网及其他产品业务,10%用作营运资金和一般企业用途**。 AI研发这部分,钱主要花在招人、买云计算资源、做研究合作上,方向包括本地语言、小模型、AI助手、自研操作系统和影像。这些研发还是围着手机怎么用在做,招股书列出的内容里就有多语言沟通、离线使用、适配不同设备配置这几项。 钱准备往哪儿花,这份安排说清楚了。真投下去多少、做出来的东西好不好用,要看后面怎么做。
# 手机销量减少,售价和利润提高 香港招股书里那份未经审计、但经过审阅的中期财务资料显示,2026年上半年传音收入约**354.31亿元人民币**,同比增长21.85%;归属于公司拥有人的利润约**17.73亿元**,同比增长46.22%。下面提到的公司财务金额都是人民币。 收入涨了,手机却卖少了。集团智能手机销量从上年同期的**4450万部**降到**3950万部**,平均售价从每部**547.5元**涨到**713.4元**。 传音的说法是,公司砍掉了TECNO和Infinix的一部分入门机型,把更多资源放到中高端产品上。存储芯片涨价,公司也跟着提了价,上半年还卖掉了一批之前便宜时候进的货。集团毛利率从19.0%升到21.6%。 利润回来的同时,压在备货上的钱也多了不少。 到6月底,存货约**189.35亿元**,比2025年底的89.03亿元增加了约112.69%。上半年经营
活动现金净流出约**58.71亿元**。公司说,存货和经营现金流的这些变化,主要来自存储芯片涨价,也来自为保供应、锁成本而多进的货。 这几组数字说的是同一次调整。提价、卖掉便宜时候进的货,撑住了当期的毛利;多进货,钱就更多压在仓库里。 6月底,公司现金及现金等价物约116.41亿元。这是期末的一个余额,跟半年经营现金净流出讲的是两回事。同期投资活动现金净流入约61.84亿元,其中从理财产品里收回来的钱,明显多于放进去的钱。
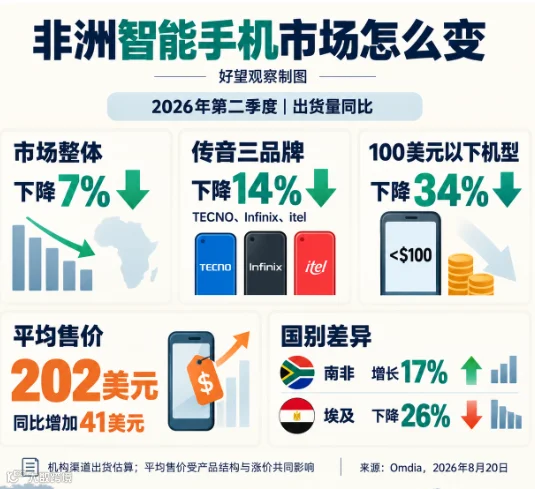
# 非洲入门手机收缩,各国表现分化 非洲还是传音的重要收入来源。上半年公司非洲收入约**130.62亿元**,按披露的数字算,占集团收入约36.87%;新兴亚洲市场收入约138.66亿元,占约39.14%。手机业务收入约占集团收入的**83.88%**,还是最主要的生意。 市场研究机构Omdia在8月20日发布的估算显示,2026年第二季度非洲智能手机出货量同比下降**7%**,传音旗下三个品牌合计下降**14%**。100美元以下的机器传音卖得最多,而这个价位段整个市场的出货量同比少了**34%**。 同一
时间,非洲智能手机平均售价同比增加41美元,到了202美元。Omdia认为有两个原因,一个是卖出去的机器整体上往高价位挪了,另一个是同一个价位段里的机器也涨了价。对掏钱买手机的人来说,入门机的价格压力更直接了。 各国情况也不一样。南非智能手机出货量同比增长17%,尼日利亚、埃及和肯尼亚分别下降11%、26%和15%。 上面这些行业数字说的是非洲第二季度渠道出货的估算,前面那些财务数字说的是传音集团上半年的经营结果。两组数的地域、期间和统计对象都各是各的,讲的是不同层面的事。 香港上市给传音带来了一笔股权融资的钱。公司已经在做的调整,集中在卖哪些机型、卖什么价、囤多少货上。



 好望观察