10月15日,做手机的传音控股在香港挂牌。在非洲扎下根来的中企可以多看一眼,这么多年攒下的生意,怎么跟下一轮扩张要用的钱接上。
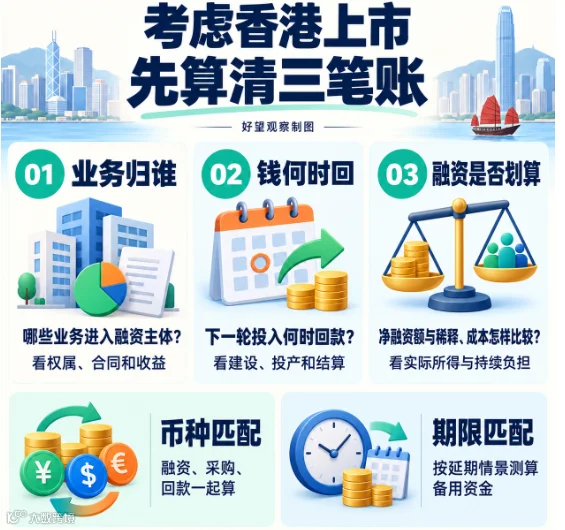
文末那张三问图,可以拿来对着自家的情况过一遍,业务范围、回款安排、融资成本都在上面,过完再想香港上市要不要排进日程。
生意做大,资金也要跟得上
乐舒适卖的东西,非洲家庭天天要用,纸尿裤和卫生巾。这家公司由中国企业家创办,上市主体注册在开曼,在非洲当地生产和卖卫生用品。2026年上半年,集团收入约3.33亿美元。按中报里东非、西非、中非三块收入加总,非洲占了约94.03%。
这门生意已经做出来了。再往前走一步,得另找一笔钱。
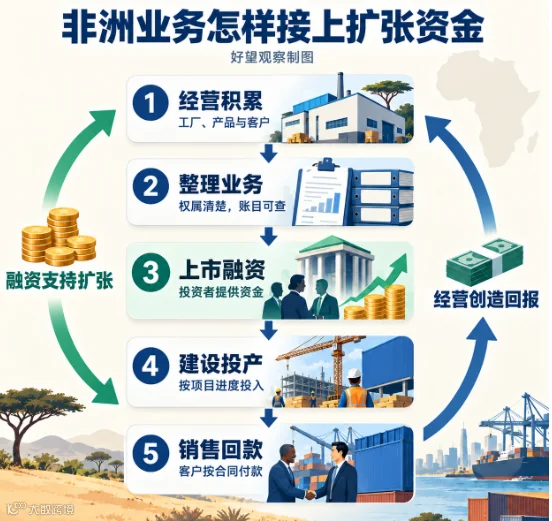
新工厂要建,产线要换,原料和渠道也都压着钱。只靠自己赚的钱往外扩,能走多快全看回款有多快。拉投资人进来等于多一条路,投出去的钱和风险有人一起担。
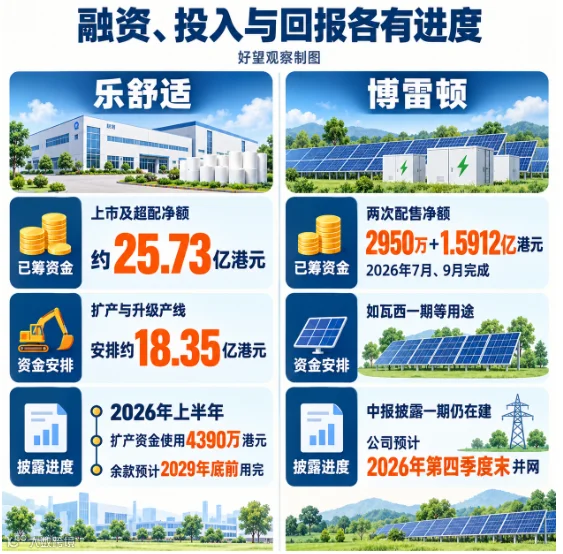
乐舒适上市加上超额配股权全部行使,合计募资净额约25.73亿港元,其中18.35亿港元安排给扩产能和升级产线。这些建设分布在非洲和秘鲁,钱怎么安排,对应的是集团在多国的经营盘子。
已经在非洲做到一定规模的中企,这条路的好处很实在。散在各个国家的工厂、品牌和销售收入,收拢成一套投资人看得懂、查得到的账,再拿它去找下一轮投入的钱。
上市之后,扩张还有后手
上市这件事,敲完钟还不算完。
博雷顿科技注册在境内,在香港发的是H股,业务从电动矿卡这类装备,一路做到非洲矿山的光储项目。它前后两次配售,能看出钱是怎么跟着项目一步步走的。
2026年7月31日,博雷顿做完一笔H股配售,净筹约2950万港元,打算全部投到刚果(金)如瓦西一期项目上,包括买光伏组件和储能部件。
9月18日,公司又配了一次,净筹约1.5912亿港元。其中60%准备投如瓦西一期,20%用在自动驾驶矿卡升级和示范推广,剩下20%留作营运资金和一般企业用途。
两笔钱各有到账的日子,也各有去处。如瓦西一期是30MWp光伏配60MWh储能,中报披露时还在建,预计2026年第四季度末并网。钱到位了,工程还得按节点一步步交出来。
借钱的路子也不止一条。中国有色矿业由中国有色集团最终控股,注册在香港,9月2日发完一笔本金3亿美元、2031年到期的零息可转债,净额准备投到赞比亚卢安夏28号竖井的硫化矿开发。企业可以按项目的年头去挑融资期限,可转债既要还也可能转成股,条件摆在那儿,代价也摆在那儿。
家底清楚,价值才讲得明白
在非洲有业务只是开头。投资人接着要问的是,这门生意到底归谁,靠什么赚钱。
乐舒适的上市主体在开曼,收入来自好几个国家。博雷顿的上市主体在境内,项目落在刚果(金)。投资人买的是上市公司这一层的权益,公司得把这一层跟当地工厂、项目公司、收益之间的关系交代清楚。
土地和设备归谁名下,合同是谁签的,客户把钱付给谁,关联公司之间怎么采购、怎么结算,都得有明明白白的记录。不然老板心里清清楚楚的一门生意,外人看着还是一笔糊涂账,估值和融资谈判都要受影响。
港交所主板上市规则第8.05条列了几套财务测试,同时看营业记录、管理层和控制权的连续性。打算去香港上市的企业,账目、权属、关联交易这些,得边经营边理顺。上市之后还要一直披露经营情况,审计和公司治理的钱也得年年出。
把家底理顺,本来就是给下一阶段铺路。
钱到项目,回报还看经营
钱到了账上,接着要看的是怎么花出去、多久能回来。
乐舒适安排给扩产和产线升级的18.35亿港元,2026年上半年用了4390万港元,余下的钱预计2029年底前用完。公司也披露,部分工厂和产线已经提前动用了这笔钱。进度快慢要看各地的建设安排,只盯一个使用比例,容易看走眼。
博雷顿的情况在另一头。2026年上半年,集团贸易应收账款周转天数到了258天。公司解释说,光储微电网业务按合同还没到回款期,期末新增的应收款把周转天数拉长了。这是集团层面的周转指标,跟某个项目拖了258天含义不一样。
低调的编者按:从卖设备转到自己运营电站,企业得先垫建设投入,再按合同等结算。业务做长了,钱也要陪着走完这一段。
打算往外扩的中企,融资用什么币种、采购付什么币种、回款收什么币种,要摆在一起算。建设和收款要是往后拖,手上的钱能撑多久,也得提前算出来。
所以,已经做出规模、钱要投到哪里说得清楚、也愿意按公众公司的规矩来管的,值得把香港上市放进资本规划里。真正要算的是三件事,哪些业务放进融资主体,下一轮投进去的钱什么时候回来,净融资额跟股权稀释、后续成本比起来划不划算。
这三笔账算清楚了,再定什么时候动身。