



10月12日,上海无问芯穹智能科技股份有限公司宣布完成23亿元C轮融资,公司累计募资达43亿元,单轮与累计融资指标均创下国内AI Infra赛道最高纪录。此前6月份,无问芯穹就以80亿元人民币估值登上胡润研究院发布的《2026全球独角兽榜》。
国资、产业资本与一线VC构成的豪华投资矩阵,数年间持续加码这家企业,这样多元的资本组合在国内创投市场并不多见,资本持续涌入的背后,是对异构算力基础设施赛道成长潜力的押注。
01.
算力炼化厂
无问芯穹的故事,起点在清华园。
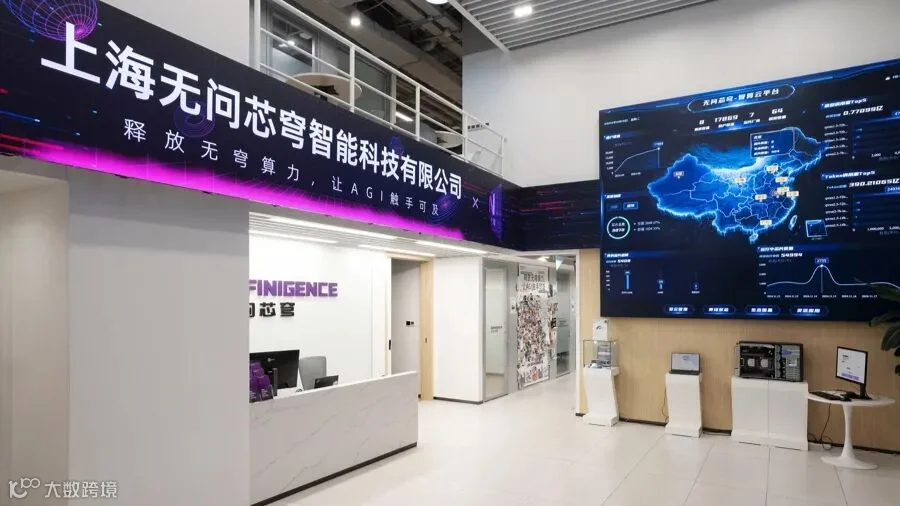
2023年5月,清华大学电子工程系长聘教授汪玉联合学生夏立雪、戴国浩等人创立无问芯穹,夏立雪担任联合创始人兼CEO。汪玉并非首次创业,2016年他与学生共同创办的AI芯片公司深鉴科技,2018年被赛灵思收购。
▲图源:政协联线
与深鉴科技自研AI芯片的路径不同,无问芯穹选择了另一条底层路线。
依托多元异构、软硬协同、自主式AI等核心技术优势,无问芯穹打造了连接“M种模型”和“N种芯片”的“M×N”技术范式,在云与端侧均实现多种模型算法与多种芯片硬件间的极致效率与成本优化。公司核心产品 Agentic Infra自主式基础设施平台与 Agentic MaaS大模型服务平台,可支持十万卡级的超大规模人工智能高效稳定训练、推理及强化学习等任务,正以万亿级的日均Token调用量,服务头部AI企业与科研机构,赋能大模型开发运行的全生命周期,持续输出高质量、大规模、高效率的AI生产力。
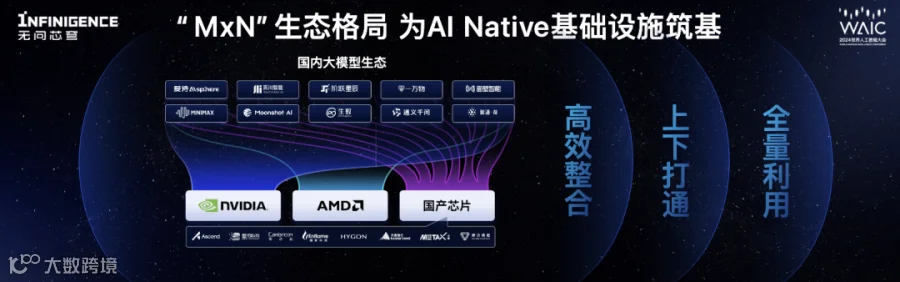
▲图源:量子位;图为无尽芯穹的生态格局体系
技术层面,公司已落地多品牌异构芯片混合训练,算力利用率最高可达97.6%,大幅缩短芯片适配周期、降低大模型推理成本;平台业务高速增长,Token调用量倍数扩张,可支撑十万卡级AI任务,搭建起“算力集散中心、Token工厂、AI生产力商店”三位一体架构,将零散异构算力转化为按需可用、稳定交付的词元服务。其中,作为“前店”的行业解决方案面向文娱游戏、医疗、能源电力等领域,服务Kimi、智谱、联想、理想汽车等客户;作为“后厂”的Token工厂依托自研跨集群异构PDD架构,首Token延迟下降51.5%、单Token成本降低37.5%,过去一年推理成本降幅达10倍;“一中心”算力集散中心已落地3.7万P算力,兼容16款主流芯片,千卡异构混训平台可扩展至万卡,完成昇腾、摩尔线程等四款国产芯片与英伟达、AMD芯片的混合训练,并联合中国电信实现国内首次超4000公里跨域混训验证。截至2026年7月,其MaaS平台单日Token调用量较去年12月增长40倍。
无问芯穹联合创始人兼CEO夏立雪对此有一个精当的比喻:“在Token经济时代,AGI基础设施扮演的角色,如同石化产业链中的炼化厂,它把能源转化为数字石油(Token),为各类AI终端应用和服务输出基础资源,是Token经济的关键枢纽。”
02.
大额募资时刻
本轮C轮融资总额23亿元,投资方横跨国资、产业资本与一线财务投资机构。国资阵营包含杭州高新金投、社保中关村基金(君联资本管理)、珠海科技产业集团等多家平台,多家国资持续加码。;产业投资方囊括联想、腾讯、百度、九坤创投,覆盖算力硬件、大模型、量化交易等产业链板块;财务投资机构汇集红杉中国、洪泰基金等头部VC,大量资本持续追加投资,体现资本对赛道与公司长期价值的共识。
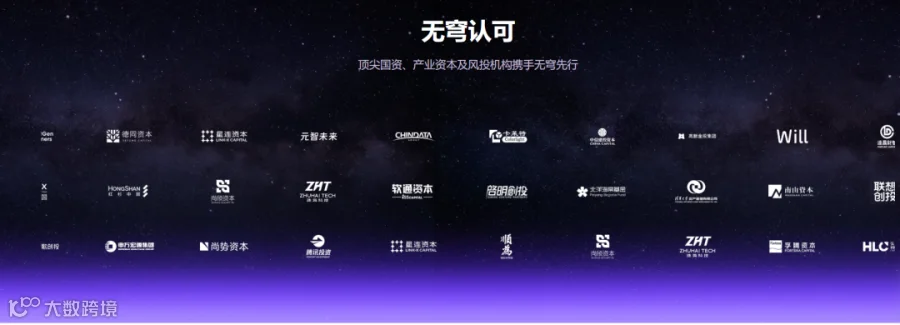
▲图源:无问芯穹;图为融资机构(部分)
资本集中下注,核心锚定其差异化技术壁垒:异构混训能力为国产算力生态提供关键战略底座,可实现四种国产芯片搭配两款海外芯片联合训练,证明国产算力在大模型训练场景具备规模化落地能力;坚持中立平台定位,不自研通用大模型、不生产芯片,使其成为芯片厂商、模型企业、终端客户之间的中立协同枢纽,避免与上下游直接竞争;而持续下行的推理成本,则进一步强化商业化预期。
回溯无问芯穹的融资历史:公司成立仅4个月即落地天使轮,百度、智谱AI、经纬创投、真格基金入局;2024年A轮融资近5亿元,社保中关村基金、启明创投、洪泰基金联合领投,成立16个月累计融资规模接近10亿元;2025年11月A+轮再斩获近5亿元;今年5月完成超7亿元新一轮融资,刷新国内AI原生基础设施赛道单笔融资纪录。叠加本次C轮23亿元募资,成立三年,累计融资达到43亿元,单轮融资规模、累计融资总额两项指标,都创下国内AIInfra赛道新纪录。这笔资金将用于异构算力技术迭代、算力集群扩容与生态建设,为公司股改后冲刺港股IPO提供资金储备。
03.
多重共振下的资本选择
无问芯穹创下的融资纪录,是AI Infra赛道资本热潮的缩影,多重因素共同促成本轮资本集中押注。国内推理算力需求正迎来爆发,截至2026年3月,国内日均Token调用量突破140万亿,相较2024年初增长超千倍,对比2025年底100万亿的规模,仅三个月便再度增长超四成。行业重心从大模型训练竞赛转向商业化落地,推理算力接替成为增长核心引擎,成本敏感度显著提升,无问芯穹的Token工厂实现推理成本十倍级下降,锚定AI应用规模化落地的经济边界。

▲图源:新浪
芯片体系碎片化已是行业普遍难题,不自研芯片、不开发通用大模型的中立算力服务商,由此在产业链中占据关键位置。海外对标企业Fireworks AI、Baseten、Together AI估值在近两年大幅攀升,Fireworks AI最新估值达到175亿美元,三家公司背后是英伟达的注资投入,也印证行业竞争的重心,已经转向如何以更低成本、更高效率实现模型规模化部署。异构混训技术更承载国产算力自主的战略价值,全球算力供应链不确定性加剧的背景下,无问芯穹千卡级异构混训平台可支持四款国产芯片与两款进口芯片联合完成大模型训练,证明国产算力生态在训练场景具备实质落地能力,国资投资方的布局同时兼顾财务收益与产业战略诉求。
广阔的市场空间构成资本入场的底层支撑。Gartner预计2026年全球AI支出将达到2.59万亿美元,AI基础设施板块规模1.43万亿美元,占整体AI支出45%以上;行业机构预测,国内AI算力市场预计同年达到515亿美元,同比增速37%,万亿赛道的增长确定性,支撑资本持续涌入AI基础设施领域。
04.
结语
本轮C轮融资很可能是无问芯穹的Pre-IPO轮。
今年3月,公司完成股份制改造,更名为上海无问芯穹智能科技股份有限公司。据行业消息,公司已以保密形式向港交所递交IPO申请,计划募资数亿美元,最早于2027年上半年挂牌。若成功上市,无问芯穹将成为国内AI Infra赛道最受关注的上市企业之一。
GPU集群、AI加速器、液冷、低延迟互联、模型可观测性等基础设施正成为企业从实验走向生产的关键支撑。无问芯穹在这个拐点上占据了“算力运营商”这一产业链枢纽位置,其价值不亚于“所有模型厂商都需要台积电”的产业逻辑。
43亿元的融资,指向 “算力向生产力转化” 这一核心产业命题,其发展走向关乎 AI 打通行业落地的最后一公里。
本文由胡润百富综合整理
❖ END ❖