



先看一个数字:全国公路货运的运价指数,这几年一直在低位徘徊,而同期柴油、轮胎、保险、人工没有一项是降的。
这就是当下物流行业最本质的困境——收入端被压着,成本端往上顶,中间的利润被夹没了。


第一层风险:运价内卷,价格战没有赢家。

公路货运的市场集中度极低,数百万个体司机和中小车队在同一条线上抢货。货主招标普遍采用"低价中标"或"多轮压价",加上网络货运平台把运力价格透明化,运价被持续拉到接近成本线。问题在于,一旦跌破成本,承运方只有两条路:要么偷工减料(超载、拼车、降低保养),要么直接退出。前者带来安全和货损风险,后者带来运力波动。表面上是货主省了钱,长期看是整条链的质量在下降。

第二层风险:人力断层,司机荒是结构性的,不会自己好转。
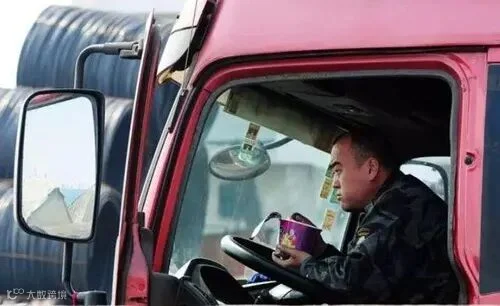
A2司机的平均年龄在四十五岁上下,年轻人不进来。原因很实在:收入不比进厂高、作息毁身体、职业没面子、路上的不确定太多。结果是老司机到龄退出,新人补不上,运力缺口持续扩大。对企业来说,这直接表现为招聘成本上升、司机流失率提高、旺季调不到车。更深的影响是时效不稳定——一条线路靠的那几个熟手一走,交付承诺就成了空话。

第三层风险:成本刚性上涨,且大部分不可控。

燃油占公路运输成本的三成左右,油价受国际市场和政策影响,企业毫无议价权。过路过桥费、保险、车辆折旧、维修、轮胎,每一项都在涨。新能源车看起来是解法,但购置成本高、续航和补能限制、二手残值低,对干线长途的适用性仍有疑问。成本涨不上去(运价提不了),就只能从内部挤,挤压空间已经很有限。

第四层风险:需求端结构在变,传统货源在缩。

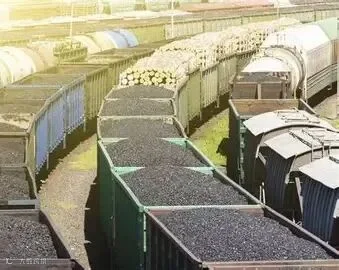
大宗商品(钢材、煤炭、建材)运输受地产和基建投资放缓影响,需求明显走弱,而这批货曾经是很多车队的主力。制造业向高端化、柔性化转,对运输的要求变成小批量、多频次、高时效,传统的整车大票模式不再吃香。电商和即时零售则把大量需求导向了快递和城配网络,传统干线企业被挤到中间地带。需求不是消失了,是换了一种形态,而运力结构没能及时跟上。

第五层风险:政策和合规趋严,灰色空间在收窄。

超载治理、货车限行、排放标准升级、网络货运平台的税务合规要求,这几年都在收紧。以前靠打擦边球省下来的成本,现在要按规矩补回去。这对规范经营的企业是好事,对靠低成本生存的企业是生死线。同时,税务和票据监管趋严,过去一些不规范的结算方式已经走不通,资金和合规压力都在上升。

第六层风险:资金链,这是最要命的一条。
物流是典型的垫资生意。货主账期普遍在三十天到九十天,有的更长,而司机工资、油费、路桥费必须现结。中间的现金流缺口全靠企业自己扛。一旦大客户拖款,或者一两笔坏账,中小物流企业的资金链可能直接断掉。这几年行业里因为资金问题倒下的企业,比因为没业务倒下的多得多。
把这些风险摊开看,结论很清楚:物流行业已经从"增量竞争"进入"存量淘汰"阶段。过去靠规模扩张、靠低价抢量、靠打擦边球活着的模式,现在每一条都在失效。
能活下来的,大概率是三类:一是把成本管到极致的运营型企业;二是绑定了稳定客户、有长期合同托底的企业;三是能在某个细分赛道(冷链、危化、大件、区域日配)建立不可替代性的企业。
中间那些既没有规模优势、又没有差异化、还背着高账期的,接下来三年会很难。