


Industry weatherman 产业气象员
2026年消费耳机市场正在发生结构性分化,传统TWS耳机进入存量下行周期,而OWS开放式耳机成为行业为数不多的增长赛道。
从9月TWS蓝牙主控芯片TOP10出货榜单可以看到,出货规模依旧由杰理科技、中科蓝讯把持,但市场增长逻辑已经发生切换,伴随终端形态迭代、AI耳机功能普及,耳机厂商主控芯片供应商正在发生替换,结合头部芯片设计公司半年报业绩,能够看清蓝牙音频芯片行业正在从“拼出货规模”走向“拼产品结构”的新阶段。

杰理科技、中科蓝讯两家国产主力厂商,合计出货达到99KK,在榜单中占据绝对出货体量优势,承接大量高性价比传统TWS耳机订单。高通、恒玄科技、苹果三家处在第二梯队,出货量接近,主要面向中高端品牌耳机,值得重点关注的是物奇微电子,出货量为8.40KK,成为榜单中增长势头最突出的国产芯片厂商,也是OWS、AI耳机赛道的核心受益者。络达、三星、海思、索尼出货体量相对有限,分别服务自有品牌与部分第三方终端客户。
行业大背景下,传统TWS耳机已经迎来周期拐点,2026年全球TWS耳机市场出现阶段性下滑,国内换机需求提前释放,整机出货承压,单纯依靠传统入耳、半入耳TWS拉动芯片出货的时代已经结束。与之形成鲜明对比,OWS开放式耳机(耳夹式、耳挂式)逆势高增,国内线上市场开放式耳机销量占比持续提升,耳夹形态成为增长主力,终端品牌包括倍思、漫步者、QCY等都在加码OWS产品线,这也直接传导至上游蓝牙主控芯片环节。
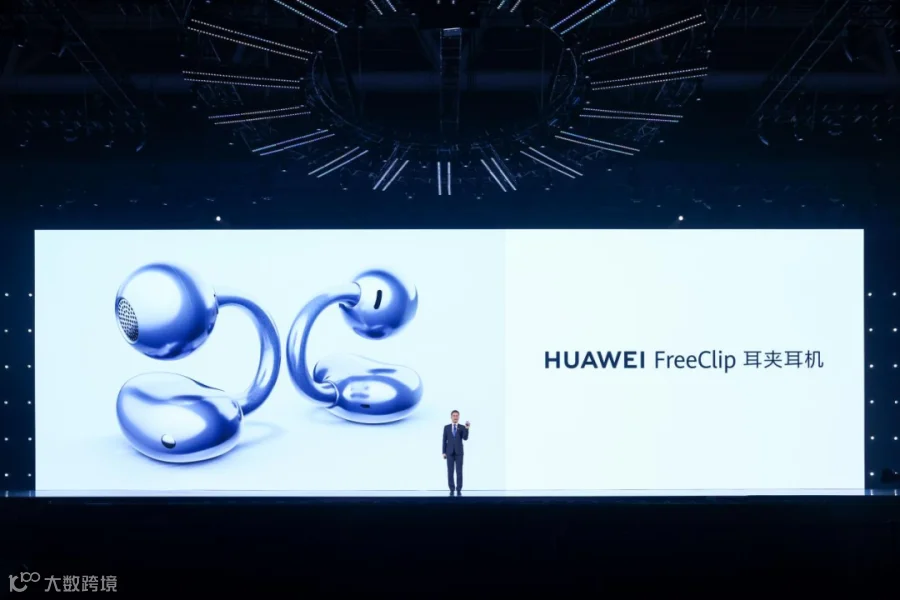
OWS耳机相比传统TWS,对芯片提出了全新的硬件约束,开放式耳机没有物理耳道密封,对多麦ENC通话降噪、定向音频算法、整机功耗控制要求更高,同时AI语音交互、端侧大模型功能逐步下放到中高端OWS机型,需要芯片内置更强DSP与NPU算力,不再是过去单纯比拼蓝牙连接的芯片方案,这就带来行业第一个显著变化:终端耳机厂商正在发生主控芯片供应商替换。
过往低价白牌TWS时代,杰理、中科蓝讯凭借高集成、高性价比方案拿下海量订单,而进入OWS爆发周期,市场出现分层:入门价位OWS依旧沿用杰理、中科蓝讯的芯片方案,两家企业也针对性推出面向开放式耳机的新品,适配倍思等品牌入门耳夹耳机,守住出货基本盘。
但中高端OWS机型,越来越多品牌开始切换到物奇微、恒玄、高通的平台,物奇微WQ703X系列凭借RISC-V架构、低功耗、DSP+NPU算力优势,大量导入耳夹式OWS产品,也是本次榜单物奇微出货快速抬升的核心原因,高通则依靠S系列平台服务高端OWS品牌,传统白牌芯片很难满足高阶降噪、AI功能需求,供应商替换现象持续上演。
芯片榜单的变化,最终要回到终端,2026年第二季度全球TWS品牌出货7897.38万对,同比仅增长6.5%,环比增长0.5%——已经基本横盘。中国市场更冷,上半年耳机耳麦销量同比下降15.9%。
同一季度,OWS开放式耳机品牌出货1233.01万对,同比增长35.5%,环比增长14.3%,占TWS的比重从2025年同期的10.14%升到13.55%,OWS的增速是TWS整体的五倍以上。
对芯片厂商而言,这个结构变化的意义在于:OWS与TWS用的是同一类主控平台,但OWS的形态差异带来了新的器件需求——耳夹与耳挂结构更依赖低功耗设计,部分旗舰开放式产品还会额外增加独立功放芯片。
展望后市,传统TWS大盘难有大幅回暖,OWS开放式耳机将持续成为蓝牙音频芯片的核心增量,未来芯片厂商的竞争不再只比拼月度出货榜单数字,而是看能否抓住OWS、AI耳机的产品升级浪潮,完成产品结构升级。对于杰理、中科蓝讯这类出货龙头,挑战在于向上突破中高端;对于恒玄、物奇微,机会在于借OWS浪潮持续扩大品牌客户渗透率。
耳机终端的形态变革,正在重塑整个蓝牙主控芯片的竞争天平。
