


原创声明丨本文案例来源:跨境合规研究院,欢迎个人转发,谢绝媒体、公众号或网站未经授权转载。
当企业拆除境外架构转向A股,而美元基金希望退出时,退出款是否必须由创始人自掏腰包?答案是否定的。市场常误以为拆红筹的资金压力最终均由创始人承担,但纵观A股大量IPO案例,资金偿付从未有统一标准。
资金来源与付款责任需综合判断,取决于境外股东是否继续持股、是否有新投资人进入,以及创始人在历史融资和本次重组中签署的具体文件。本文结合康龙化成、赛诺医疗和阿尔特三大经典案例,拆解资金压力的合规化解路径,精准界定创始人需自行承担资金的真实场景。
一、拆红筹的核心资金压力:根源在于境外投资人安置
常见红筹架构中,投资人持有境外控股公司股份,再通过股权或协议控制境内实体。拆除境外架构转投A股时,涉及持股关系调整、境内增资、资产整合及合同处理。其中,境外股东是选择现金退出还是继续持股,直接决定资金安排方式。
1. 现金退出:需要安排对价,但不预设创始人买单
若美元基金不愿继续持有境内股权,需协商退出价格和付款安排。资金来源可以是原有股东,也可以是新引入的投资人;是否需要创始人个人承担,视具体交易和协议而定。
需区分“境外公司回购自身股份”与“创始人或第三方受让股权”,两者的交易主体和付款义务不同,不能将所有退出安排笼统称为“创始人回购”。
2. 继续持股:减少现金退出需求,但不等于零成本
若投资人愿意继续持股且符合外资准入要求,可协商将境外权益转换为境内持股。这种“权益平移”虽描述了重组结果,但实际操作仍可能涉及境内股权转让、境外股份回购、境内增资等步骤。能否通过对价抵销减少现金交割,需结合交易主体、债权债务关系及外汇、税务要求判断。
同一家企业中,部分股东退出、部分股东留守的情况并存。即使无大额现金退出,税费、增资及其他重组支出仍需单独安排。
二、三个IPO案例,资金安排各有侧重
01 康龙化成:以新投资资金支持境外股东退出
康龙化成在2015年至2016年拆除红筹架构时,引入新的财务投资人。招股书披露,新投资人从境外康龙控股受让境内康龙有限约41.71%的股权,转让价款扣税后支付至康龙控股,用于支付退出财务投资人的股份回购对价。相关环节扣缴非居民企业所得税约1.03亿元。
同时,实控人楼小强和原股东GL通过境内增资调整持股。招股书明确,楼小强个人境内增资对价约1165.38万元,并就特定情形下的税款出具了预先代缴承诺。
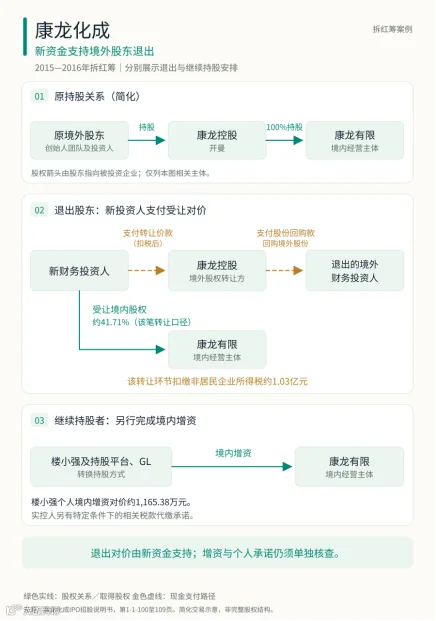
由此可见,新资金可支持原投资人退出。但“退出对价由新资金支持”不等同于“创始人在整个重组中无出资、无付款承诺”。
02 赛诺医疗:用对价抵销完成相关股东的权益转换
赛诺医疗提供了另一种路径:相关境外股东继续持股,通过对价抵销完成权益转换。2017年,Decheng Capital等九方境外主体受让赛诺控股持有的境内公司股权,形成应付股权转让价款;2018年,赛诺控股回购这些股东持有的境外股份,形成应付回购对价。两项等额债务最终抵销,相关股东无需另行支付这部分股权对价。
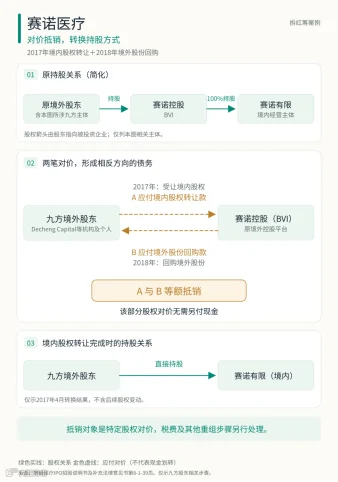
该案例解决了继续持股者的路径转换问题,并未让希望现金退出的基金在不收现金的情况下完成退出。法律意见书特别强调了抵销双方均为境外主体、互负等额债务等事实。因此,不能简单认为任何股权转让款和回购款都能直接抵销,相关税费及其他重组步骤的资金需求亦不能省略。
03 阿尔特:部分股东延期付款,其他安排另行处理
若受让方暂时无法一次性支付全部款项,且各方具备协商空间,可通过协议安排延期支付。阿尔特的红筹拆除展示了这一思路。
根据披露,境外投资人GSR和Sequoia Capital等通过境内股权转让与境外股份回购相衔接,以境内股权转让款与阿尔特开曼应付的股份回购款相抵,减少了实际现金支付。与此同时,阿尔特投资、弘达义茂等境内股东受让股权的转让价款采用延期支付安排:10%于2024年7月11日起六个月内支付,剩余90%于2028年1月11日起六个月内支付。

需注意,上述日期为协议约定的付款期限,不代表款项已按期支付。阿尔特招股书披露时,相关付款期限尚未届至。从重组设计看,延期支付可减少当期现金支出,分散未来压力,但这并不意味着股权转让义务被免除。付款义务人、金额及时间仍受协议约束。
此安排的可行性取决于谈判空间、付款保障及投资人退出期限。对于存续期临近届满、需及时回收现金的基金,长期延期支付未必可行。

阿尔特案例表明,重组资金压力并非只能通过一次性筹集大额现金解决。对价抵销可减少实际现金交割,延期付款可改变现金支出时间分布,但两种方式均不等同于付款义务消失。
三、划重点!这三类场景,创始人必须出钱兜底
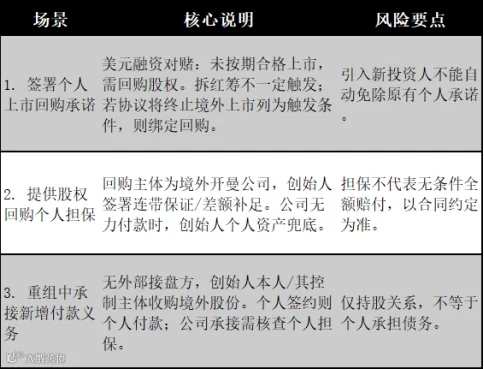
前述案例显示,交易结构可改变资金来源、结算方式和付款时间。但若创始人负有独立合同义务,情况则不同。需注意,下列情形并不意味着创始人必然承担付款责任,具体仍取决于协议约定、义务触发情况及法律规定。
1. 以个人身份承担了回购义务
融资协议可能约定,若企业未在规定期限内完成合格上市或发生其他约定事件,由特定主体回购投资人股份。需核查回购义务人是公司、创始人还是双方共同承担;创始人是否以个人身份作出承诺。
拆红筹是否触发回购,需回归协议本身:合格上市是否包含A股?终止境外上市、启动境内重组是否属于触发事件?后续补充协议是否变更或解除原有义务?涉及境外融资文件时,还需结合其适用法律分析。
2. 提供了个人保证或其他增信承诺
有些交易中,境外公司承担回购义务,创始人额外提供个人保证、差额补足等承诺。适用中国内地法时,一般保证与连带责任保证的追责条件不同。连带责任保证并非一律要等公司“无力偿还”才能追责;债务人不履行到期债务或发生约定情形时,债权人可在保证范围内向保证人主张责任。
差额补足也不能一概等同于保证,应根据承诺内容判断其属于保证、债务加入还是其他合同义务。判断个人是否需偿付,应先确认承诺性质和追责条件,再核查责任范围。
3. 在重组中新增了个人付款义务
若创始人以个人身份受让投资人股份,或在重组文件中明确承诺共同付款,可能形成新的个人合同义务。若受让方是创始人控制的公司,应先确认公司付款义务,再核查创始人是否另外提供保证、共同付款等个人承诺。不能仅凭“公司由创始人持有”就将公司债务认定为个人债务。
即使确有个人付款义务,承担责任与资金来源也需分别讨论。是否通过融资、第三方代付等合法安排履行,应在交易文件中落实。
此外,原有回购义务或保证责任不会仅因股权架构调整而当然消失,也不会永久保留。适用中国内地法时,债务履行、有效抵销或债权人免除等均可使债权债务终止。重组交割时,除确认股权转移外,还应同步核查退出对价是否结清、原回购承诺及个人保证是否已履行或有效解除,并在交割文件中明确继续存续的义务由谁承担、何时到期及创始人的个人责任。
四、结语
拆红筹的资金困局,从来不是“创始人必须买单”的单选题。通过新资金接盘、对价互抵、分期延付等合规交易设计,绝大多数优质企业能规避创始人即时大额出资的压力。
但创业者需谨记:结构解的是资金,协议定的是责任。启动红筹拆除前,务必全面核查历史投融资协议和最新重组协议,逐一厘清回购义务、担保责任及触发条件。在股权重置的同时,同步完成责任解除、义务豁免的书面约定,才能真正实现无负债、无隐患、零兜底的干净重组,为后续A股上市扫清障碍。