


近期,不少跨境卖家对“赛维2.0”模式存在误解,认为前端采购无需发票、境内店铺公司仅需申报所得税即可。这种观点往往忽略了税务合规的核心逻辑。本文将深入解析赛维2.0的业务底层逻辑,辨析“真外采”与“伪外采”,并明确各环节的税务处理规范。
一、赛维2.0业务底层逻辑解析
01
先搞懂赛维2.0的业务底层逻辑
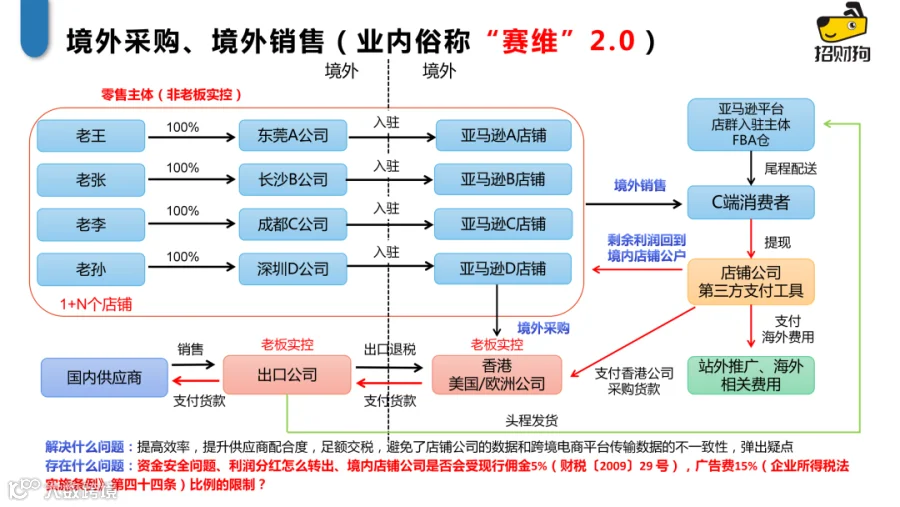
赛维2.0外采外销的标准业务链路如下:
境内出口公司统一向供应商采购,以0110一般贸易方式报关出口给香港公司。货物进入FBA仓后,法律所有权归属于香港公司;随后,香港公司将货物转卖给各家境内店铺公司,由店铺公司在亚马逊等平台上销售给终端消费者。
二、辨析“真外采”与“伪外采”
02
你到底是真外采还是伪外采?
部分声称采用赛维2.0模式的卖家被税务局质疑真实性,要求提供香港公司向供应商采购的报关单及物流单证。这类卖家往往只是名义上通过香港公司采购,实际报关时仍采用“买单出口”,无法提供境内出口公司卖给香港公司的完整单证链,即为典型的“伪外采”。
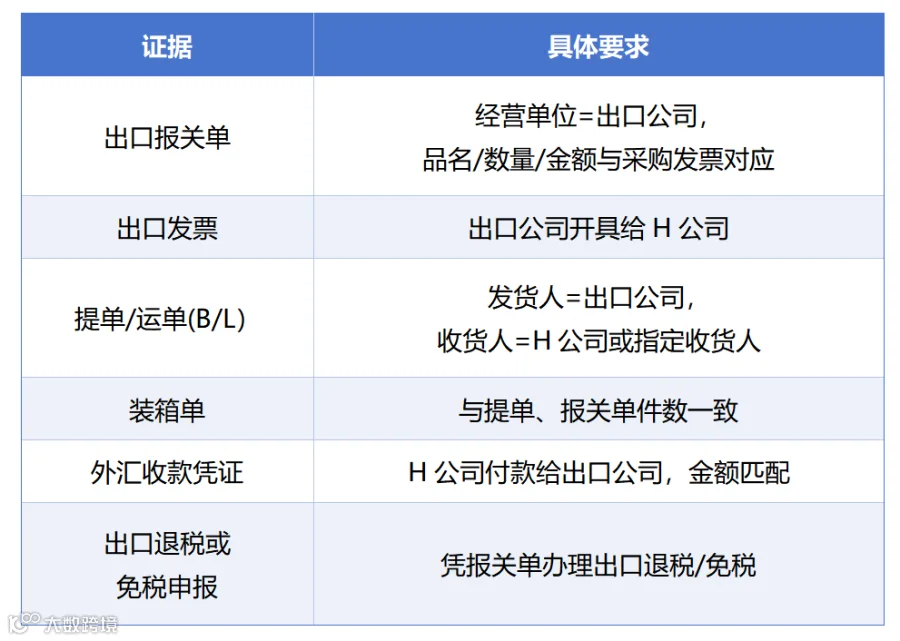
真外采的两个关键节点及佐证资料
节点1:境内出口公司 → 香港控股公司 H(出口报关)
核心证明点:货物真实出境,且报关主体为出口公司。
佐证资料:
节点2:香港控股公司 H → 香港店铺公司 A/B/C(转售)
核心证明点货权从香港公司转移至店铺公司。
佐证资料:
1. 销售合同
2. 发票
3. 货件号/物流轨迹
4. 转让定价文档
5. 付款凭证或往来流水
三、前端无票采购的合规风险
03
走赛维2.0,采购前端无票的风险?
只要采购前端无票,就无法实现100%合规。常见的替代方案如1039市场采购贸易和9610核定征收,在当前监管环境下局限性明显:
- 1039市场采购贸易:要求在试点地注册个体户、实地经营、产品符合目录且年销售额限制在500万以内。多数卖家仅为挂靠地址,实际经营地与采购地不符,且规模远超限制,适配性低。
- 9610核定征收:虽政策允许“无票免税+所得税核定”,但未全国统一落地,各地执行口径不一,可落地范围极小。
因此,追求真正合规的前提是前端必须取得发票(专票或普票)。
四、赛维2.0各主体税务处理详解
04
赛维2.0下的各公司到底要怎么交税?
1. 境内出口公司
增值税:出口环节免税,凭进项发票办理出口退税。
企业所得税:就货物贸易利润(销售收入 - 供应商采购成本 - 费用)在境内缴纳。
2. 境内运营公司
增值税:赛维2.0模式下,运营公司服务对象为境内店铺公司,属于境内应税服务,需正常缴纳增值税。(注:赛维1.0中若服务对象为香港公司,符合条件的可申请跨境免税。)
企业所得税:就收取的服务费收入(扣除对应成本费用后)在境内缴纳,符合条件可享受小微企业等税收优惠。
3. 香港公司
利得税:就其在香港产生的利润(向店铺公司的转售收入 - 采购成本 - 其他境外费用)按两级制税率申报缴纳(首200万港元利润税率8.25%,超出部分16.5%)。
4. 境内店铺公司
增值税:免征。因业务实质为“从境外(香港公司)采购货物,并在境外(亚马逊平台)销售给境外消费者”,购销均发生在境外。部分地方税局可能要求提供上游香港公司的报关单、采购发票、物流单等单证以佐证货物确在境外。
企业所得税:按平台推送数据申报收入,扣除向香港采购货物的成本及平台费用后,对剩余利润申报所得税。
特别提醒:关于佣金5%参考线、广告费15%上限及形式发票扣除的合规性,能否全额扣除需提前与所属主管税局沟通确认。
综上所述,赛维2.0是跨境卖家合规化的路径,而非钻空子的工具。“前端不用票、只报所得税”是对政策的片面误读,不仅无法降低风险,反而可能增加后续合规成本。唯有建立完整的合规认知,才能确保业务稳健发展。
