

 当了十几年老二,快手这次要争第一。
可灵AI估值直逼母公司,快手启动分拆上市
一个面世仅两年多的新业务,其身价已直逼养育它的母公司。这并非戏言,而是快手与其旗下AI业务可灵正在发生的现实。
近日,据彭博社披露,可灵AI已选定中金、高盛与瑞银三家承销商,计划最早于明年赴港上市,拟募资规模不低于10亿美元。
在此之前,随着国家人工智能产业投资基金与正大机器人入局,可灵AI的投后估值已定格在约1228亿元人民币。而同期快手的收盘市值约为1452.99亿港元(约合人民币1246亿元)。这意味着,这个2024年6月才正式上线的“亲儿子”,在资本市场的定价上已几乎与“亲爹”平起平坐。
资本市场动作频频的同时,快手内部也进行了重大架构调整。9月30日,快手发布内部公告:创始人程一笑亲自兼任社区科学线负责人;原负责人于越转任可灵AI董事兼CEO,全权负责可灵业务;同时合并智能办公平台部和AI生产力中心,设立“企业AI生产力”虚拟组织,旨在利用AI改造内部流程。
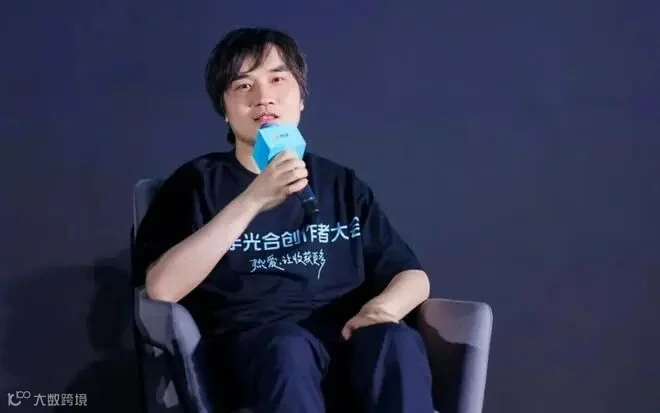
于越,可灵AI董事兼CEO
此次调整逻辑清晰:于越全职管理可灵,赋予创新业务更大的决策自由度以应对外部竞争;程一笑亲掌社区、算法和内容生态,守住基本盘,确保AI技术与主站业务不脱钩;“企业AI生产力”则向内发力。据快手二季度财报显示,截至今年6月,快手员工使用自研AI Agent的比例已超92%,研发代码中AI贡献占比达60%。
向外冲刺与向内改造双线并行,目标均指向AI业务的全面突破。
自带光环:从技术领先到商业变现
回顾可灵的发展历程,其出生便自带主角光环。2024年6月,可灵AI正式上线,对标OpenAI的Sora,成为全球最早面向公众开放的视频生成大模型之一。
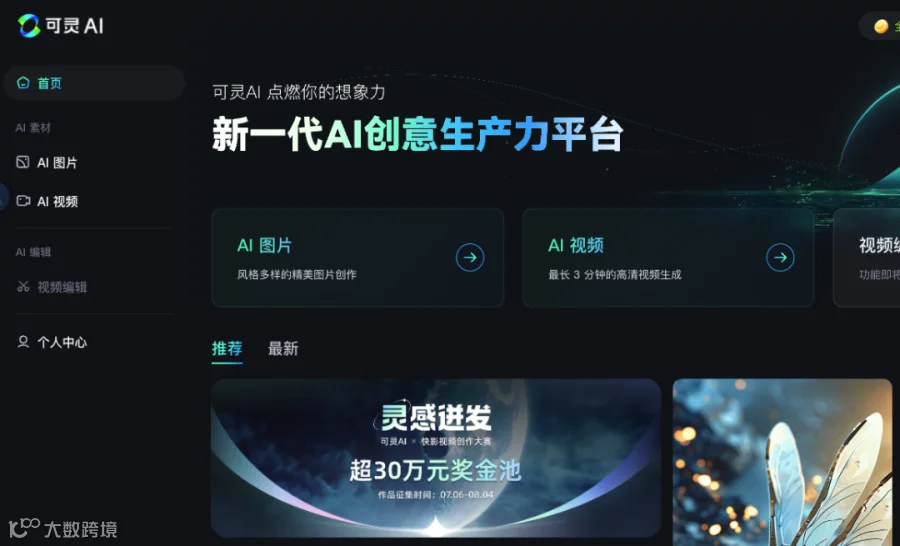
图源:可灵AI
两年间,可灵全球用户突破1亿,覆盖224个国家和地区,服务企业客户近5万家,业务触角延伸至广告营销、影视动画、游戏制作等多个行业。
除了行业地位,强劲的盈利能力是快手对其信心的核心来源。快手2026年二季度财报显示,可灵AI单季营收突破8.5亿元,同比增长逾200%;一季度营收为6.5亿元,同比增幅超过300%。截至今年3月,其年化收入运行率(ARR)已逼近5亿美元,较去年同期增长约四倍。
在实际应用层面,可灵同样交出了亮眼答卷。AI短片《纸手机》全程借助可灵等AI工具完成,创作周期仅3天,全网播放量破亿,曾亮相戛纳电影节短片角并入围北京国际电影节AIGC单元。
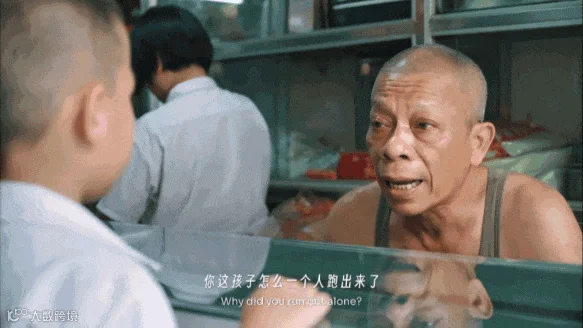
图源:抖音精选App
今年5月的戛纳电影节上,可灵AI主办了一场行业论坛。美国导演乔恩·欧文借助可灵拍摄的亚马逊Prime剧集《大卫王朝》,观看人数超5000万,成本仅为传统制片厂报价的三分之一;韩国导演梁益准的院线科幻长片《RAPHAEL》,传统拍摄需150至300人及200万美元预算,而其团队仅7人,主要预算投入在了可灵AI等工具上。
为何放手?算力成本高企与独立融资需求
尽管可灵表现强劲,但快手选择将其独立分拆,核心原因在于资金压力。
2026年,快手集团资本开支预计约260亿元,较2025年增加110亿元,其中相当一部分用于储备AI算力。仅一季度,快手资本开支就约为120亿元。然而,同期集团经调整净利润为33.7亿元,同比下滑26%。换言之,AI业务的高昂算力成本让快手主业利润承压。
可灵明面上是快手的“第二增长曲线”,暗地里却因巨大的算力消耗持续吞噬公司利润。与阿里、字节、腾讯不同,快手的AI资产既未深度嵌入电商生态作为发动机,也未掌握流量入口成为超级App,更缺乏背后持续输血的金主。
因此,快手选择了独立分拆。今年5月12日,快手在港交所公告,董事会正在评估重组可灵AI相关资产及业务的方案,涉及引入外部融资。

图源:快手
7月2日,快手披露北京可灵增资协议,增资总额上限为204.47亿元(约30亿美元),腾讯、阿里云、百度以及华策影视、芒果系等产业资本参与。8月31日,国家人工智能产业投资基金和正大机器人分别认购14亿元和约1.31亿元,本轮认购额度用尽。按增资条款测算,投后估值约1228亿元。
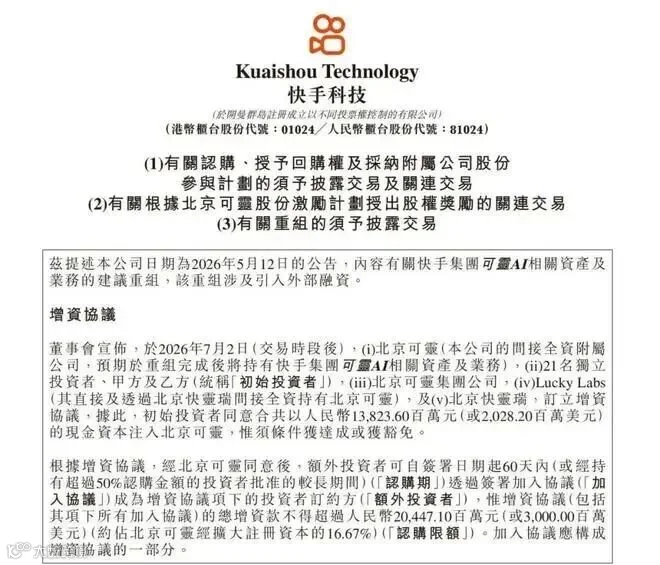
图源:快手
三重巨变下的必然选择
可灵的上市并非孤立事件,而是置于三层行业巨变背景下的战略抉择。
一、电商行业进入“AI原生”时代
2026年被视为“AI原生电商元年”。阿里二季度资本开支677亿元,主要用于AI基础设施,并打通淘宝与千问大模型;京东预计全年AI相关研发投入同比增长超200%,一季度使用AI导购“京言”的用户接近8000万;字节跳动旗下的豆包则将AI直接做成交易入口,实现选品、下单、支付全程闭环。
在此背景下,AI已从锦上添花的技术储备变为电商平台的生存基石。可灵处于内容电商变革的交叉点,既是快手应对变革的武器,也是一块可单独定价、融资的优质资产。
二、AI赛道资本热度空前
Crunchbase数据显示,2026年上半年全球初创企业融资约5100亿美元,刷新历史纪录,其中逾七成流向AI公司。OpenAI以8520亿美元估值完成融资,Anthropic估值达9650亿美元,两家均已提上上市日程。涌入AI领域的资金规模远超商业变现速度,推高了头部玩家的估值。
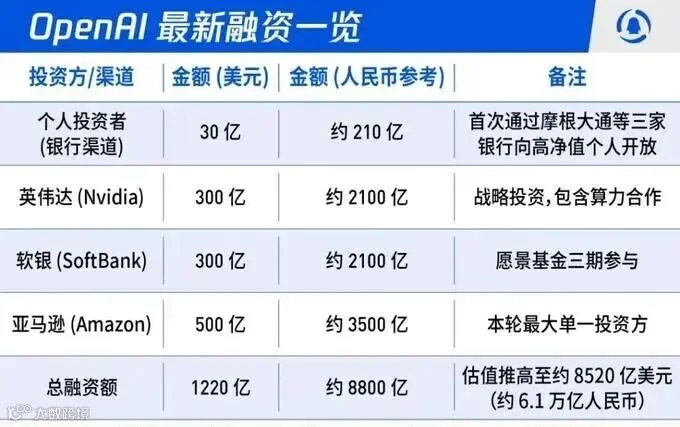
图源:腾讯科技
三、可灵面临的关键关口
在行业改写入口、资本堆高估值的浪潮下,可灵面临三个现实考量:
- 母公司减压:快手主业增速放缓,直播收入下滑,可灵的高投入拖累利润表。独立上市既能为AI业务输血,又能美化母公司报表,保留持股价值。
- 窗口期紧迫:2026至2027年是大模型IPO集中落地期,智谱、MiniMax等竞争对手已抢跑。可灵必须抓住这一时间窗口。
- 算力军备竞赛:视频生成是算力消耗最剧烈的赛道之一。尽管ARR接近5亿美元,但高昂的研发与算力成本仍需通过上市募资来维持竞争力。
对快手而言,这是一把双刃剑:好处在于引入外部资金,让资本市场单独为AI定价,带动母公司估值重估;代价则是核心资产控制权稀释,且需承担上市后股价波动的风险。
总体而言,可灵上市表面是为AI找钱,实则折射出巨头们在AI时代的集体焦虑——所有人都坚信AI是未来,但鲜有公司能仅靠AI实现自我造血。快手率先行动,旨在通过最大化业务增量,尽快兑现可灵这张通往未来的船票。