

·聚焦:人工智能、芯片等行业
火箭商业的核心竞争力正从“点火成功”转向“高效着陆”。随着中国商业航天梯队成形,竞争指标已从发射次数升级为运力吨位。
按“吨”计分:中国民商火箭跻身全球第二
据海外航天数据平台FlightAtlas更新数据显示,截至9月28日,全球年度航天发射超170次,入轨总质量近1900吨。SpaceX以星舰单次约52吨的载荷量断层领跑。
值得注意的是,拥有中科院基因的中科宇航前三季度入轨载荷约9吨,位居国内民营第一、全球民商第二。东方空间、蓝箭航天、星河动力相继入轨,四家中国企业在国际榜单上完成会师。
这一变化标志着中国商业航天的考核指标已从单纯的“成功次数”转向更具实质意义的“运力吨位”。尽管与星舰相比仍有差距,但自2019年双曲线一号实现零的突破以来,中国民营火箭在七年内已跃升至全球民商第二梯队。

技术路线分化:固体保交付,液体拼复用
固体火箭:现金流与交付密度
固体火箭凭借成熟的技术和稳定的交付能力,成为当前商业航天的现金牛。
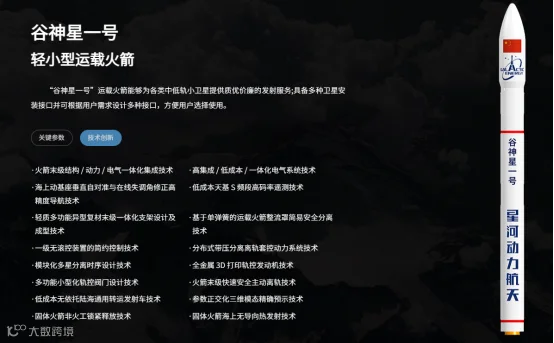
- 星河动力:谷神星一号累计完成22次入轨发射,订单排至2028年。其新一代智神星一号采用3D打印技术,制造周期大幅压缩,运力达5-7吨。
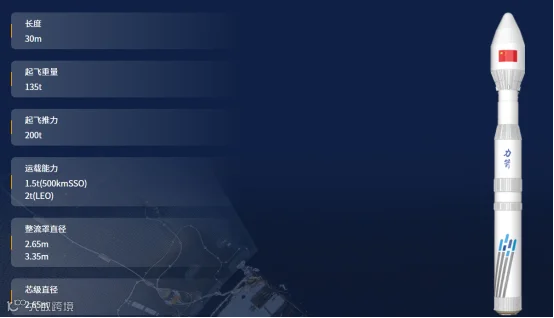
- 中科宇航:力箭一号保持高频发射节奏,测试发射周期压缩至10天,具备年产30发的固体产能。其力箭二号采用“通用助推器核心”构型,通过模块化组合显著降低配套成本,并规划了“集束回收”技术。
- 东方空间:引力一号作为全球最大固体运载火箭,刷新了民营商业发射的入轨重量与价值纪录。目前,其引力二号液氧煤油发动机已完成长程热试车,预计四季度具备首飞条件。

液体火箭:复用技术决定未来座次
液体火箭的可重复使用技术是降低发射成本的关键。一子级成本占全箭七成,复用是唯一能大幅降本的路径。
- 蓝箭航天:朱雀三号实现中国首次运载火箭一子级陆地支腿回收,成为全球第四家掌握该技术的机构。蓝箭采用不锈钢箭体,进一步降低制造成本。其策略是“首飞即回收”,以高风险换取技术闭环。
- 国家队:长征十号乙实现了全球首次海上网系回收,每公斤入轨成本有望大幅降低。
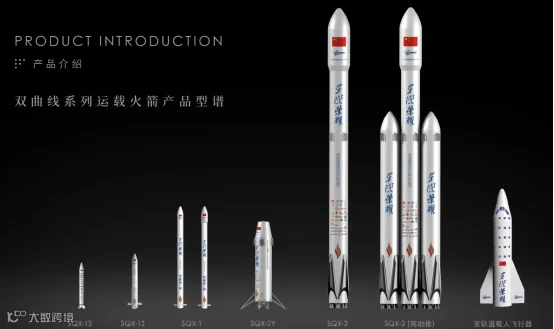
- 星际荣耀:双曲线三号液氧甲烷火箭计划年内完成首飞及海上回收。该公司近期完成大额融资,估值突破200亿元。
- 天兵科技:经历挫折后,天龙三号虽在空中解体,但公司仍获得近25亿元融资,估值升至225亿元,显示出资本对头部企业的持续关注。
目前,同时掌握固体和液体火箭技术的仅有蓝箭、星河动力和中科宇航三家。资本市场上,蓝箭、中科宇航等头部企业正在推进IPO进程,行业集中度进一步提升。

市场需求爆发:近三万颗卫星等待低成本运力
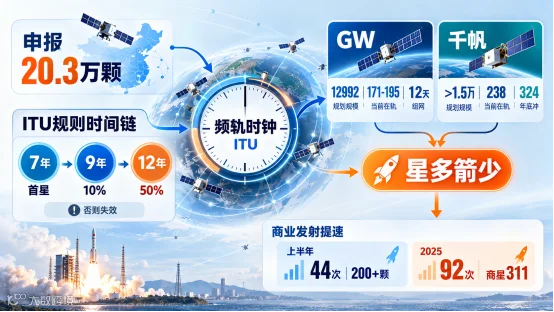
国际电信联盟(ITU)对频轨资源的时限规定,为中国星座部署按下了倒计时。中国已申报约20.3万颗卫星,其中GW星座和千帆星座进入密集组网期。
- GW星座:规划12992颗,发射间隔已压缩至约12天。
- 千帆星座:规划超1.5万颗,年底需完成一阶段全球组网目标。
2025年,中国商业发射占比过半,商业卫星入轨数量占全年的84%。赛迪智库预测,2026年中国商业航天市场规模将达3.5万亿元。银河证券测算,两大星座带来的制造与发射市场空间将在2030年达到1279亿元。
民营火箭已从国家队的补充力量,转变为星座组网的常设编制。朱雀二号改进型、引力一号等已开始批量承担组网任务。
结语
四家企业入轨标志着资格赛结束,淘汰赛正式开启。未来的竞争焦点将集中在更低的成本、更高的频次以及更强的可靠性上。当火箭学会“回家”,中国商业航天才算真正学会了“出门”。
参考资料:经济参考报、第一财经、中国证券报、央视财经