


(文/张志峰 编辑/吕栋)
2025年,低空经济曾是资本与政策的双重风口。然而进入2026年下半年,行业热度显著降温,eVTOL(电动垂直起降飞行器)在各大展会的身影渐稀。作为行业龙头,亿航智能近期陷入裁员传闻,成为这一冷热交替周期的直观注脚。
亿航智能深陷裁员风波,上半年营收同比下滑
近日,媒体爆料某家估值曾超百亿的低空独角兽企业持续裁员,比例高达50%至80%。经多方交叉比对,该传闻指向亿航智能。对此,亿航相关人士回应称“不清楚”是否持续裁员,表示日常工作未受大幅影响;公司层面暂未作出新的公开表态。
早在7月中旬,类似传闻便已发酵。当时亿航回应称,组织效能优化与人才结构焕新属正常管理动作,旨在基于AI提效背景聚焦核心业务,但未明确具体裁员比例。
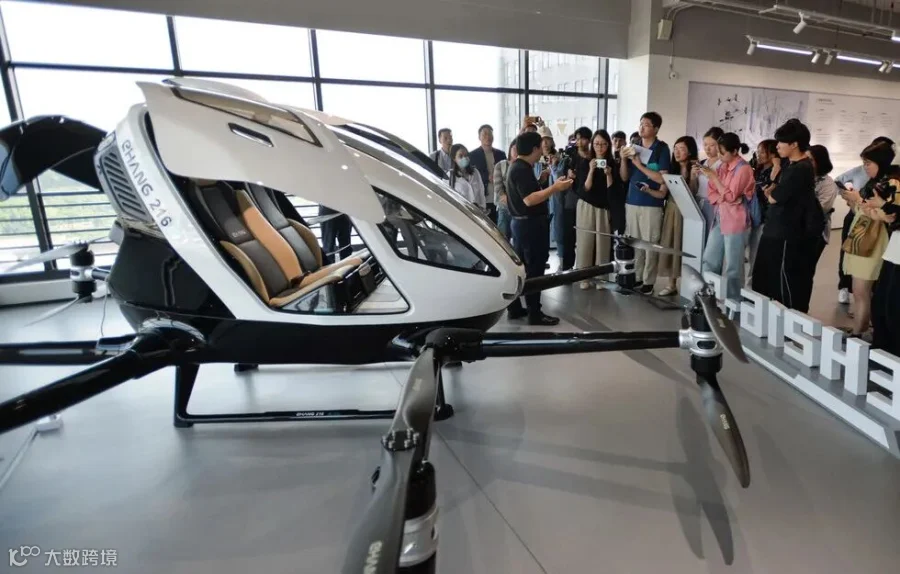
财报数据揭示了调整背后的经营压力。2026年上半年,亿航总收入1.04亿元,同比下滑25.7%;第二季度收入7788.7万元,虽环比增长203.5%,但同比仍下滑31.3%。当季共交付eVTOL 36架(含35架EH216系列和1架VT35),远低于2025年同期的52架。尽管毛利率维持在61.2%的高位,公司仍于8月25日撤回了全年6亿元的收入指引。
监管收紧致商业化延期,地方政府态度转向理性
对于撤回指引,亿航创始人胡华智在业绩电话会上解释为行业性、阶段性节奏问题。他指出,6月底国内发生一起有人驾驶轻型运动飞机重大事故,导致低空安全监管趋严,合肥载人商业化运营审批进度延后,监管批复时点存在不确定性。
事故的影响波及全行业。自7月起,全国低空飞行特别是载人飞行大面积暂停,行业遭遇“黑天鹅”时刻。与此同时,此前狂热追捧的地方政府态度转向理性,适航门槛提高成为监管收紧的核心体现。
虽然订单并未消失,但兑现节奏明显后移。亿航手中仍握有温州文成县首批30架EH216-S采购订单(已付50%预付款)、长春净月高新区41架订单以及面向港澳及内地多城的采购计划。然而,订单转化为收入取决于审批与取证进度,时间成本成为商业化验证的关键制约。
出海成行业共识,但短期难补国内缺口
面对国内监管收紧,头部企业纷纷将增量押向海外。从业人员指出,原本目标市场在海外的企业受冲击较小,而以国内市场为主的企业也加速全球化布局。
峰飞航空是典型案例。10月15日,其与新加坡JC航空签署战略合作协议,未来五年将提供260架eVTOL及10艘零碳水上机场,初期聚焦印度和巴西市场。此前,峰飞吨级货运机型凯瑞鸥已获印尼民航局型号认可证并完成中东首飞,海外大单成为其对冲国内节奏放缓的重要筹码。

小鹏汇天同样成果显著。去年10月在迪拜完成海外首次有人驾驶公开飞行,并签下中东600台订购协议,预估金额约12亿元,创下中国飞行汽车海外最大批量订单纪录。亿航则将“全球FastTrack计划”推进至越南河内,其EH216系列已在23个国家完成近10万次安全飞行。
尽管出海成为共同选择,但从业者提醒,海外订单落地依赖适航互认、本地运营体系及基础设施建设,短期难以完全填补国内收入缺口,更多起到提前卡位的作用。
分化路径显现:汽车化量产与货运先行
在国内市场,除编队飞行表演外,企业探索出不同商业化路径。
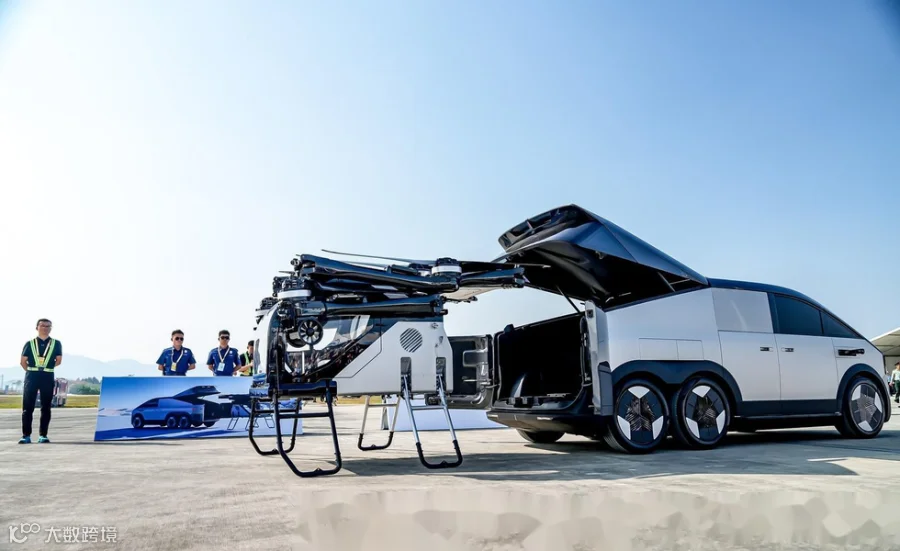
小鹏汇天走汽车化量产路线,其“陆地航母”截至3月底国内订单超7000台,量产工厂已试产,历史股权融资总额约10亿美元,居亚洲载人低空领域之首。
峰飞航空则采取“货运先行”策略,规避载人审批的不确定性。其凯瑞鸥机型已集齐型号合格证、生产许可证和单机适航证,获中信系100架订单,并与顺丰合作切入海上风电运维领域;载人机型盛世龙计划年内完成取证。
从“有无航空器”到“能否安全持续飞行”,从政策热度到持续付费能力,低空经济正行至商业化分水岭。亿航的裁员与指引撤回仅是行业大考的缩影:唯有拿到适航资质、跑通安全运营并产生稳定现金流的企业,方能熬过从概念到生意的过渡期。