围挡背后,真正要跑通的是供应链、店型和信任。
全文约3100字,阅读需约8分钟
出品/联商专栏
撰文/张铁
编辑/吴忧
近日,笔者在福建晋江万达广场注意到,二楼核心商铺已被“几多全·新鲜食品商店泉州首店”的装修围挡覆盖。按施工进度,该店预计11月开业。
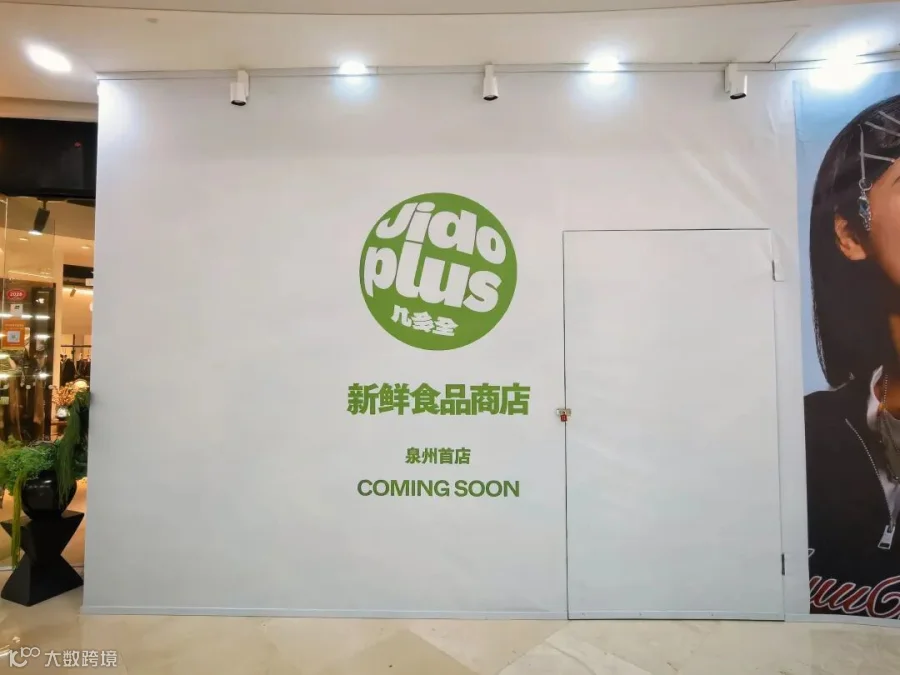
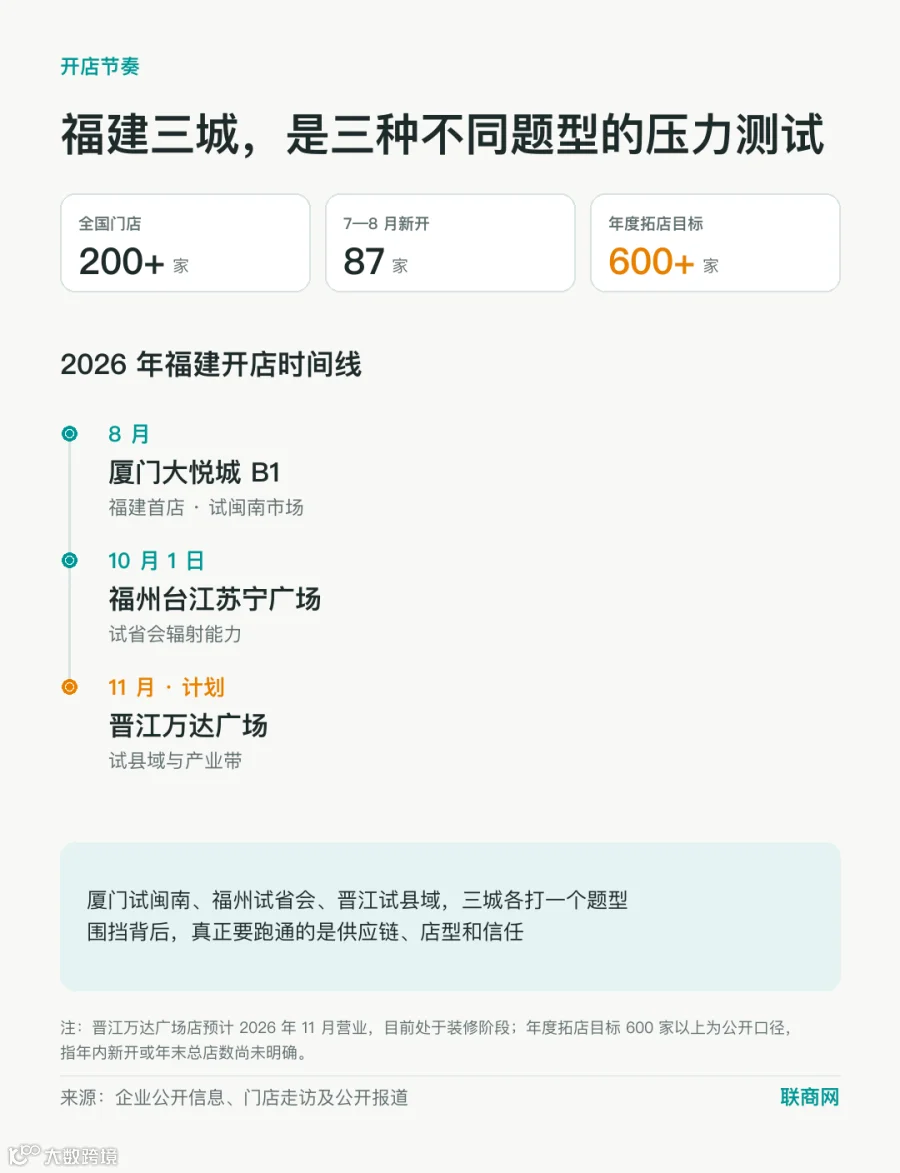
商场服务台表示,近期咨询开业时间者众多,品牌热度甚至先于门店落地。回顾其入闽路径:8月厦门大悦城B1层开出福建首店,10月1日福州苏宁广场开业,晋江作为第三站,补齐了闽南金三角布局。
从全国版图看,几多全区域侧重明显。截至8月底,全国门店201家,华东、华中合计151家。湖南是品牌起点及大本营,江苏南京高淳基地辐射苏沪皖,而福建则是其重点加密的东南沿海市场。
值得注意的是,今年7月上旬几多全关闭了小程序加盟通道。在行业拥挤且火热的背景下,品牌选择收紧加盟,却在福建加速扩张。这背后的逻辑并非单纯比拼速度,而是验证围挡之下看不见的供应链与运营链条。

三城连点,把福建推上前线
7月至8月是其扩张高峰期,两月新开87家,覆盖13省48市,其中购物中心店占比65%。这一速度为其赢得“零食界山姆”标签。然而,与之形成反差的是加盟通道的关闭。李宗文透露,加盟模式仍在内部测试,待直营门店与供应链成熟后才对外开放。
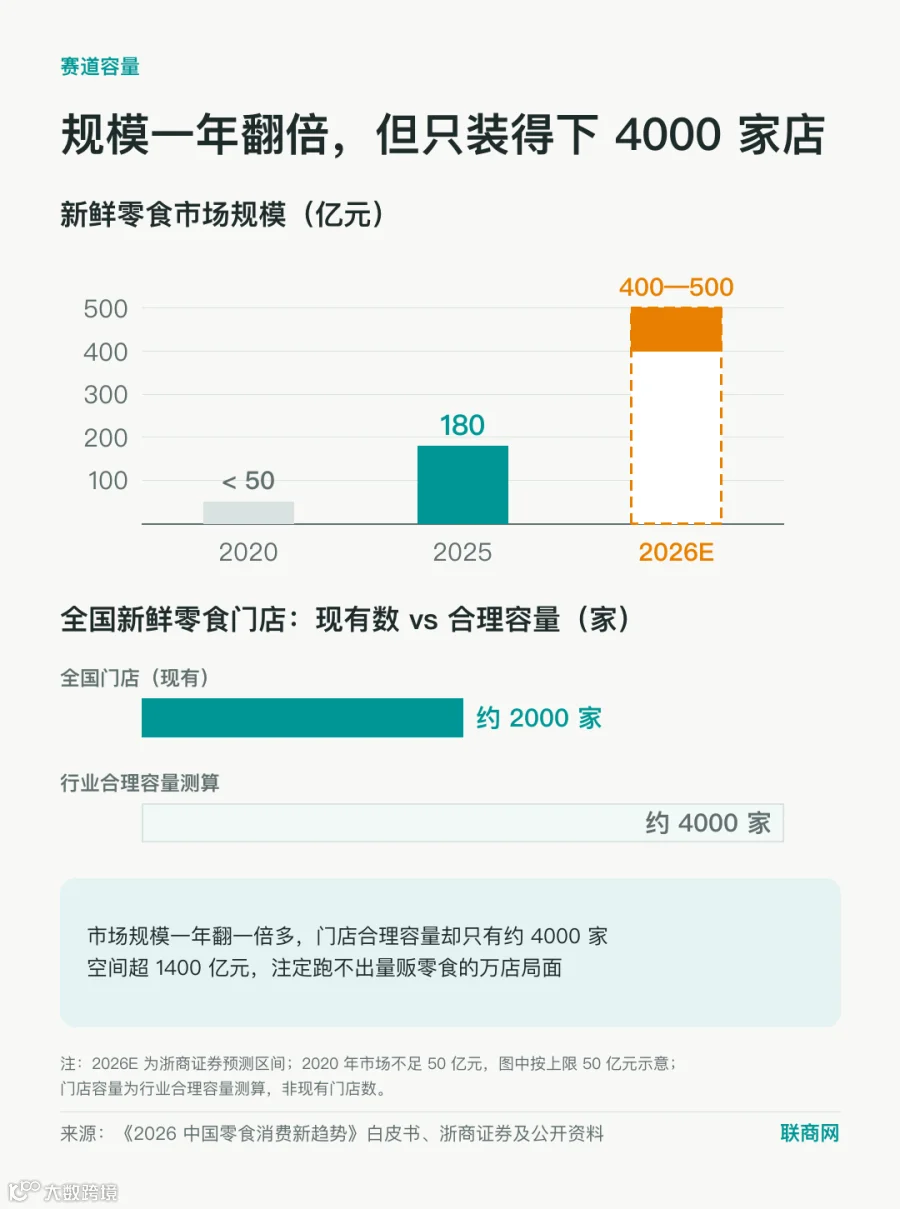
据《2026中国零食消费新趋势》白皮书,新鲜零食市场规模从2020年不足50亿元增至2025年约180亿元,预计2026年将达400亿至500亿元。赛道火热吸引茶颜悦色、绝味、三只松鼠等巨头入局,全国相关门店近2000家,竞争日趋白热化。
在此背景下,几多全在福建的“厦门试闽南、福州试省会、泉州试县域与产业带”布局,实则是对供应链、店型和信任的全面压力测试。
福建既是缺口,也是考场
几多全择址福建,看中其产业带优势与市场空缺。泉州作为休闲食品产业集中区,2026年前8个月出口金额达24.82亿元,同比增长28.5%,聚集了378家出口企业。晋江安海镇更是盼盼、力绿等头部企业所在地。
然而,当地产业强在生产后端,主要面向海外商超订单,缺乏直接对接国内末端零售货架的能力。随着消费者对品质要求提升,本地供给出现断层,这正是外来品牌的机会。
几多全依托母公司(黑色经典所属集团)16年的积累,迁移其工厂与冷链体系。目前核心产品自产营收占比超50%,计划布局20个生产基地。南京高淳华东供应链基地投入1亿元,10月底投产,年产能糕点2000吨、鲜食4000吨,为辐射苏沪皖及加密福建市场提供运力支撑。

福建市场竞争激烈。几多全采用300平米标准店型,SKU控制在300-400个,通过“蓝标做减法提品质,绿标做加法承日常”策略运作。竞品方面,蒲妈妈以“店中店”模式进入泉州石狮;泉利堂则从供应链反向切入,主打“真鲜食”,缩短保质期并全程冷链。
无论何种模式,均受限于冷链这一硬约束。新鲜零食经济运输半径仅200-300公里,“建厂即开店”成为必然逻辑。


把“新鲜”做成一条链有多难
高速扩张背后,损耗是第一道关卡。几多全称通过数字化管理将损耗控制在3%以内,但山西证券测算显示,若损耗达15%,门店月销需达200万元方可盈亏平衡。此外,同质化现象加剧,牙签牛肉、现烤瑞士卷等成为标配,护城河在于更硬的品控。
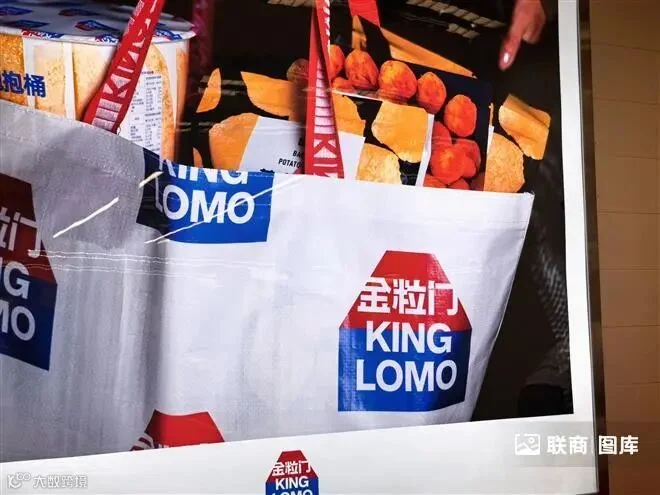
食品安全风险不容忽视。2026年初,竞品金粒门因代工厂卫生问题被曝光,赔付1200万元;几多全也曾遭遇异物投诉及标签质疑。对于主打“新鲜”的品牌,任何瑕疵都会削弱信任。
政策新规亦带来挑战。2027年3月16日起施行的食品标签新国标禁止使用“零添加”等强调性用语。几多全的“零防腐”话术需调整,其自有的A-F配料净化分级体系虽未禁用,但对外沟通策略亟待更新。
资金与加盟模式同样关键。几多全单店投资门槛120万元,并要求意向方具备多家门店管理经验以筛选投机者。然而,跨区域冷链若跟不上,补货与损耗成本将直接冲击加盟商利润。
结语
福建三城是几多全的压力测试场:检验华东供应链对东南沿海日配的支撑力、标准化店型在县域商圈的适应性,以及“净配方”故事在新规下的自洽能力。
相比蒲妈妈的低成本稳获客、泉利堂的慢工艺高品质,几多全面临的是规模与效率的平衡。全国新鲜零食门店合理容量约4000家,市场空间超1400亿元,注定无法复制量贩零食的万店规模。最终胜出者,比拼的是内功而非开店速度。
围挡拆除之日,才是比赛真正开始之时。

你认为新鲜零食区域突围难点在哪?
欢迎在评论区留言互动