国投证券指出,在美联储加息及地缘政治风险可控的预期下,若AI科技板块后续盈利增长斜率能超越贴现率上行幅度,四季度该板块行情回归的概率将显著增大。
作者/孙语彤
编辑/赵寒
10月15日,A股市场遭遇“黑色星期四”。随着三季报披露进入高峰,业绩发布前的股价调整成为市场焦点。三季度以来,A股与港股科技股经历显著回调。数据显示,截至10月13日,科技板块746只成分股中(剔除ST及拟退市个股),664只年内高点最大回撤超20%,219只回撤幅度超50%,腰斩个股数量大幅增加。
A股科技板块深度回调
A股科技板块深度回调
2026年三季度,A股市场风格发生剧烈转换。创业板指下跌27.8%,科创50指数下跌30.7%,均创历史最大单季跌幅;与此同时,煤炭、石油石化、银行等周期板块逆势上涨。
行业层面,上半年涨幅居前的电子、通信板块在三季度领跌,跌幅分别为32.6%和28.7%。其中,电子板块上半年大涨86%,三季度大跌32.65%,振幅超过118个百分点;通信板块上半年涨74%,三季度跌28.72%。
个股方面,存储芯片板块成为重灾区。7月1日至10月14日期间,德明利(001309.SZ)区间跌幅达74.75%,神工股份(688233.SH)下跌69.18%。普冉股份、佰维存储、博迁新材等半导体及电子产业链公司跌幅均超60%。在市值过百亿的大盘科技股中,半导体与存储赛道跌幅最为惨烈,德明利与佰维存储三季度累计下跌均超60%。这两只股票上半年曾借助AI存储需求叙事大幅拉升,但三季度受外部流动性收紧影响,筹码集中出清。
作为国产AI芯片核心标的,寒武纪(688256.SH)三季度同样大幅回调,收盘价从7月1日的1485.33元跌至10月14日的929元,区间跌幅37.45%。
光模块赛道亦承压明显。申万光学光电子板块93只个股中,三季度仅12家录得正涨幅。中际旭创、新易盛、天孚通信、东山精密等龙头股回撤幅度在38%至53%之间。
当前市场正在重新评估AI基础设施投资的回报率。交易逻辑已从关注云厂商资本开支和算力供给,转向考量新增算力能否带来足够收入、推理成本能否下降,以及企业能否将收入转化为利润和现金流。对于尚处投入期、盈利能力待验证的科技企业,定价逻辑的变化加剧了股价波动。
港股科技指数创年内新低
港股科技指数创年内新低
截至2026年9月9日,恒生科技指数年内跌幅近20%。9月港股呈现单边调整走势,恒生指数从月初25329.73点回落至月末24600点附近;恒生科技指数从9月初4500点下方进一步跌至4300点下方,累计下跌7.92%。9月29日,该指数一度触及4217点,创下年内新低。
大型科网股普遍回调,百度、美团、小米集团、快手、阿里巴巴、腾讯跌幅在4.86%至10.8%之间。然而,跌幅最深的并非这些平台型巨头,而是AI应用软件和半导体板块。6月30日至10月14日期间,智谱(02513.HK)从2104港元跌至572港元,累计下跌72.81%,成为百亿市值以上H股中跌幅最大的标的;MINIMAX-W同期下跌51.03%。
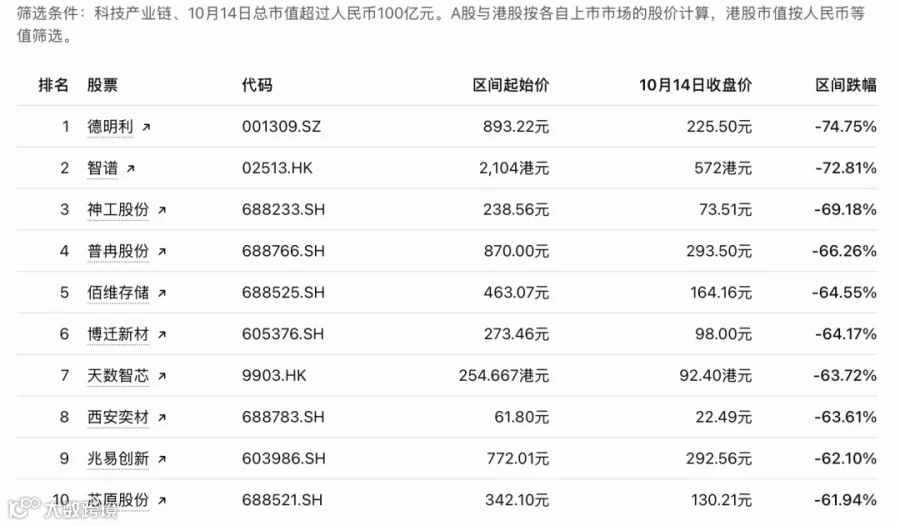
除港股外,其余起始时间均为7月1日
(图片来源:财中社整理)
美股中概股方面,7月1日至10月14日,蔚来和小鹏汽车分别下跌31.39%和30.74%。尽管两家公司三季度交付量分别同比增长25.4%和环比增长15%,但股价并未同步走强。这表明投资者在关注销量的同时,更侧重于评估车辆毛利率、费用管控、竞争格局及未来盈利能力。此外,禾赛科技、小马智行、金山云等自动驾驶与云计算相关中概股在三季度也多次出现大幅单日跌幅。
四季度展望与企业应对
四季度展望与企业应对
尽管近期调整剧烈,市场对四季度的判断并未完全转向悲观。国投证券认为,只要AI科技后续盈利增长斜率超过贴现率上行幅度,四季度行情回归概率较大。基本面上,A股通信设备、半导体、PCB等行业的盈利预期持续上修,科创板、创业板相对沪深300的业绩增速优势仍在扩大。
面对股价调整,部分企业开始采取行动。10月15日盘后,新易盛公告称,收到控股股东、实际控制人高光荣先生提议,建议公司以自有或自筹资金回购公司股份,回购金额不低于8亿元且不超过10亿元,回购价格不高于董事会决议前30个交易日股票交易均价的150%。
重要提示: 本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。