



货代梗百科 - 第102期
10月19日,达飞、赫伯罗特、MSC及马士基宣布同步上调亚欧及地中海航线FAK运价,目标价位集中在4000–4500美元/FEU。然而,马士基第43周实际开舱价仅为3300美元,较其宣涨目标低700美元。这一“裂痕”表明现货市场反应与船司预期存在偏差,货代与拼箱卖家正据此重新评估成本。
PART 01
四大船司宣涨详情

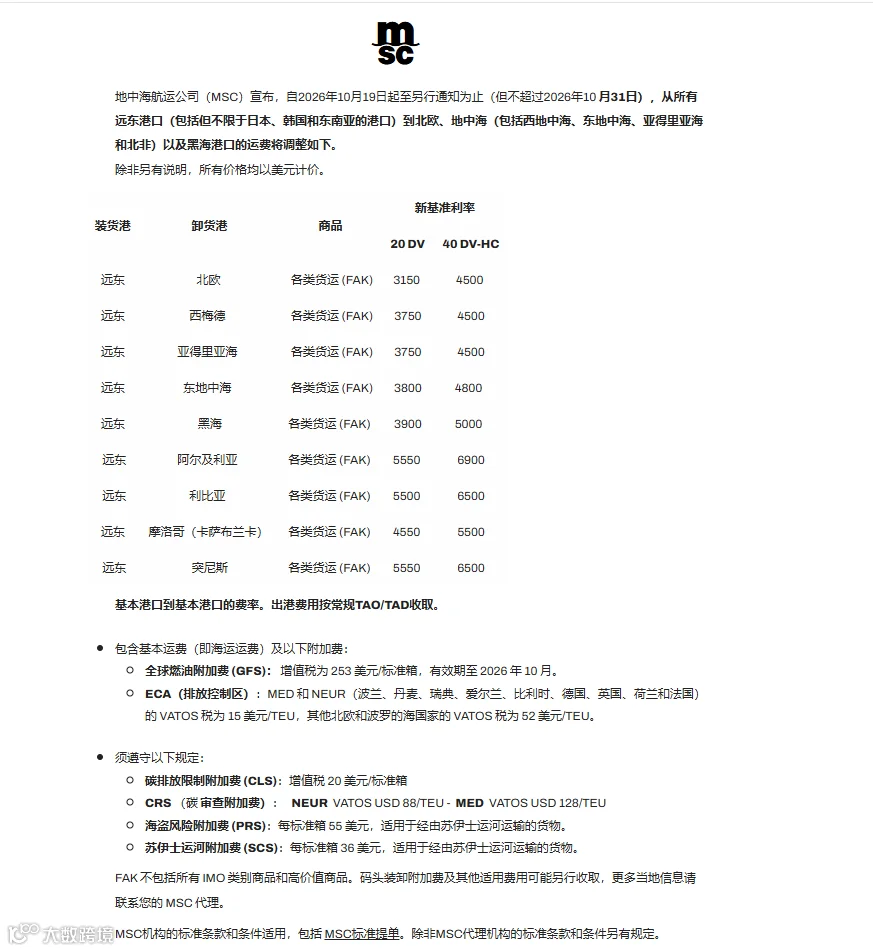
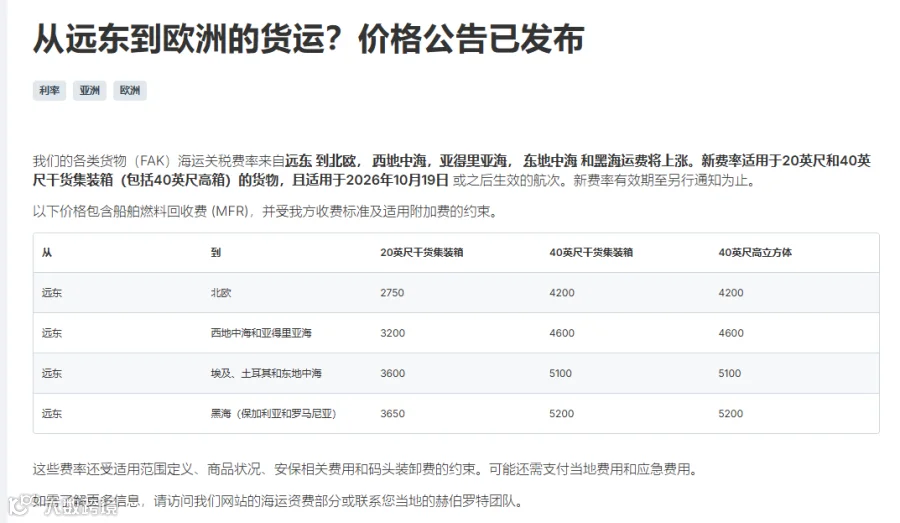
根据各家官网公告及通知,本轮调价自10月19日起生效,具体执行方案如下:

(可左右滑动查看)
达飞 (CMA CGM)
执行周期:10月19日至31日。覆盖亚洲至地中海及北非。西地中海20尺柜3600美元、40尺柜4600美元;东地中海及黑海分别为3900美元和4900美元;北非方向高达5200美元和6900美元。
赫伯罗特 (Hapag-Lloyd)
执行周期:10月19日起直至另行通知。远东至北欧40尺柜4200美元;埃及、土耳其及东地中海为3600美元和5100美元。
地中海航运 (MSC)
执行周期:暂定至10月31日。远东至北欧40尺柜4500美元,东地中海40尺柜4800美元。此外征收碳限制附加费20美元/TEU、碳复核附加费北欧88美元/TEU等。
马士基 (Maersk)
执行周期:10月19日至11月14日。亚洲主要港口至北欧的宣涨目标为4000美元/FEU。
表面看,这是一次步调一致的集体挺价,目标价位集中在4000至4500美元区间。但宣涨函发布后,现货市场迅速给出了不同反馈。
PART 02
市场分化:
宣涨目标与实际成交价的落差
马士基第43周的实际开舱价并未完全跟随宣涨步伐。上海至欧洲基本港40尺柜开舱价仅为3300美元,环比仅上涨200美元,较其前期宣涨的4000美元存在700美元的落差;计入结算折扣后,实际成交价约在3100至3150美元区间。更值得注意的是,马士基第44周开舱价持平于3300美元,未跟随其他船司进一步上调。
截至10月13日线上报价,市场分化明显:马士基3300美元/40GP,MSC为3840美元/40GP,CMA为3725美元/40GP。海洋联盟旗下OOCL、中远、长荣的FAK报价集中在3700美元附近,而PA联盟FE4单船报价中枢已下移至2750美元区间,部分船司甚至降至2500美元以下揽货。
同一航线上的报价从2500美元到4200美元,价差近1700美元,显示市场尚未形成统一的涨价合力。
运价指数表现疲软:SCFI欧线报2274美元/TEU,涨幅仅3.41%;SCFIS欧线反而下跌6.11%。
据Drewry世界集装箱运价指数(WCI)现货数据推算,MSC北欧4500美元报价比现货高1101美元,溢价32%;达飞西地中海4600美元报价比上海—热那亚现货高898美元,溢价24%。
这一溢价空间成为货代报价策略调整的缓冲地带。
宣涨函难以转化为统一成交价,根源在于货量支撑不足。

国庆假期后舱位装载率分化,当前偏高的港口装载率主要源于航期错位、货源转移等结构性因素,而非新增出口订单的系统性扩张。
8至9月的集中出货已提前消耗四季度圣诞备货需求,10月下旬BCO直客预订量偏低,中欧航线机械电子、家具、车辆等主要出口品类金额环比走弱。
供给端压力也在释放。10月周均运力约30万TEU,11月计划上调至33万TEU,环比增长约10%。
上海与宁波两港待泊船舶数量持续回落,此前因排队延误被动占用的运力正在回流市场;同时约三成亚欧航次已重新取道苏伊士运河,每往返航次可节省约27天,隐性运力增加。
PART 03
11月展望:
长约谈判才是核心战场
船司在10月下旬集中宣涨,其战略意图直指11月的年度长约谈判。
银河期货月报指出:“预计10月宣涨落地幅度有限,但随着集运传统长约季到来,11-12月运费有望重回上行通道。”海通期货分析认为,10月下旬挺价核心在于节后发货力度,而11月挺价落地的关键在于船司主动空班力度。
船司已为11月做准备。10月周均运力约35.86万TEU,11月计划缩减至33.64万TEU。海通期货研究所航运组负责人雷悦指出,中远海控、MSC、ONE等头部船司已陆续公布空班安排,计划通过主动收紧运力来支撑运价。
国投期货分析师李海群判断:“去年10月下旬船司宣涨,运价随即止跌企稳,11月涨价落地,核心驱动为运力收缩叠加欧洲节前备货。今年10月下旬涨价已有部分兑现,11月上旬亦有大量空班计划,市场正参照去年季节性规律博弈涨价兑现空间。”
对货代而言,短期需关注10月下旬订舱恢复情况,以及其他船司是否会跟进马士基的“不跟”策略。
对拼箱卖家而言,密切关注货代CBM单价调整通知比关注船司宣涨函更为实际——整柜宣涨落地程度最终会以滞后一两周的方式传导至拼箱报价。
中期来看,11月上旬船司空班的实际落地规模将决定11月宣涨的成色。
长期来看,红海复航进度和新能源车出口退税调整(2027年4月起退税率由13%降至9%)带来的“抢运”效应,也在重塑欧线货量的中长期预期。

尽管船司宣涨函频发,但10月19日后真正值得跟踪的是:宣涨目标价中有多少能转化为真实成交价,以及这一数字传到货代报价单和拼箱CBM单价上时,还剩多少利润空间。
以上就是LUCKY今天分享的内容
PS:本文内容基于网络及行业常见问题,
由LUCKY整理,deepseek优化完成。
图文来源于:船司官方公告、上海航运交易所、银河期货、海通期货、第一财经、豆包ai等平台,仅供参考。

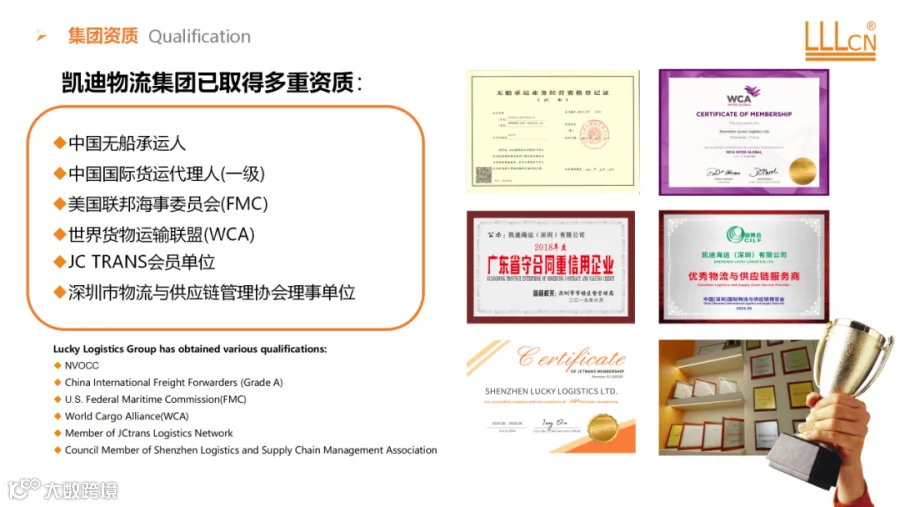
凯迪物流集团创立于1998年,总部设于中国深圳,旗下拥有香港、美国洛杉矶、加拿大(温哥华、多伦多、蒙特利尔)、广州、上海、宁波等30个分支机构,具备多重资质认证。

自成立以来,凯迪物流集团专业从事海运进出口拼箱集散、铁路、海空运输及其他增值业务,现已开拓超200个直拼港口,业务范围覆盖全球数千个港口及内陆城市。
公司主营航线:中南美、欧洲、东南亚、美加、地中海非洲、中东印巴(波斯湾)、澳新等

LUCKY LOGISTICS
