旺季筹备再充分,若关键环节突发异常,仍可能陷入被动。近期,部分卖家面临NWD销售限制通知与涉税收入差异提醒两类问题。前者关乎运营权限,后者涉及财务合规,但核心应对逻辑一致:厘清主体、商品、权限与数据的对应关系,确保每一步操作有据可依。
一、收到销售限制通知,建立标准化排查流程
1. 精准提取通知信息,避免以偏概全
接到通知后,首要任务是提取关键要素,而非急于下结论。需明确以下信息:
- 涉及的站点及销售账户;
- 关联的品牌、ASIN或SKU;
- 限制范围(销售、编辑或库存处理);
- required动作及截止时间;
- 材料提交入口及结果查看路径。
以下为行业报道中的通知个案截图。需注意,具体范围与期限以各账户实际收到的通知为准,切勿将个案特征泛化。
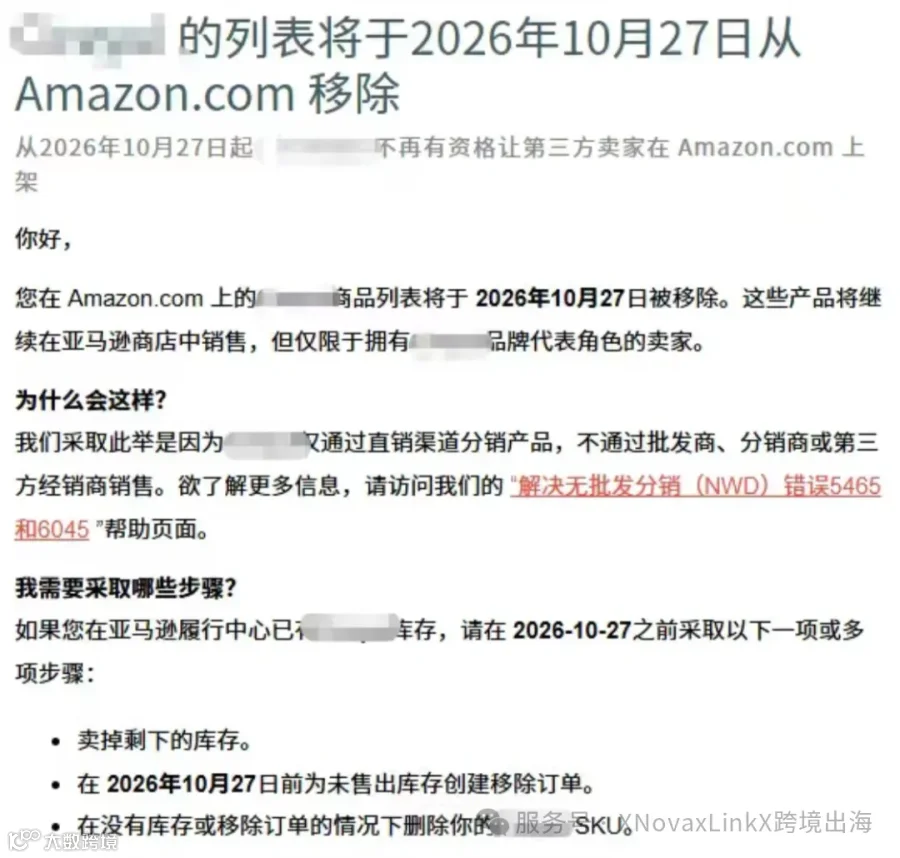
图1|原报道中的通知个案。截图保留原貌,具体范围与期限以对应账户通知为准。
即便同为“NWD”相关通知,不同账户的问题成因、处理期限及方式可能存在显著差异。
2. 独立核对品牌归属与账户权限
NWD(Needle in the Haystack / No Wholesale Distribution)通常指品牌方限制向批发商或转售商供货的分销模式,相关商品的创建和更新受限。排查时应将两个维度分开审视:
- 商品资料中关联的品牌是否与实物一致?
- 销售账户拥有的品牌角色是否符合平台要求?
品牌所有权、账户登录权限及历史销售记录需分别留存证明材料,不可仅凭单一环节正常推断整体合规。
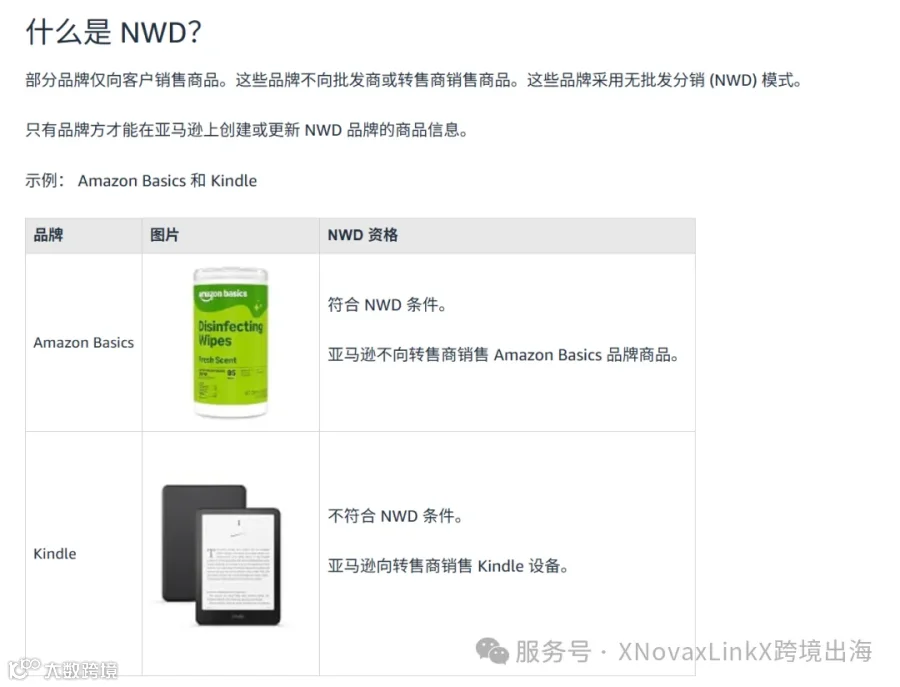
图2|原报道展示的NWD说明图,帮助理解分销模式差异;具体适用条件仍需查阅官方页面。
3. 固化排查记录,降低沟通成本
建议为每个受影响商品建立独立档案,记录商品编号、关联品牌、账户角色、库存数量、通知时间及处理进度。多人协作时,务必指定专人维护统一表格,避免因版本混乱导致提交给支持团队的材料不一致,从而增加问题解决的复杂度。
二、处理权限问题,确保证据链完整对应
1. 清晰陈述差异,针对性补充材料
提交申诉时,应避免情绪化表达,重点阐明“当前显示状态”、“实际业务情况”及“请求核查事项”。建议按以下分类准备材料:
- 品牌关联疑问:提供商品编号、品牌信息及产品包装照片;
- 账户角色疑问:提供销售主体证明、相关角色配置记录;
- 限制适用疑问:提供与争议点直接相关的业务资料;
- 状态不一致:提供通知截图、后台当前状态及时间戳。
材料的核心在于关联性,而非数量堆砌,需让审核人员能快速识别证据与问题的对应关系。
2. 审慎对待客服回复,持续验证结果
个别案例中的客服交流仅具参考意义,不能作为普遍解决方案的依据。收到回复后,需进一步核实:
- 回复内容是否针对特定账户和商品;
- 是否仍有补交材料或后续操作要求;
- 后台限制状态是否发生实质性变化;
- 是否需在指定日期前进行二次核对。
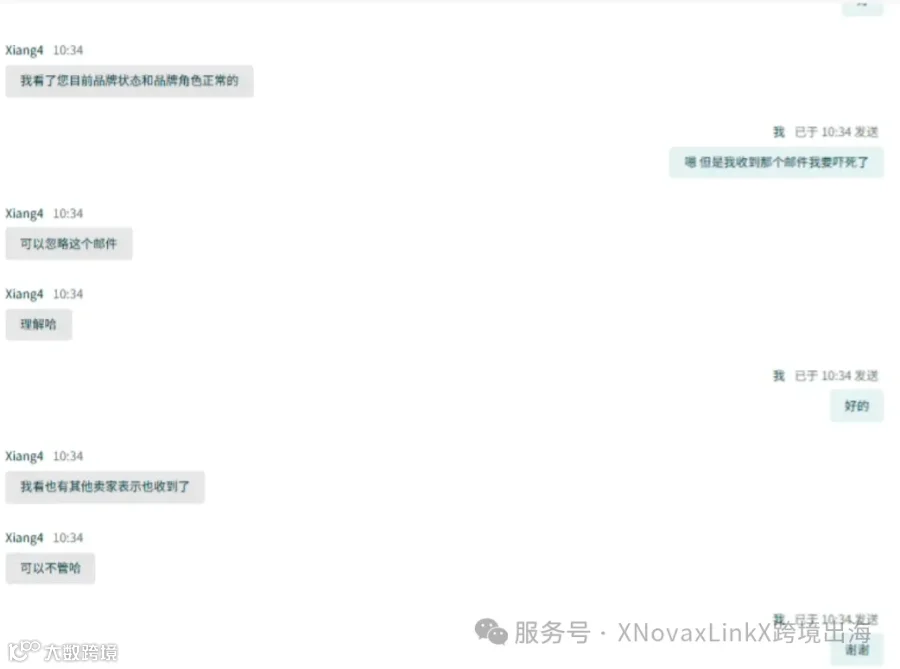
图3|原报道中的客服交流个案,仅说明该次沟通内容,不构成对其他账户的处理承诺。
应将“收到答复”与“确认处理完成”作为两个独立节点进行记录和管理。
3. 同步评估销售权限与库存安排
在处理权限问题的同时,需密切关注仓内及在途库存。整理可售数量、在途数量及补货计划,评估暂停补货、调整推广或移除库存的成本与影响。涉及删除、移除或弃置操作时,务必先核对适用条件及后果,避免因误判而采取不可逆操作。
三、应对收入差异提醒,厘清数据口径
1. 区分平台报送金额与银行到账金额
根据国家税务总局公告2025年第15号,平台报送的收入总额、退款金额和收入净额有明确界定。其中,收入总额通常不直接扣除佣金和服务费。因此,直接将银行流水与平台报表收入对比,往往因统计口径不同而产生差异。
首要任务是确认字段定义,进而判断差异性质。
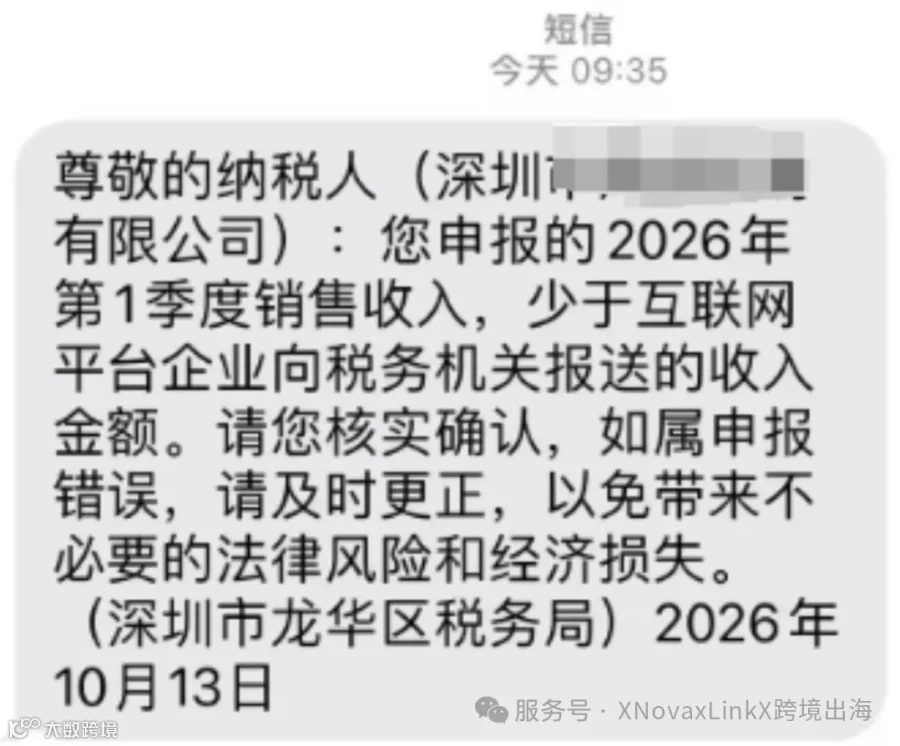
图4|原报道中的收入差异提醒截图。提醒要求核实,不宜仅凭短信截图推断具体差异原因。
2. 对齐主体、期间与币种,逐项排查
对账前需确保三份资料(平台报表、银行流水、内部账务)具备可比性:
- 同一经营主体,排除其他店铺或公司干扰;
- 同一统计期间,避免季度与结算周期混淆;
- 同一币种,并明确汇率换算依据。
在此基础上,逐一核对销售、退款、费用及其他调整项目。每一处差额都应追溯至具体订单或凭证,而非仅追求总额平衡。
3. 谨慎引用同行计算方法
同行的成功经验仅提供检查思路,不能直接套用。特别是涉及境外代收税费时,需结合字段定义、交易明细及适用规则,由专业财务人员判定处理方式。平台报送口径、企业财务核算与税务申报要求需分别核对。若确认为错误,按程序修正;若为口径差异,则准备详尽的解释明细并与主管税务机关或专业人士确认。
四、将临时排查转化为常态化机制
1. 运营端:建立“权限与库存清单”
在新建商品、扩展品牌或变更主体时,即时更新记录,优于事后追溯。清单应包含:
- 商品与品牌的对应关系;
- 账户角色维护责任人;
- 通知、支持请求及处理结果归档;
- 库存安排负责人及检查日期。
初期无需复杂系统,关键在于确保关键资料可查、状态可确认。
2. 财务端:保留“收入差异说明”
每期对账除保存报表外,建议保留差异分析表,记录不一致项、金额、原因、证据及下一步责任人。将事项分类为:
- 已解释:有明细和凭证支持;
- 待确认:需补资料或外部核实;
- 待处理:原因明确,正在办理。
此举可确保人员变动或重新核查时,无需从碎片化的聊天记录中重构过程。
3. 设置复查时间节点
提交材料或完成核查后,必须设定复查时间。负责人不仅需记录“已提交”,更需明确“何时复查”及“完成标准”。未获明确结果的事项,应持续保留在跟进清单中。
旺季经营既需要速度,更需要可追溯、可核对的记录体系。厘清权限关系、解释收入差异、衔接库存资金,团队方能从容应对各类突发通知。