


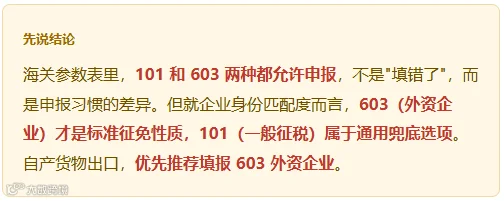
同为外资独资企业且以一般贸易出口自产货物,为何部分报关单“征免性质”栏填报“101 一般征税”,而另一部分则填报“603 外资企业”?针对这一高频疑点,本文将深入解析两者的适用场景与合规逻辑。
核心概念辨析:贸易方式、征免性质与征免方式
准确填报的前提是厘清报关单中三个易混淆栏目:
- 贸易方式
:描述货物流转形态,如一般贸易(代码 0110)、进料加工等。 - 征免性质
:界定货物适用的关税待遇类别,即依据何种政策进行征税或减免,此为“101”与“603”所在栏目。 - 征免方式
:明确具体执行手段,如照章征税、全免或部分减免。
三者既独立又关联。本文聚焦的争议点在于“征免性质”栏目的选择。
101与603的代码定义及对比
101 一般征税
作为通用兜底选项,适用于按法定税率正常征税、未享受特定减免税政策的进出口货物。
603 外资企业
专为外商投资企业(含独资、合资、合作)设置的征免性质代码。当企业以外商投资身份进出口自产货物时,通常对应此代码。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
为何系统均放行却推荐首选603?
尽管系统在技术层面允许两种填报,但从合规与监管角度分析,征免性质应准确反映“货物税收待遇+企业身份属性”。优先使用603具有以下优势:
- 身份匹配度高
603直接对应外商投资企业身份,申报信息更规范,逻辑更为自洽。 - 优化监管体验
有助于海关在数据分析与企业画像中清晰识别企业性质,降低被风险布控误伤或反复问询的概率。 - 政策适用清晰
自产货物出口常涉及退税或免税政策,使用603能更准确体现企业享受相关待遇的身份基础。 - 规避核查争议
若外资企业适用603却填报通用项101,极易在后续核查中被质疑未按真实身份填报。
实操填报建议
- 自产货物出口
强烈建议优先填报 603 外资企业。 - 非自产、内购转售出口
此类业务更贴近一般贸易常规征税逻辑,可考虑填报101,具体需结合主管海关要求确认。 - 分类管理
避免“一刀切”,应根据每批次货物的实际来源与性质区分填报:自产用603,非自产视情况而定。 - 统一申报口径
跨口岸申报时,务必与报关行保持沟通,确保同一企业在不同关区的填制标准一致。 - 因地制宜
鉴于各地海关执行口径可能存在细微差异,遇疑难问题应及时向主管海关咨询。
常见误区澄清
- 误区一:填报603即代表免税。
错误。603仅标识“外资企业”这一征免性质,具体是否征税仍须依据相关税收政策判定。 - 误区二:填报101即为违规。
不准确。101本身合法有效,但作为通用兜底项,其精准度不如603贴合外资企业身份。
核心原则在于:填报内容须与企业身份、货物实际性质严格匹配,确保前后一致、逻辑自洽。
杭州KSA公众号服务指引
点击【提问空间】,查看最新客户遇到的疑难杂症
点击【海关政策】,查看最新的海关政策消息
点击【经典案例】,查看客户实例及改善成果
点击【物流知识学习】,查看关务大咖的干货分享
点击【进出口业务】,查看进出口服务产品
点击【仓储 捆包】,查看现场包装,仓储服务产
点击【设备搬运】,查看设备搬运服务产品
点击【关务合规咨询】,查看关务合规咨询服务产品
点击【政策申报】,查看最新政策技术补贴申报服务产品
点击【公司介绍】,查看公司介绍及相关活动集锦
点击【尚昇文化】,查看兄弟公司-尚昇文化的相关活动集锦