


步入10月,部分亚马逊卖家在季度报税时仍存在“凭感觉填数”的现象。其中最常见的误区是将平台净回款直接作为收入申报。这种做法看似降低了账面收入以少缴税款,实则导致账目混乱:收入虚低、成本无法匹配,最终不仅面临税务稽查风险,更难以厘清真实盈利状况。
季度报税并非无章可循。只要理清数据口径、备齐合规凭证,遵循标准化流程即可从容应对。以下为亚马逊卖家季度报税的实操指南。
第一步:下载5张核心报表,夯实数据基础
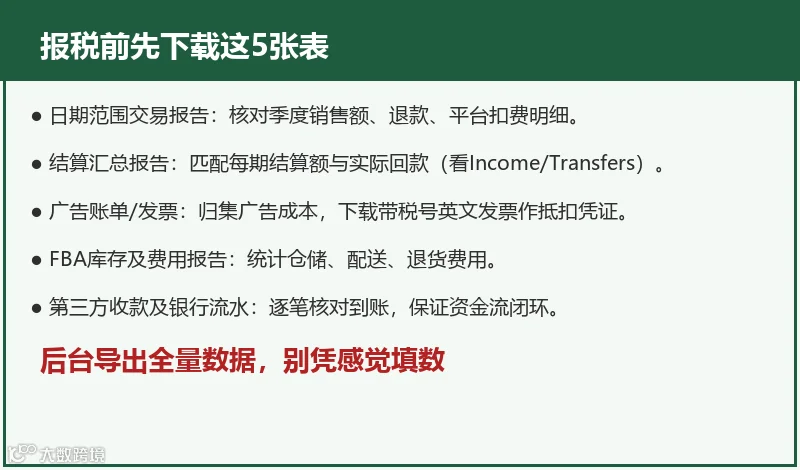
报税需以完整数据为支撑,建议从后台及收款渠道导出以下全套资料:
日期范围交易报告:用于核对季度真实销售额、退款金额及平台各项扣费明细(路径:卖家中心 > 数据报告 > 付款 > 日期范围报告)。
结算汇总报告:将每期结算金额与实际回款流水进行比对,重点核查 Income(收入)与 Transfers(回款)数据(路径:付款 > 报告库 > 选“汇总”)。
广告账单/发票:归集全站广告成本,务必下载带有税号的英文发票,作为后续税前抵扣的关键凭证(路径:广告 > 广告活动管理 > 管理账单)。
FBA 库存及费用报告:统计仓储费、配送费及退货相关费用(路径:数据报告 > 配送 > 费用报告)。
第三方收款及银行流水:逐笔核对到账记录,确保资金流闭环可查。
第二步:明确收入确认标准,避免按净回款申报
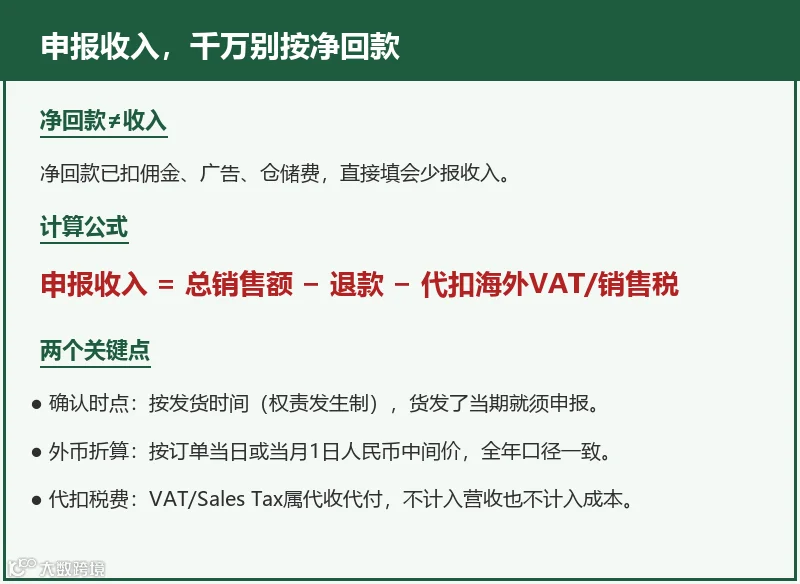
这是跨境卖家最高频的申报错误。平台净回款已扣除佣金、广告费、仓储费等支出,若直接将其作为收入填报,等同于将成本隐含在收入中,导致收入严重少报。
正确申报公式:申报收入 = 平台总销售额 − 买家退款 − 亚马逊代扣的海外 VAT / 销售税。
操作时需把握两个关键点:
一是确认时点遵循权责发生制。以发货时间为准,货物发出即需当期申报,无论款项是否到账。
二是固定外币折算口径。外币收入应按订单当日或当月1日的人民币汇率中间价折算为人民币,且全年保持统一标准,避免汇率使用混乱。
此外,代扣的 VAT 和 Sales Tax 属于代收代付款项,既不计入国内营收,也不计入成本,应单独挂在往来科目进行核销。若将其误计入收入或成本,将导致账务逻辑错误。
第三步:合规归集成本费用,确保有效抵扣
许多卖家因境外费用缺乏国内发票而放弃抵扣,造成多缴税款。事实上,境外费用虽无国内发票,但凭借合规凭证即可进行税前扣除。
各类费用需保留对应凭证:
- 货物成本(采购、头程物流、报关及保险):保留供应商发票、物流单、报关单。
- 平台费用(佣金、FBA 仓储配送、广告、店铺订阅):保留后台官方结算单、英文发票。
- 国内运营成本(工资社保、房租水电、ERP、差旅):保留相应发票及支付凭证。
需注意扣除限额:站内广告费税前扣除上限为当年销售收入的15%,超出部分可结转至以后年度抵扣;平台佣金则可据实全额扣除,不受此比例限制。
第四步五组数据交叉核对,消除差异隐患
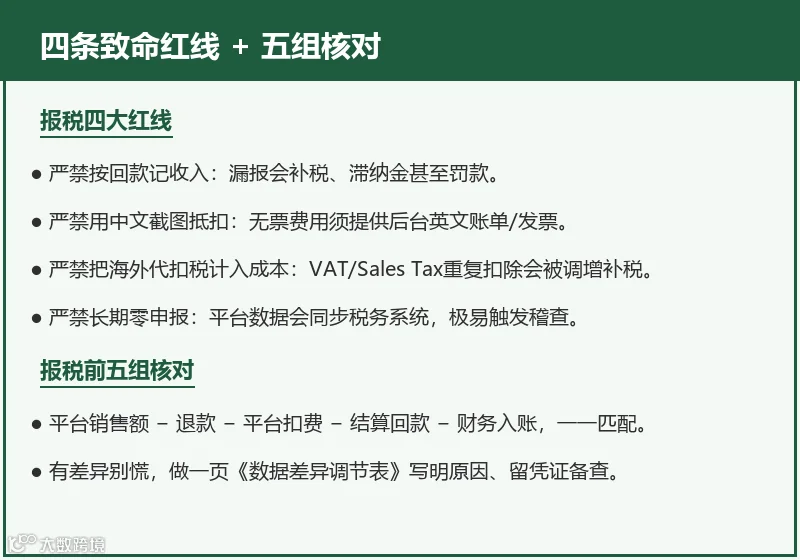
正式申报前必须进行数据核对。核心逻辑为:平台销售额 − 退款金额 − 平台扣费 − 结算回款 − 财务入账,确保五组数据一一匹配。
常见差异来源包括:亚马逊保证金、跨期退款、结算时差及汇率折算差异。出现差额无需恐慌,建议提前编制《数据差异调节表》,清晰注明原因及金额,留档备查。汇率数据可登录中国货币网(www.chinamoney.com.cn)导出对应日期的每日汇率。
第五步:完成电子税务局申报
数据核对无误后,登录电子税务局,进入“我要办税” > “税费申报及缴纳”,选择对应所属期,填报增值税及企业所得税预缴申报表。务必依据前述核算口径填写,严禁回归“按净回款申报”的错误模式。
风险提示:四条税务红线严禁触碰
① 严禁按回款记收入。漏报收入将面临补税、缴纳滞纳金及罚款风险,情节严重者可能承担法律责任。
② 严禁用中文截图抵扣。广告费、佣金等无票费用,必须提供后台官方英文账单或发票,仅凭截图无法作为合规记账凭证。
③ 严禁把海外代扣税计入成本。VAT/Sales Tax 非企业成本,重复扣除将被税务机关调增并补税。
④ 严禁长期零申报。亚马逊平台交易数据已与税务系统定期同步,长期零申报或刻意低报极易触发税务稽查预警。
综上所述,跨境报税的核心在于摒弃“凭感觉”操作。通过导全5张核心报表、按总销售额确认收入、妥善留存凭证并在申报前完成数据核对,即可确保季度申报平稳过关。同时,务必严守上述四条合规红线。
免责声明:各地税务执行口径与跨境电商税收政策存在差异,具体申报以主管税务机关和电子税务局当期要求为准。本文仅为财税实务经验分享,不构成税务代理或合规意见,涉及具体申报请咨询专业机构或主管税务机关。
#亚马逊 #跨境电商 #季度报税 #财税合规 #出口退税 #VAT #税务稽查 #跨境电商财税 #亚马逊卖家