
行业周期下持续扩大的赌注,映出锂电产业链的变革缩影。
文丨李赓
2026年9月17日,湖南裕能披露权益变动公告:第三大股东宁德时代在6月26日至9月16日期间,累计减持1745.97万股,占总股本的2.06%。叠加股权激励归属带来的被动稀释,宁德时代持股比例由7.0963%降至4.99999%,正式退出“持股5%以上股东”名单。同期,另一IPO前股东上海津晟新材料持股亦降至5%以下。两家主要股东同步退至披露义务线以内,显示出协同性的退出安排。
此次减持发生在业绩高点。2026年上半年,湖南裕能归母净利润达29.10亿元,同比增长853.51%。然而,在股东兑现收益的同时,公司却在逆势加码:8月递交H股上市申请,搭建A+H双融资平台;9月贵州瓮安240亿元矿化一体项目核心子项环评公示;西班牙基地产能由5万吨上调至7万吨,投资额增至16.5亿元。
一边是股东高位套现,一边是企业加杠杆扩产,这构成了湖南裕能在磷酸铁锂(LFP)产能过剩背景下的风险博弈。作为出货量第一的龙头企业,其正试图以规模换发展,用更大的杠杆押注未来。
磷酸铁锂赛道的底色在于供应链自主。相比三元锂电池对钴、镍的依赖,磷酸铁锂所需的铁、磷原料立足国内。中国拥有全球最大的磷矿产量及锂精炼份额,LFP正极材料全球产量占比超95%。命脉掌握在国内,竞争也集中在国内,行业长期处于高负债运行的状态。竞争主线清晰:顺应周期波动扩充规模,通过精细化经营拉开差距。湖南裕能正是这一逻辑的极致践行者。
主线:融资滚雪球,规模竞赛
磷酸铁锂正极材料的生产横跨精细化工与无机材料,决定企业竞争力的核心在于规模与成本。2026年上半年,销量前五名企业合计市场份额为53.04%,湖南裕能以27.58%位居首位;2025年底其年化产能接近100万吨,远超同行。
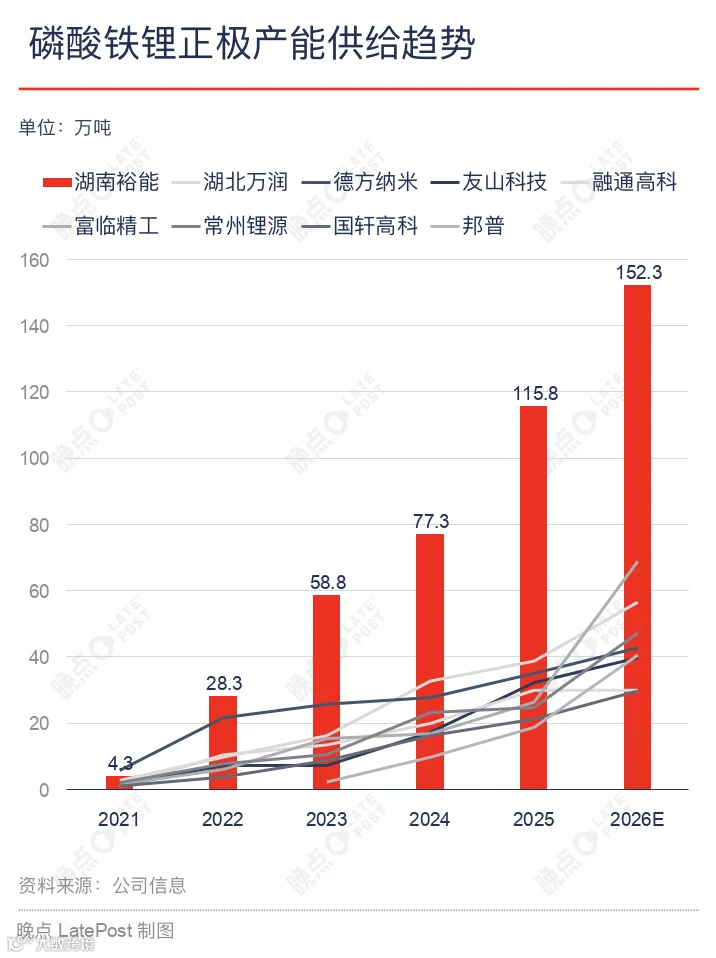
数据来源:公司公告;2026年为全年预计值。
2025年产能较2021年翻逾10倍,依靠的是持续的资本开支。2021年至2025年,湖南裕能固定资产等投入现金流累计91.6亿元,而同期经营现金流合计为-54.1亿元,缺口全部由累计151.74亿元的筹资活动补足。股权融资并未真正降低杠杆,每次融资压低的资产负债率很快因新一轮扩产借款而回升,2026年上半年定增后负债率回落至60.35%,但融资滚雪球的效应从未停止。
规模优势直接体现在费用控制上。2026年上半年,湖南裕能三费合计占营收比重仅为1.38%,远低于同业2.44%-6.58%的水平。自2021年至今,它是六家主要竞品企业中唯一三费率持续低于3%的公司。

数据来源:各公司公告。
降本的另一关键在于垂直整合。行业集中向贵州、云南布局,旨在利用当地丰富的磷、水、电资源。湖南裕能早在2023年实现磷酸铁完全自供,2024年起进一步向上游磷矿拓展。其在贵州福泉的两座磷矿总资源量超6300万吨,其中黄家坡矿已出矿,打石场矿预计2026年底投产。
工艺方面,湖南裕能采用成熟的铵法路线,一烧、二烧并存的产线覆盖全谱系产品,产能利用率常年居高不下,即使在行业低谷期也保持在较高水平。目前,公司正在贵州瓮安建设总投资约240亿元的矿化一体闭环基地,涵盖磷矿、硫铁矿至电池回收的全产业链,以期通过缩短运输半径和本地资源对冲原料波动。
A股再融资规则限制了大规模定增的频率,而港股平台募资更灵活,且有助于配合客户出海战略。因此,搭建A+H双平台成为支撑其宏大规划的必要举措。
变数:高压实磷酸铁锂与新玩家入局
磷酸铁锂的性能竞争聚焦于“压实密度”。每提升一代产品,压实密度约提高0.1g/cm³。目前主流三代产品在2.5-2.6g/cm³,四代产品超过2.6g/cm³被视为高压实门槛,五代瞄准2.7g/cm³,理论极限为2.8-3.0g/cm³。国内头部企业已向第四代高压实、高倍率产品迭代。
技术路线上,富临精工采用“草酸亚铁一次烧”工艺,天然适配高压实,节省电耗;湖南裕能则坚持“磷酸铁二烧”工艺,通过微观结构调整提升克容量和碳包覆均匀性。尽管草酸法在理论上更具优势,但目前成熟度不足、成本较高,湖南裕能的工艺在成本和确定性上仍具竞争力。2026年上半年,其高压实产品占总出货量的62.46%。
然而,最大的变数来自核心客户宁德时代的策略调整。2024年底双方保供协议到期未续签;2026年6月至9月,宁德时代减持湖南裕能至5%以下;8月,宁德时代在四川雅安注册子公司规划碳酸锂及磷酸二氢锂产能,并与容百科技、富临精工签订大额采购合同。这一系列动作表明,宁德时代正在系统性分散正极供应来源,湖南裕能的中长期议价空间面临压力。
此外,传统磷化工巨头跨界入局加剧了竞争。云天化、兴发集团、新洋丰等企业依托自有磷矿资源,大幅投资磷酸铁锂产能。例如,云天化计划投资逾80亿元建设磷矿工程并合资切入正极材料;兴发集团现有产能饱和并计划扩产;新洋丰投资约62亿元布局一体化项目。这些自带资源优势的“新玩家”将在2026-2027年释放产能,直接冲击现有的市场格局。
周期起伏,留下来的人赢
行业出清仍在继续。数据显示,2023年以来全行业连续亏损,2025年三季度每销售一吨仍亏损1000-2000元,盈利企业占比仅16.7%。生存法则变得简单:掌握上游磷矿资源、实现产品差异化、锁定长单订单,并维持高负载率运行。
湖南裕能凭借规模和成本优势度过了上一轮下行周期,但未来的挑战更为严峻。贵州240亿元矿化一体项目及西班牙基地的投资回报,需等待下一轮周期验证。关键在于:磷矿降本能否对冲锂价与磷硫波动?高压实产品能否在价格战中守住利润?资产负债表能否承受巨额经营现金流缺口的压力?
2026年上半年853.51%的利润增速是景气周期的馈赠,而真正的考验在于下一个下行周期。湖南裕能的这场周期赌局,远未结束。
题图来源:视觉中国
- FIN -