


QUOTE
你下一台电脑会变贵,原因不是你变穷了,而是 AI 的出价比你高。
过去一个月,装机圈的核心话题聚焦于内存条价格的异常波动。同规格内存价格从一年前的一百多美元飙升至一千多美元。这一现象源于美光 CEO 在财报电话会上的言论,尽管随后有行业高管质疑这是为了维持毛利率的话术,但这一供需变化直接决定了未来电脑、手机及显卡的成本走向,也折射出 AI 算力成本最终由谁承担的深层问题。

内存条成了这场涨价的中心。Cath Virginia / The Verge,Getty Imag
01 那句话是在 9 月 30 日说的
2026 年 9 月 30 日,全球三大内存厂商之一的美光(Micron)CEO 桑贾伊·梅赫罗特拉在财报电话会上发出预警。他直言:
「行业需求自我们上次财报会以来进一步走强,我们预计 2027 财年和 2028 财年的内存与存储供需,会比 2026 年紧张得多。」
「即便按现有规划继续增加 DRAM 洁净室空间,面对强劲的需求趋势,包括客户新提出的需求,我们也看不到供需何时恢复平衡。」
此处涉及的 DRAM 即电脑内存,NAND 则为固态硬盘及手机存储芯片。美光当季营收创下 542 亿美元纪录,且 2027 年超过 75% 的产能已被预订。新增产能方面,美国爱达荷州新厂 ID2 预计至 2028 年底才能产出晶圆。
值得注意的是,梅赫罗特拉的态度在三个月内发生显著转变:从 6 月预测“2028 年供应逐步改善”,变为如今“看不到平衡点”。这种短期内对行业前景的悲观调整,比任何新闻标题更具警示意义。

美光的 DDR5 内存芯片。TechPowerUp
02 一年涨了 5 倍,涨的是什么
市场价格已率先反应了这一预期。Tom’s Hardware 数据显示,两条 32GB 6000 频率的 DDR5 内存套装,价格从一年前的 222 美元暴涨至 1272 美元,涨幅达 473%;5600 频率套装涨幅亦接近 500%。单条 32GB 内存现价 392 美元,而历史最低价为 72 美元;128GB 套装更是从历史低点 329 美元飙升至 3399 美元,涨幅近十倍。
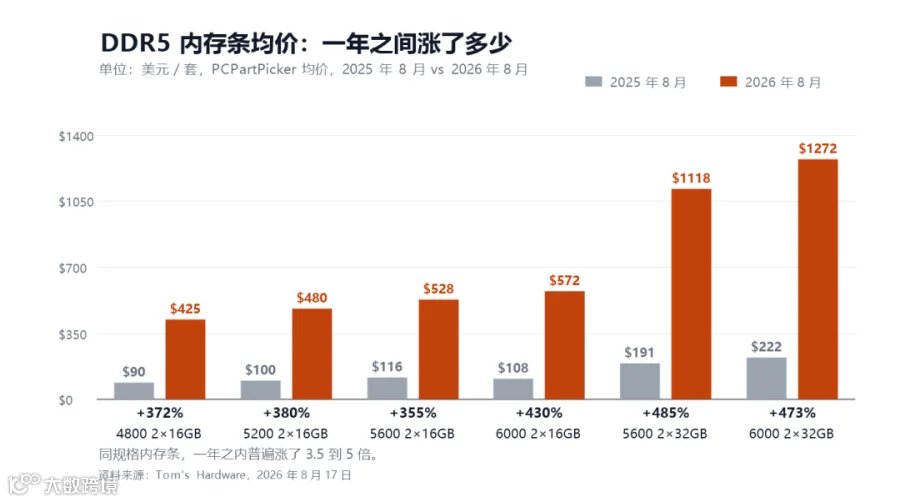
涨价浪潮不仅波及 DIY 市场,消费电子巨头亚马逊也在 8 月下旬对 Fire TV、Echo、Kindse 等硬件集体调价,其中 Echo Dot 智能音箱一夜之间涨价 60%。亚马逊向媒体证实,这是由于长期自行消化内存和存储元件成本上涨后,不得不进行价格调整。不过近期涨势有所放缓,主要原因在于消费者接受度达到临界点。
「这不是某一款型号涨价,而是整个品类的价格坐标被抬走了。」
03 工厂的时间给了谁
此次涨价的核心驱动力在于 AI 对内存资源的挤压。为解决数据传输瓶颈,行业采用 HBM(高带宽内存),通过将多层内存芯片垂直堆叠并紧贴 AI 芯片放置来提升效率。以三星即将扩产的 HBM4 为例,其堆叠层数超过 12 层,制造难度大且良品率爬坡缓慢。
HBM 与普通内存共用同一类产线。由于 HBM 利润更高且需求旺盛,厂商将更多晶圆产能分配给 HBM,导致普通内存产能被挤出。AI 数据中心建设越迅猛,普通消费级内存供应就越紧张。
供给端虽在全力扩产,但受限于时间周期。三星计划明年将 HBM4 产能翻倍,月产能增至 25 万片晶圆,并提升第六、七代产品占比。然而,洁净室建设及设备调试通常需耗时一两年,新增产能无法即刻缓解当前短缺。
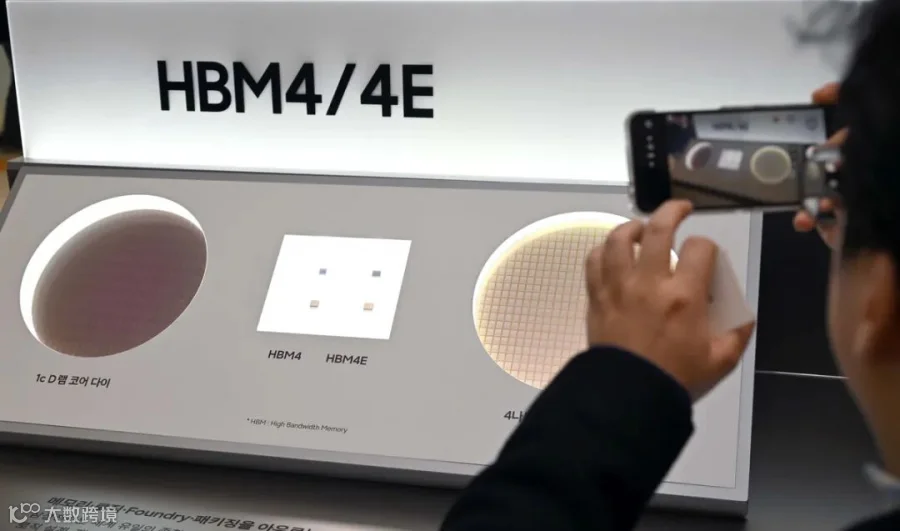
三星股东大会上展示的第六代 HBM4 与第七代 HBM4E 芯片。Yonhap News / Seoul Economic Daily
75% 美光 2027 年产出已被预订 |
+473% 同规格内存条一年涨幅 |
25 万 三星 HBM 月产能(片) |
04 有人不同意:这是话术吗
行业内部对供需前景存在分歧。宏碁董事长兼 CEO 陈俊圣认为,真正缺货的仅限 LPDDR5X-9600 等高端内存及少量特定芯片,整体供应尚属充足。他预测 PC 整机价格将在 2027 年上半年见顶后回落,主要得益于中国厂商新增产能的释放。对于整机 5% 至 20% 的涨幅,他认为已是显著影响。
陈俊圣指出,部分厂商宣扬“价格到 20XX 年才下降”的说法,意在尽可能长时间维持高毛利率。
宏碁 CEO 陈俊圣,经 DigiTimes 转述
「他们当然希望毛利率尽可能长时间保持在高位,所以他们会一直放消息说:我告诉你,价格要到 20XX 年才降得下来。」
与此同时,SK 海力士 CEO 预测缺货将持续至 2030 年,威刚董事长则认为 DRAM 缺货将持续十年。这些未经独立验证的预测差异巨大,但显而易见的是,主张“长期紧缺”的多为直接受益于高价内存的制造商。
05 这次为什么可能是真的
不同于过去由 PC 和手机驱动的典型周期行业,本次内存市场结构发生根本性变化。
需求端主体变更:AI 数据中心成为最大买家,其投入规模远超传统消费电子,只要科技巨头持续扩建机房,内存需求便有坚实支撑。
供给端滞后明显:美光新厂 2028 年底投产,其他业界新厂也多在 2030 年前后启用。梅赫罗特拉所言“即便算上在建产能也看不到平衡点”,揭示了结构性短缺的本质。
消费端已现妥协迹象。技嘉宣布新主板产品线将重新支持英特尔 LGA 1700 插槽及 DDR4 内存。DDR4 作为十年前的规格,虽速度较慢但成本低廉。其回归表明,在新品价格过高背景下,产业链正通过兼容旧标准来降低门槛。
判断这件事什么时候松动,有一个比新闻标题更可靠的指标:比价网站的历史曲线。厂商的话会变,价格曲线不会骗人。
06 三个可以自己盯住的信号
对于普通消费者,可通过以下三个信号观察市场走势:
一是价格曲线。内存作为标准化元件,其历史价格公开透明。若比价网站显示价格走平或回落,则标志见顶;若持续陡峭上行,说明供需转移尚未结束。
二是 DDR4 兼容范围。若仅是个别厂商清库存属正常现象,但若英特尔、AMD 等新处理器普遍向下兼容老内存,则印证行业成本结构已被抬高至迫使厂商“绕道”的程度。
三是新厂进度。关注美光 ID2 及三星、SK 海力士新建工厂的投产时间表。若延期,紧张局势将持续更久。
上述信号的核心逻辑在于 AI 投入的持续性。若 AI 基础设施建设保持当前速度,内存紧缺将延续;反之,价格将随需求降温而回归理性。
2027 初 DDR4 新处理器预计上市 |
2028 底 美光新厂预计产出晶圆 |
2030 部分厂商预测的价格回落点 |
END