作者 | 予浠
编辑 | 子彤
传音控股上市首日破发,资本市场为何冷遇?
传音控股在港交所上市首日遭遇“破发”。10月15日,其发行价定为招股区间下限,收盘下跌5.72%,香港散户认购倍数仅为4.46倍。

传音上市首日收盘股价
作为将手机卖到非洲第一、全球新兴市场出货量第一的企业,传音曾凭借“低价、耐用、多卡多待”的策略成功避开国内红海,证明了中國硬件出海的可能性。然而,如今这套打法正面临严峻挑战。
利润增长背后的隐忧:靠涨价与囤货支撑
据传音2026年半年度报告,上半年营收354.31亿元,同比增长21.85%;归母净利润17.73亿元,大幅增长46.22%。表面看,公司已从去年的利润腰斩中恢复。

传音2026半年度报告
深入分析发现,这轮业绩修复主要依赖两大因素:提价与低价芯片库存。
上半年,传智能手机销量为3950万部,同比减少约10%,但平均售价从547.5元提升至713.4元,涨幅达30%。销量的减少被单价的提升所抵消,从而推动收入增长。此外,公司主动削减TECNO和Infinix品牌的入门机型,将资源向中高端倾斜,官方称此举系根据成本变化及市场竞争策略调整。

传音的提价更多是被迫应对成本上涨,而非品牌溢价提升。2025年利润腰斩、出货量收缩3240万台,主因在于存储芯片价格暴涨。对于年出货近两亿台的厂商而言,低端机在高位成本下已接近亏损边缘。
利润的另一来源是低价库存红利。上半年毛利率升至22.63%,同比提升2.54个百分点。由于采用移动加权平均法计价,高价新芯片入库后与低价旧库存平均,使得上半年售出的手机仍部分使用涨价前的低成本芯片,从而推高毛利。
为此,传音大幅增加存货。经营现金流净额为负58.61亿元,存货从89亿元翻倍至189亿元,其中原材料近100亿元,主要为芯片储备。扣除政府补助等一次性项目后,扣非净利润为14.80亿元,显示份额与成本控制等核心经营指标并未同步改善。

随着旧芯片库存消化完毕,毛利率将重新受制于存储芯片市场价格。这种依靠时间差带来的利润修复并非趋势性反转,难以支撑公司长期未来。
AI浪潮冲击成本结构,低价手机陷入困境
理解传音困境的关键,在于其成本结构的变化。存储芯片价格暴涨的根源在于AI数据中心对产能抢占,导致原厂优先供应数据中心及苹果等大客户,留给普通手机的DRAM和NAND产能持续收缩。
传音存储采购价格飙升:2023年平均约49.5元/粒,2024年67.8元,2025年70.3元,2026年前四个月已达192元,涨幅近三倍。
存储在传音成本中的权重急剧上升。招股书显示,2023年存储芯片成本占已售存货成本的20.9%,2025年升至28%,2026年前四个月高达48.4%,金额达84.17亿元,成为第一大物料。
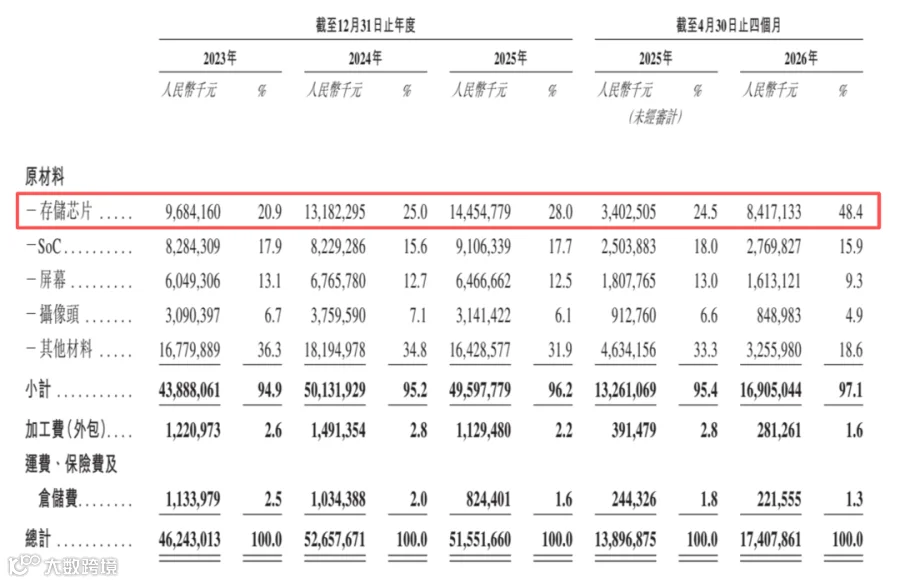
传音招股书存储成本占比
手机越便宜,存储成本占比越高。Omdia测算显示,售价400美元以下手机中,存储约占物料成本六成;IDC数据也表明,低端机型存储成本占比已从10%-15%抬升至40%-50%。
由于三星、SK海力士和美光掌握全球九成以上DRAM产能,且正在减产或退出传音主力机型使用的LPDDR4X等上一代内存,传音在存储采购上几乎无议价空间。
相比之下,苹果可通过提高售价转移成本压力,而传音已将“低价”刻入基因。涨价、减配或砍掉低端机型,均直接冲击其核心竞争优势。处于产业链末端的整机商,尤其是低价机厂商,最先受到上游成本挤压。
基本盘动摇,市场份额与利润双承压
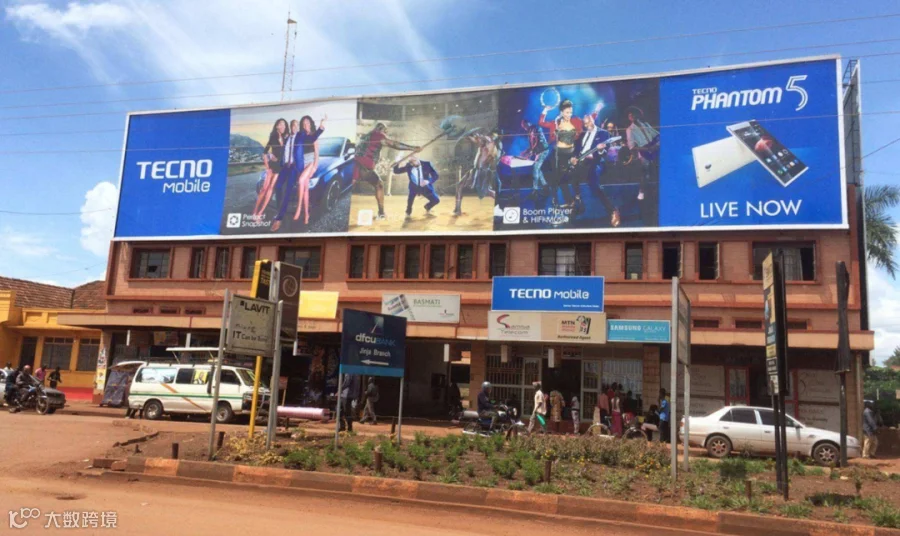
传音的传统优势市场包括撒哈拉以南非洲(尼日利亚、肯尼亚、埃塞俄比亚)及亚洲部分国家(巴基斯坦、孟加拉)。如今,涨价正在改变这一基本盘。
2026年二季度,非洲智能手机出货量同比下滑7%,为三年来首次下滑。其中100美元以下入门市场跌幅达3%,减少近300万部。传音出货量直接下滑14%,市场份额从历史高点51%回落至47%。
管理层承认,涨价抑制了消费需求,延长了部分消费者的换机周期。与此同时,竞争对手趁势崛起:三星凭借自有存储产线内部消化成本并提前备货,二季度在非洲出货增长15%;荣耀聚焦300美元以上中高端市场,受入门零部件紧张影响较小。
两组数据揭示了传音的困境:2025年,其智能手机销量份额约20%排名第一,但收入份额仅4.7%排名第五。这意味着它卖出了新兴市场五分之一的手机,却只赚取了不到二十分之一的收入。

当上游成本成倍上涨,而自身处于产业链末端且缺乏核心技术壁垒时,利润回旋余地极小。依赖低价走量和廉价供应链的模式,正因AI改变上游成本规则及市场竞争加剧而失效。

传音的四张底牌与出海新考题
此次港股上市募资净额约29.68亿港元。招股书显示,约四成资金投向AI研发,三成用于营销品牌,两成投向移动互联网和物联网。
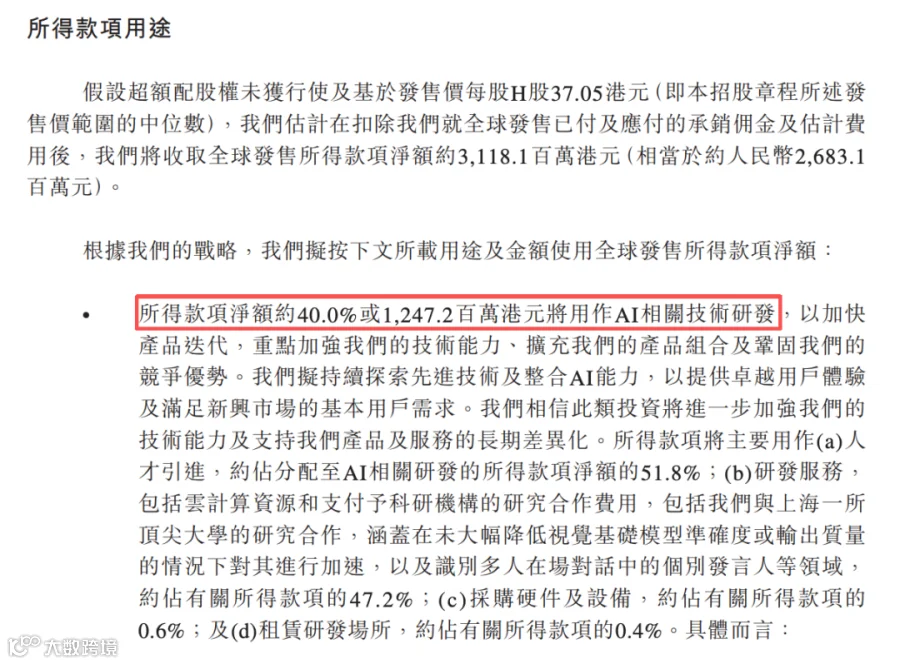
传音招股书所得款项用途
细看之下,AI研发年均投入约2.2亿元人民币,相对于2025年29.5亿元的总研发投入而言,更像常规加码而非豪赌。决定传音未来的,是以下四张牌:
第一张牌:国产存储深度绑定
今年传音从长鑫存储采购DRAM占比将提升至60%,从长江存储采购NAND占比达30%。在存储变为卖方市场的背景下,此举旨在保障基础产能不断供,而非单纯追求成本优势。
第二张牌:品牌向上突破
传音正通过TECNO和Infinix的中高端线试探150美元以上市场。难点在于打破消费者对其“便宜、耐用”的固有印象,并在千元价位段与三星、小米等品牌竞争。
第三张牌:AI本地化应用
传音语音助手Ella支持豪萨语等非洲本地语言,2025年终端AI交互请求量突破5亿次,超半数来自非英语用户。翻译应用Hi Translate也进入全球AI应用榜单。这些功能在低价位手机上具有稀缺性,填补了苹果和三星在高算力机型之外的市场空白。

第四张牌:移动互联网与新品类拓展
传音OS月活用户超3亿,广告、预装、游戏联运等变现方式成熟。2025年该部分收入占比虽仅1.4%,但毛利率约80%,贡献了6.1%的毛利。此外数码配件、家电、储能及两轮电动车等新业务也在起量,2026年前四个月合计收入约27.2亿元。
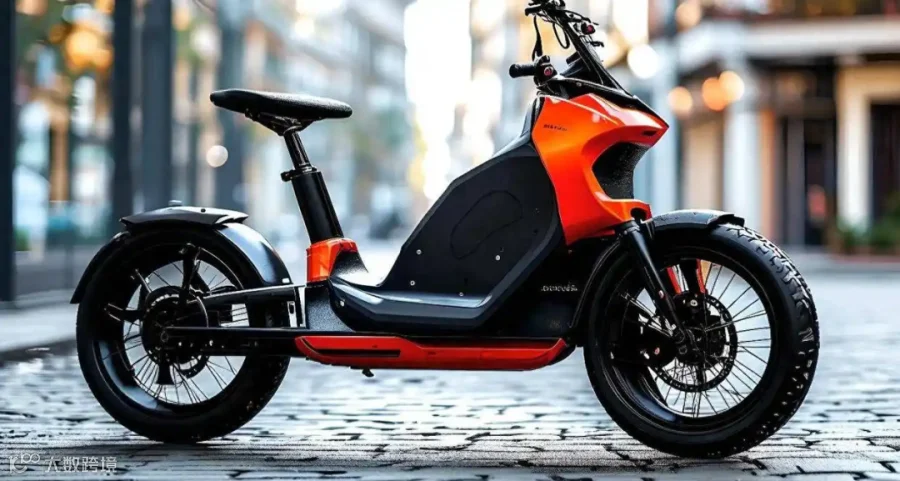
传音跨界造两轮电动车
这四张牌分工明确:国产存储保障眼前生存,品牌向上、AI及互联网服务探索未来利润增长点。
AI的到来迫使传音提前结束舒适期。对于所有依赖硬件走量、低价出海的商家而言,AI不仅改变了产品,更重写了上游成本规则。卖家原有的利润安全垫需重新构建。
港股上市后的传音,虽仍居全球新兴市场首位,但已到了必须重新算账的时刻。便宜手机的时代未终结,但赚取这份利润的难度已显著增加。
热文推荐