


核心观点
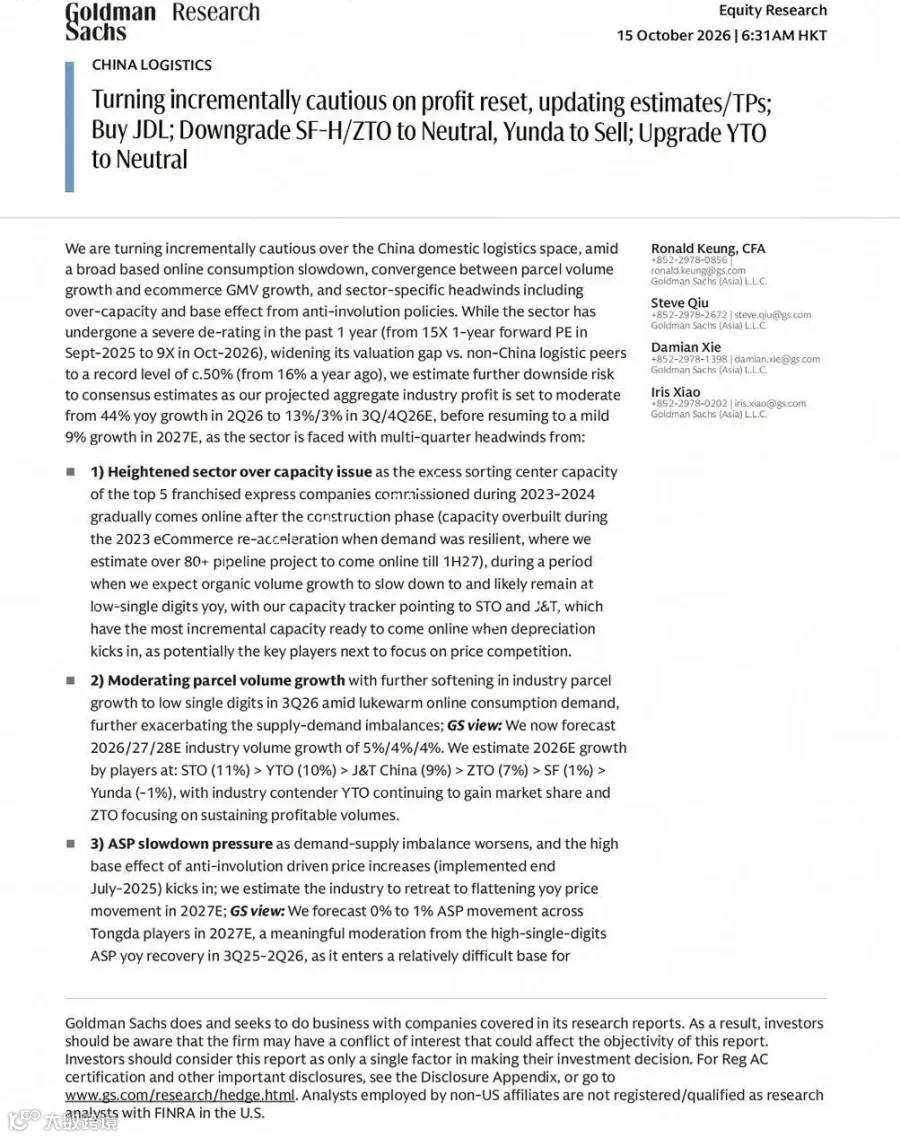
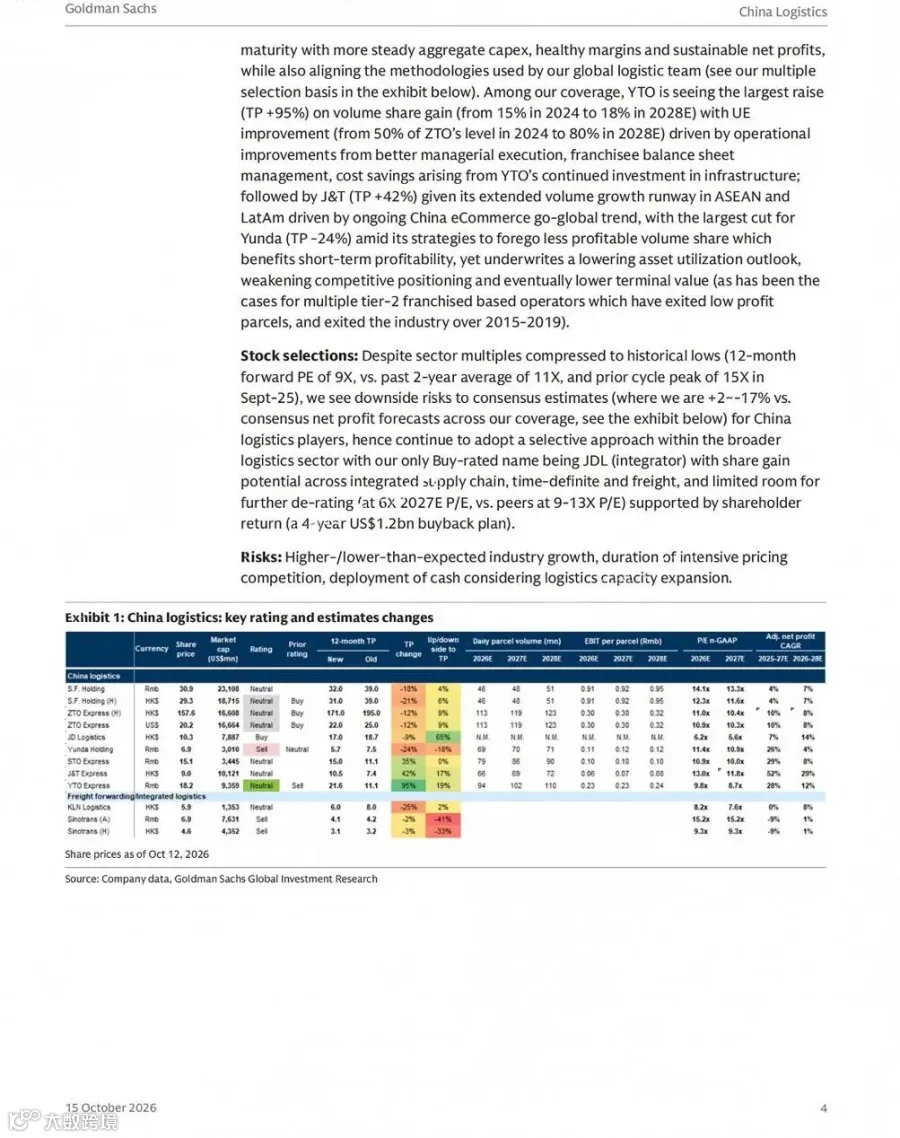
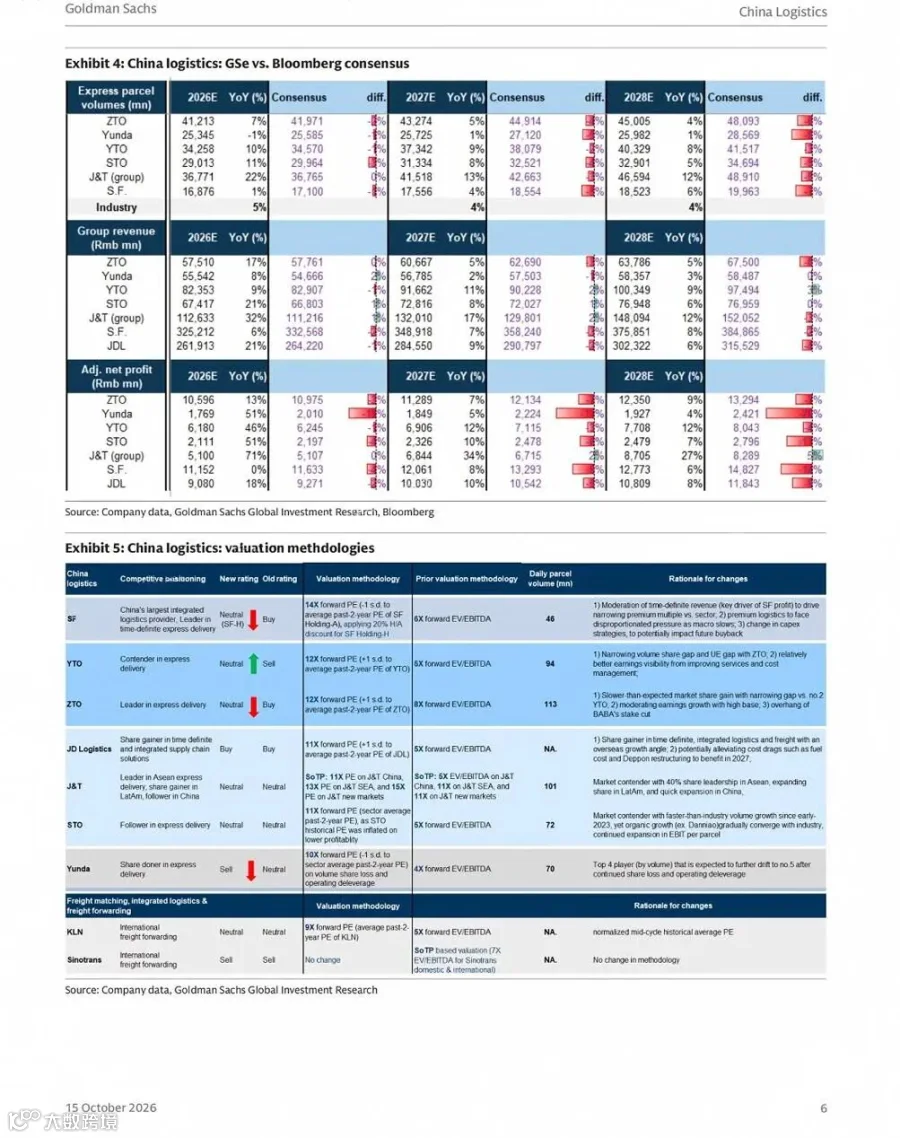
高盛最新发布的中国物流行业研报显示,鉴于行业利润重置面临多重压力,机构对板块前景转向谨慎,并调整多家快递企业评级。其中,仅维持京东物流“买入”评级;顺丰H股、中通快递下调至“中性”;韵达股份下调至“卖出”;圆通速递上调至“中性”。
行业面临四大核心压力
报告指出,当前物流行业主要面临以下挑战:
1. 产能过剩引发价格竞争:2023至2024年,头部加盟制快递大量分拣中心产能释放,但行业件量增速回落至低个位数。申通、极兔新增产能较多,可能引发新一轮价格战。
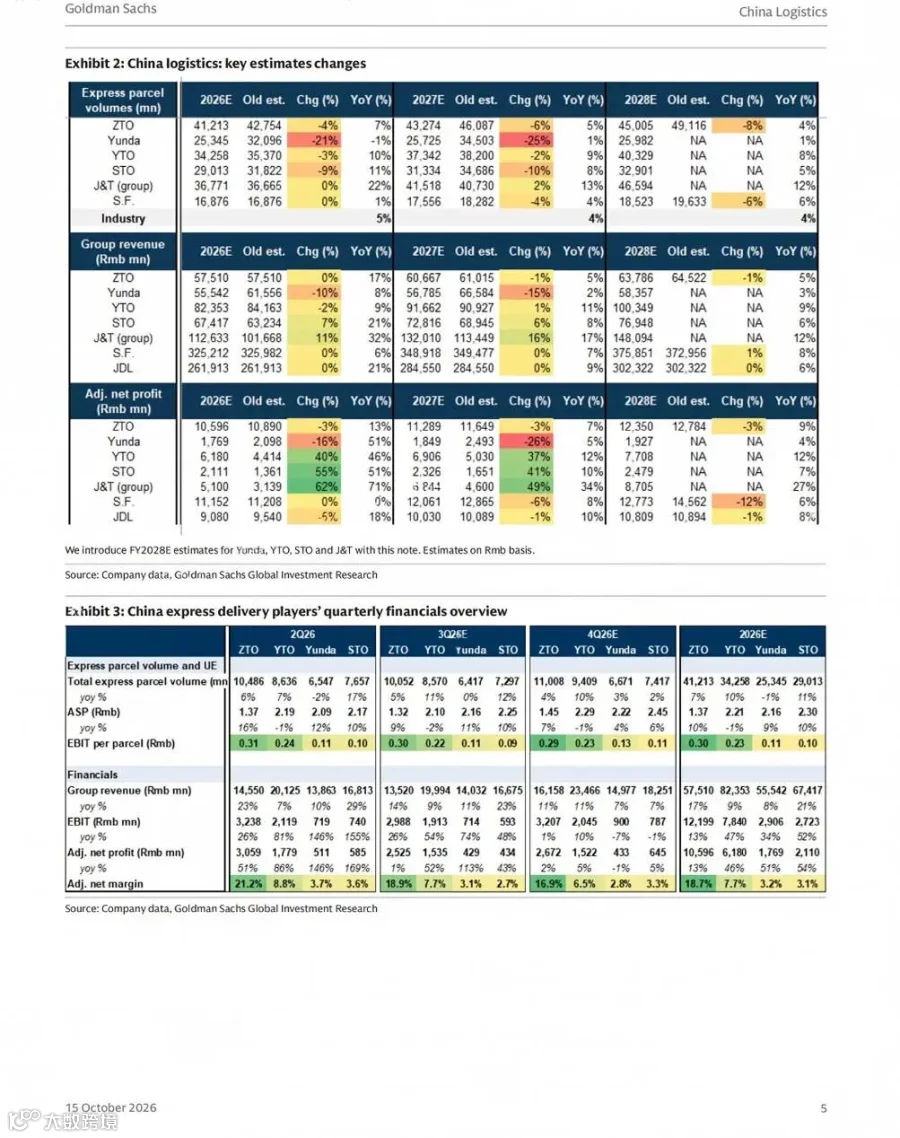
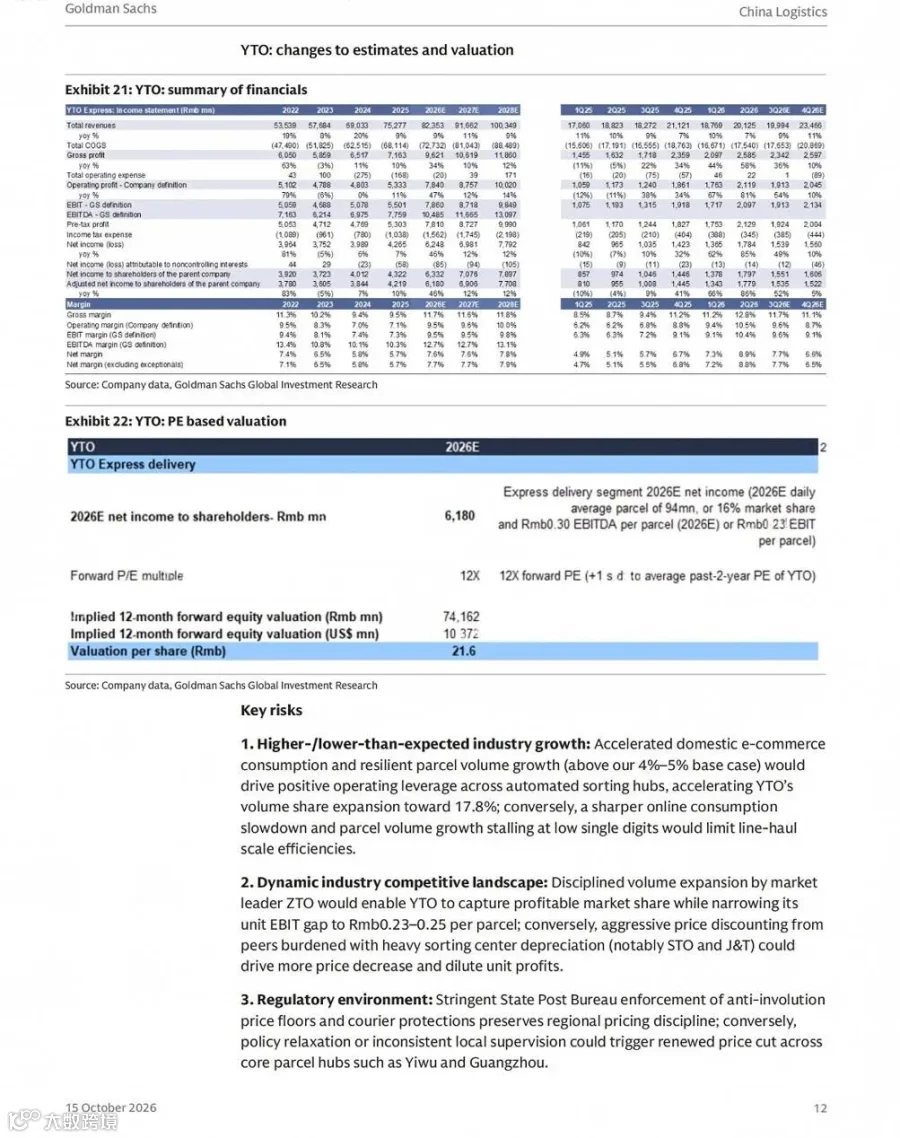
2. 件量增长显著放缓:受线上消费偏弱影响,预计2026-2028年行业件量增速分别为5%、4%、4%。各家增速分化明显,申通、圆通增速靠前,而韵达件量同比转负。
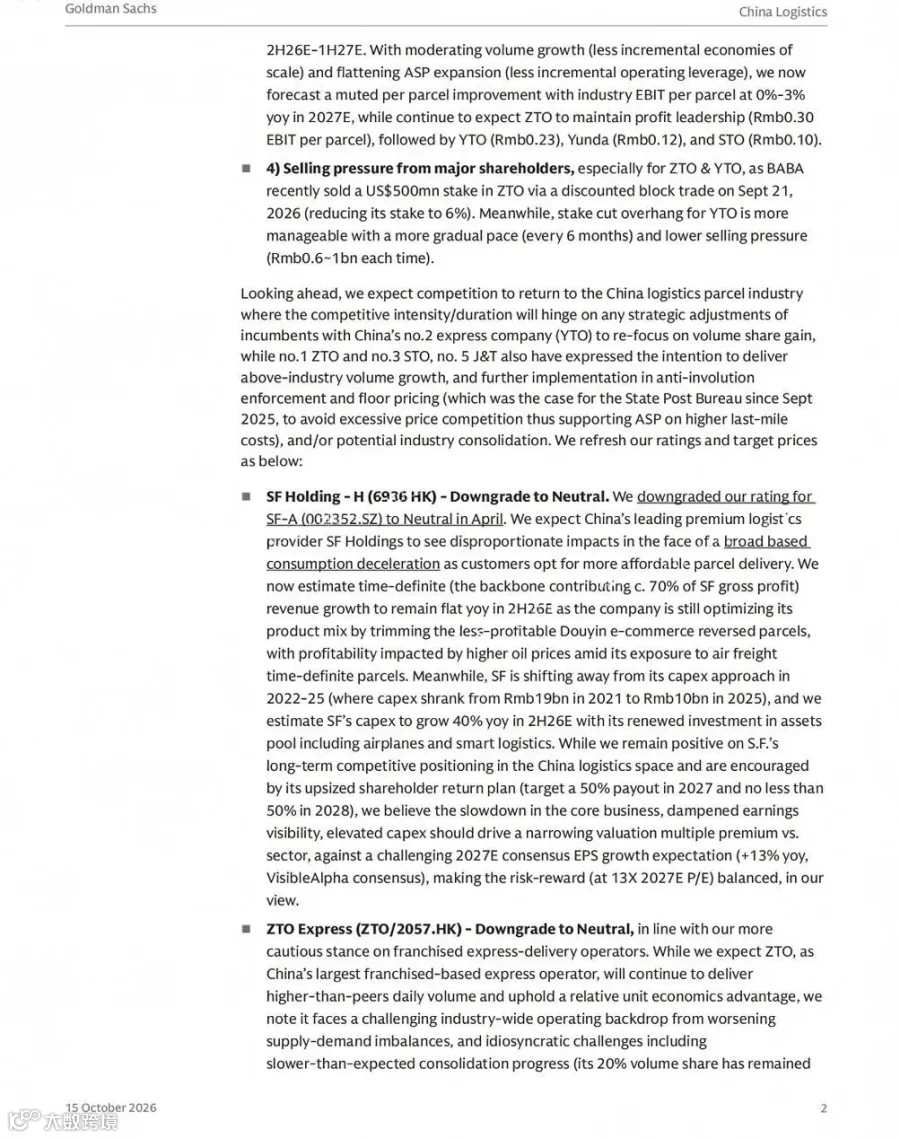
3. 单票收入承压:“反内卷”涨价的高基数效应显现,预计2027年通达系单票收入仅实现0-1%的微幅增长,单票EBIT改善空间有限。
4. 大股东减持带来抛压:阿里巴巴减持中通股份后仍持有6.1%股权,存在进一步减持风险;圆通减持节奏相对缓和。
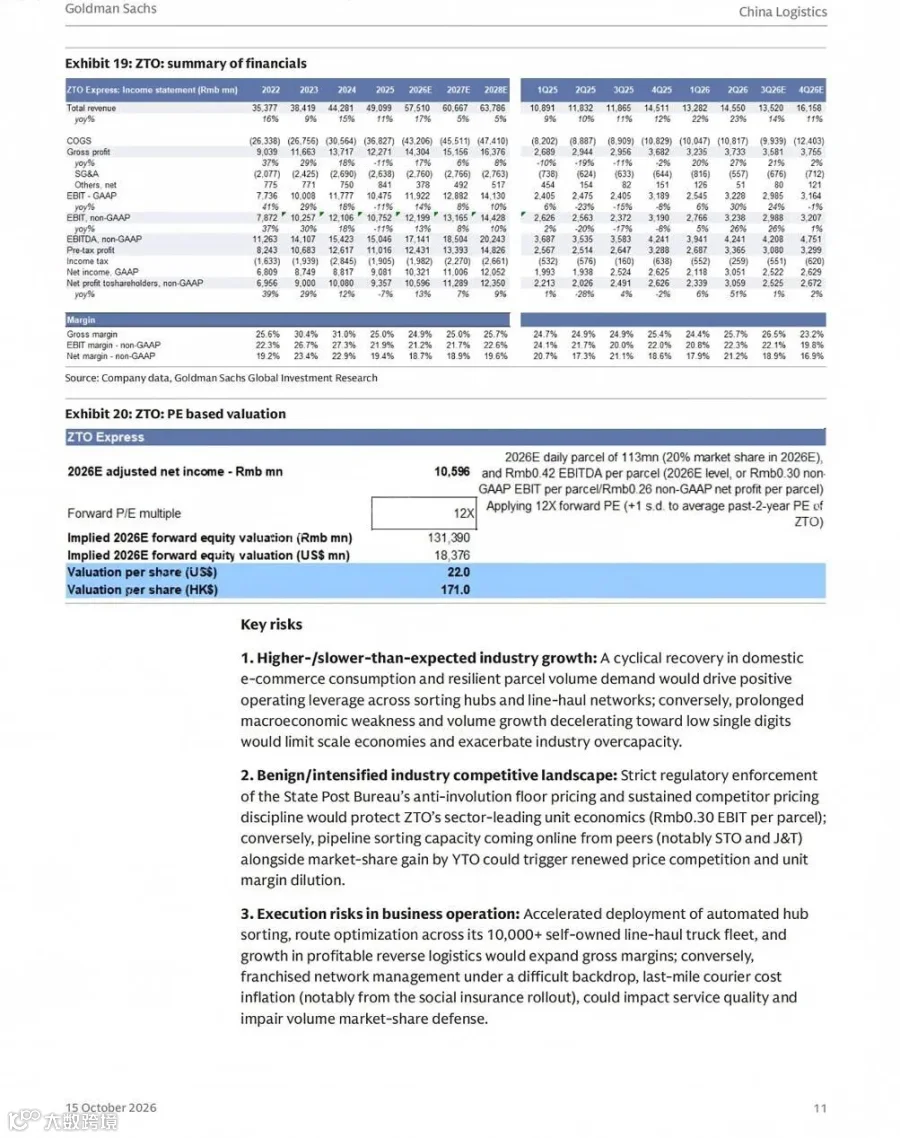
估值与盈利展望:国内物流板块过去一年估值大幅回调,与海外物流企业估值差距扩大至约50%。盈利端,行业利润增速将从2026年二季度的44%同比高增,回落至三季度的13%及四季度的3%,2027年仅温和回升9%。
重点个股评级调整详解
京东物流:维持“买入”
作为报告覆盖范围内唯一的“买入”标的,京东物流在时效、一体化供应链及货运板块具备份额提升潜力。目前其估值处于低位,叠加回购计划支撑,投资价值凸显。
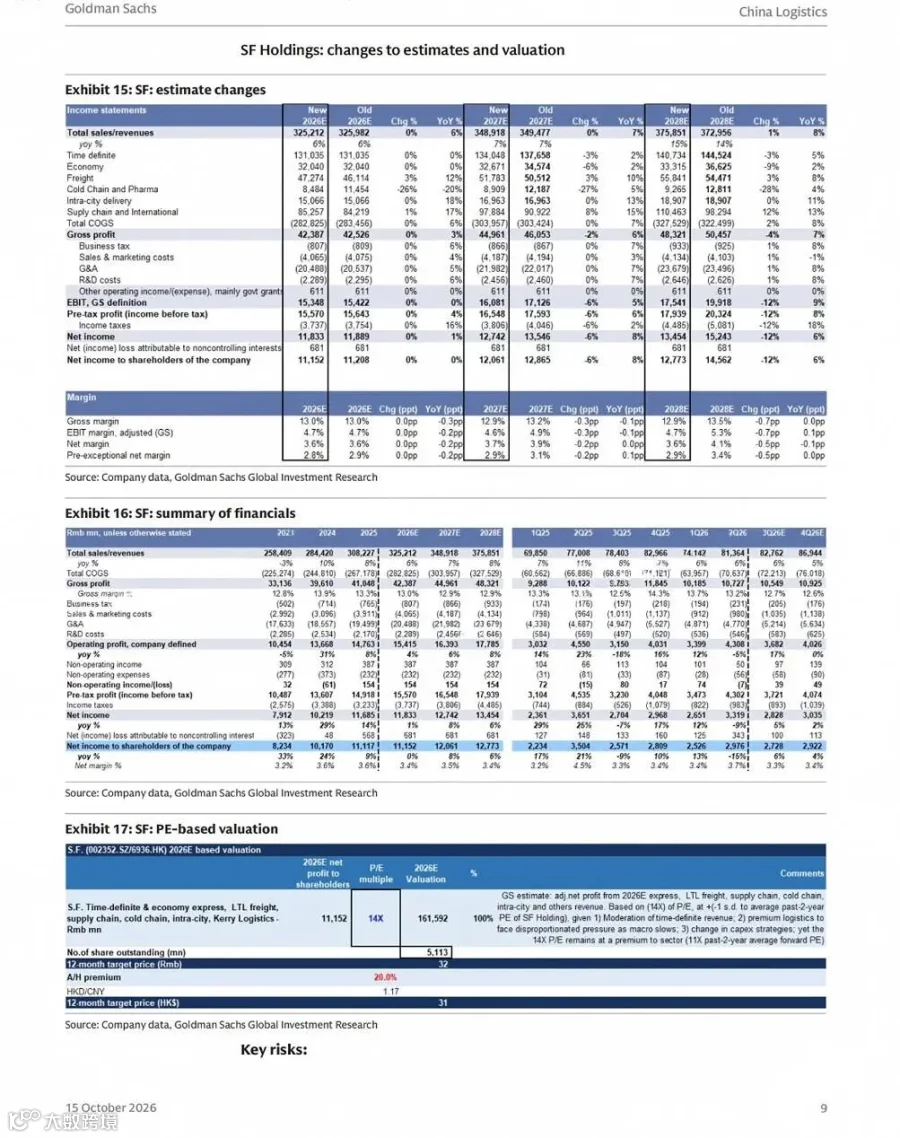
顺丰(A/H):下调至“中性”
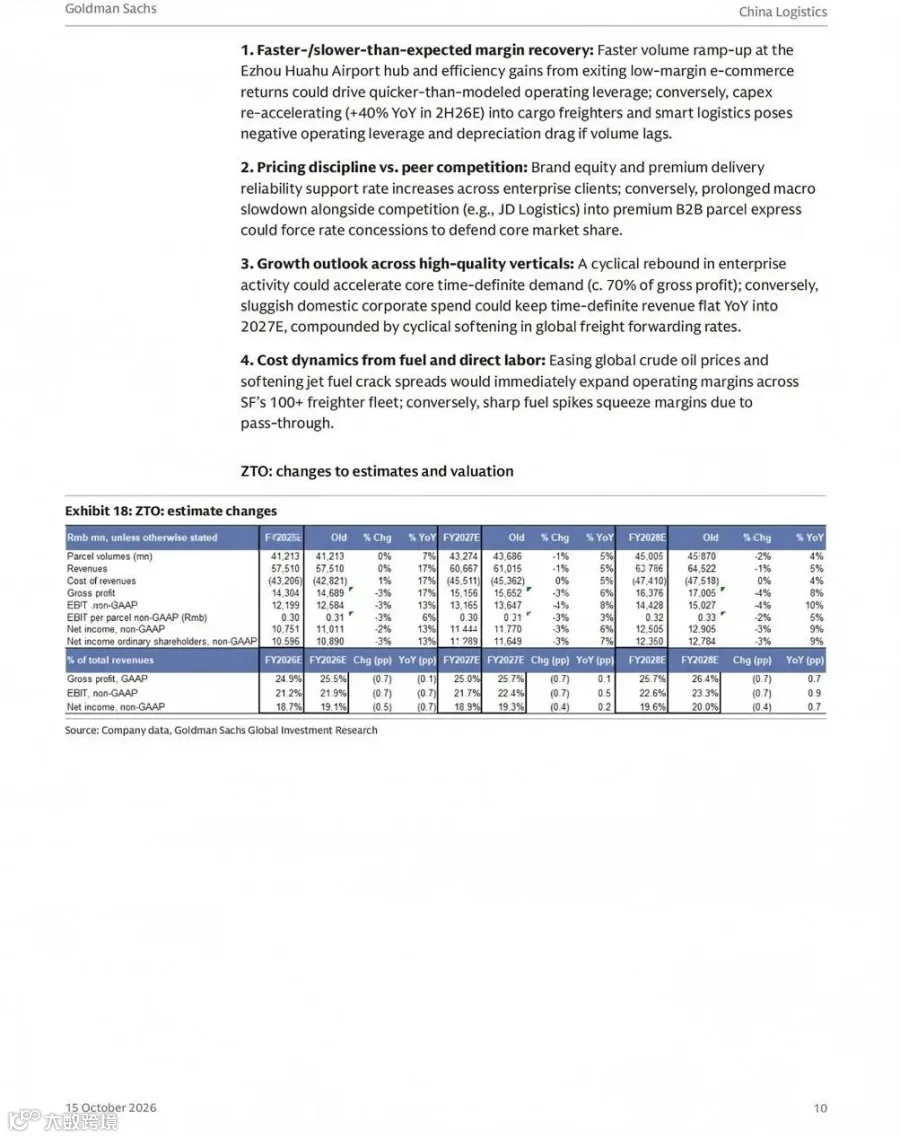
宏观走弱背景下,顺丰高毛利的时效件收入增长承压,同时资本开支重新提速。尽管股东回报计划向好,但业绩能见度下降导致估值溢价收窄,风险收益比回归均衡。
中通快递:下调至“中性”
虽然中通依旧保有行业领先的单票盈利,但供需格局恶化,同行正缩小与其在份额与盈利上的差距。叠加政策红利高基数及阿里减持的潜在压力,股价进一步向上空间有限。
圆通速递:上调至“中性”
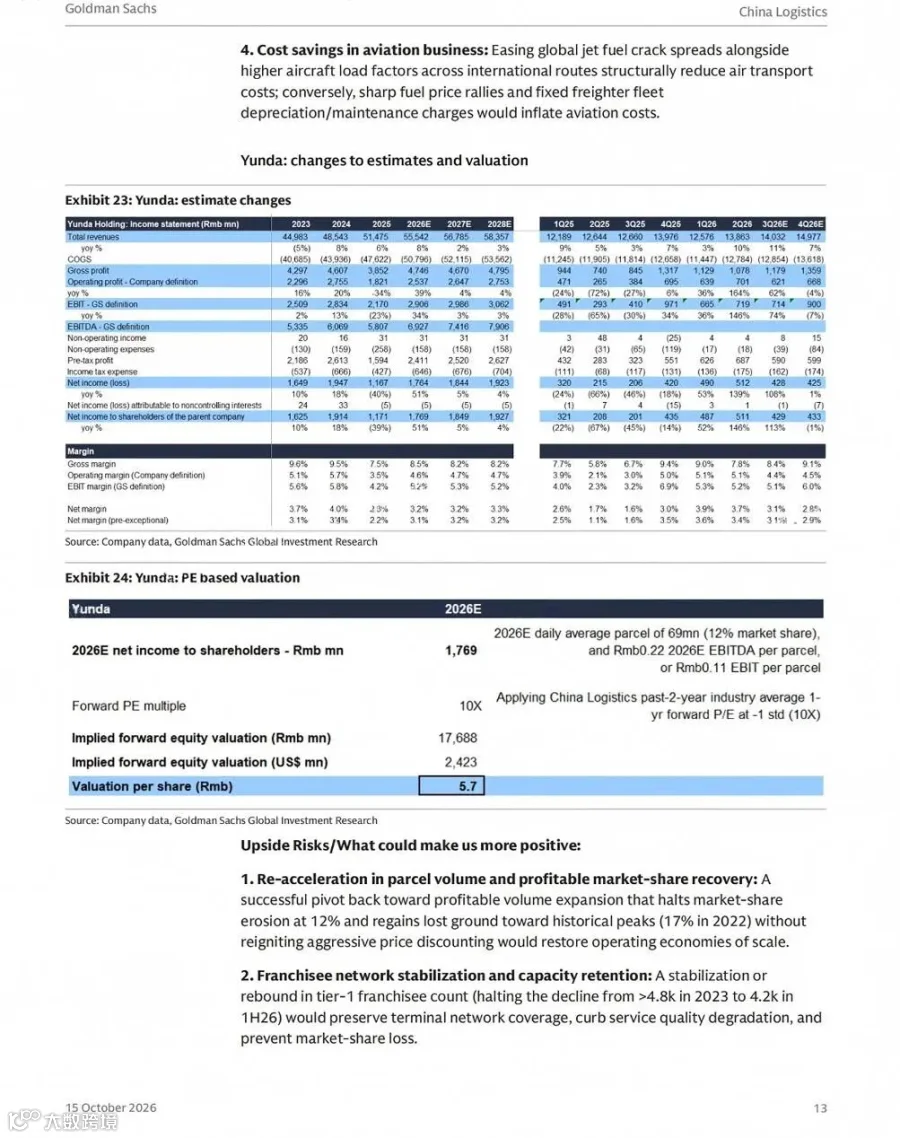
作为行业第二大快递企业,圆通通过管理优化和基础设施投入,带动市场份额与单位盈利持续修复,其份额提升主要依靠服务与成本效率而非单纯降价。鉴于行业大环境偏弱及航空业务亏损,维持中性评级。
韵达股份:下调至“卖出”
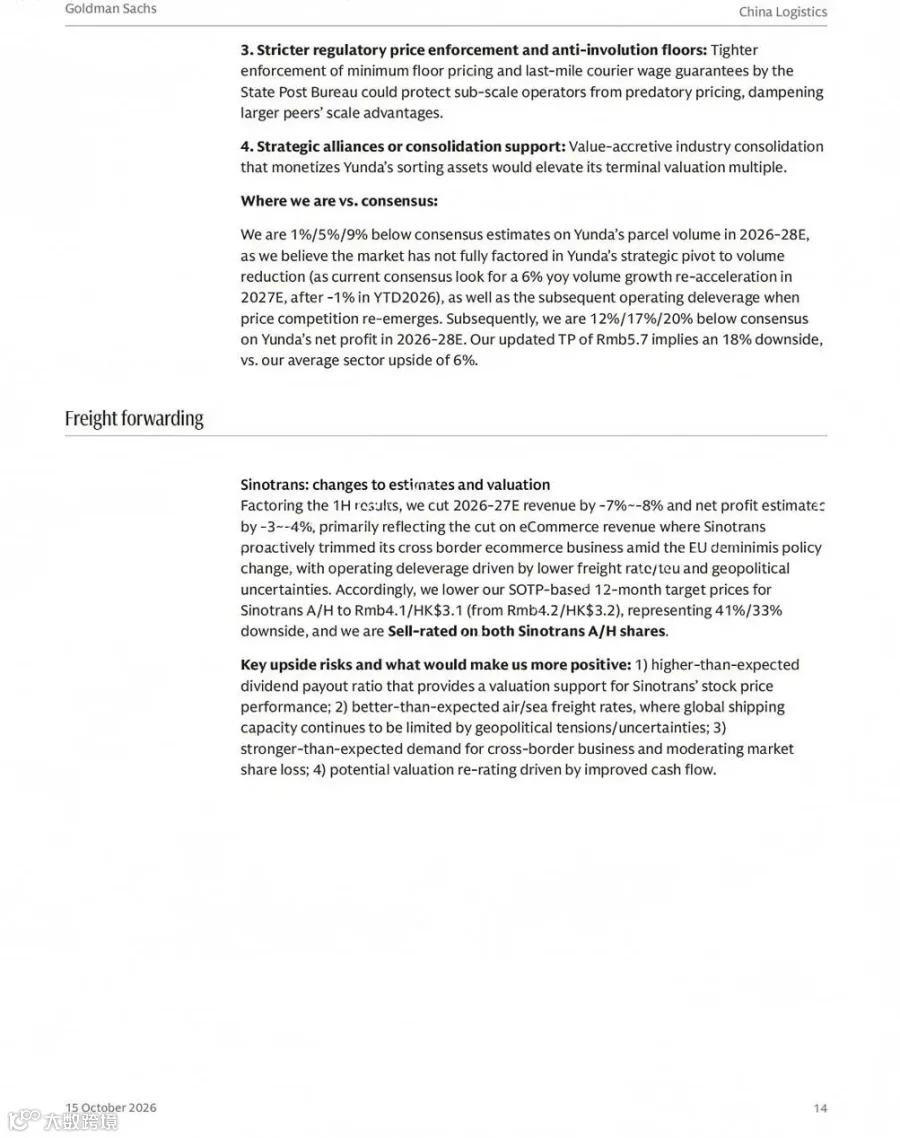
公司主动转向追求盈利,代价是市场份额持续下滑至十年低位,一级加盟商数量收缩,预计后续将被极兔超越跌至行业第五。鉴于电商快递规模效应至关重要,规模不足将削弱长期竞争力,需等待份额与盈利同步修复才会转为乐观。
其他企业评级
极兔速递、申通快递:维持“中性”。极兔依托东南亚、拉美海外市场仍有增长空间,但国内面临竞争压力;申通件量增速较高,但产能释放带来竞争风险。
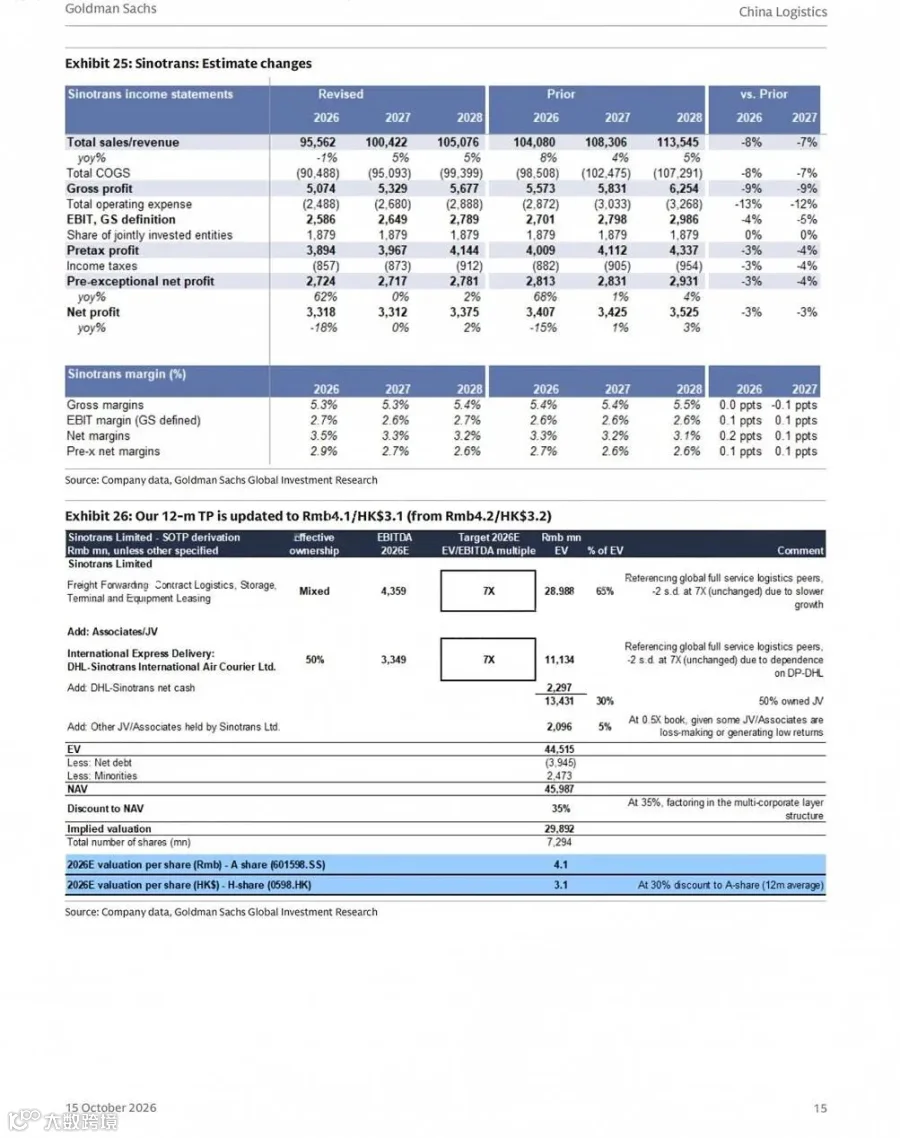
中外运:维持“卖出”。
嘉里物流:维持“中性”。
报告节选



申明:报告旨在分享,版权归原作者所有。