



当地时间10月2日,巴西外贸商会执行管理委员会(Gecex)通过第963号和第969号决议,并于10月5日正式公布。此次调整涉及聚乙烯、聚丙烯、溶剂、化工中间体等28类化工产品,多数产品进口关税税率定为20%。
关键信息摘要:
- 适用税率:多数为20%,具体依产品和税号而定。
- 有效期:2026年10月17日至2027年10月16日(共12个月)。
- 适用范围:面向所有非优惠贸易伙伴国,并非专门针对中国。因中巴尚未签署生效FTA,中国原产化工产品原则上适用非优惠税率。
受影响产品清单详解
根据第963/2026号和第969/2026号决议官方附件,本次关税上调措施涵盖以下两大类:
963号决议:无机化学品、有机溶剂与中间体
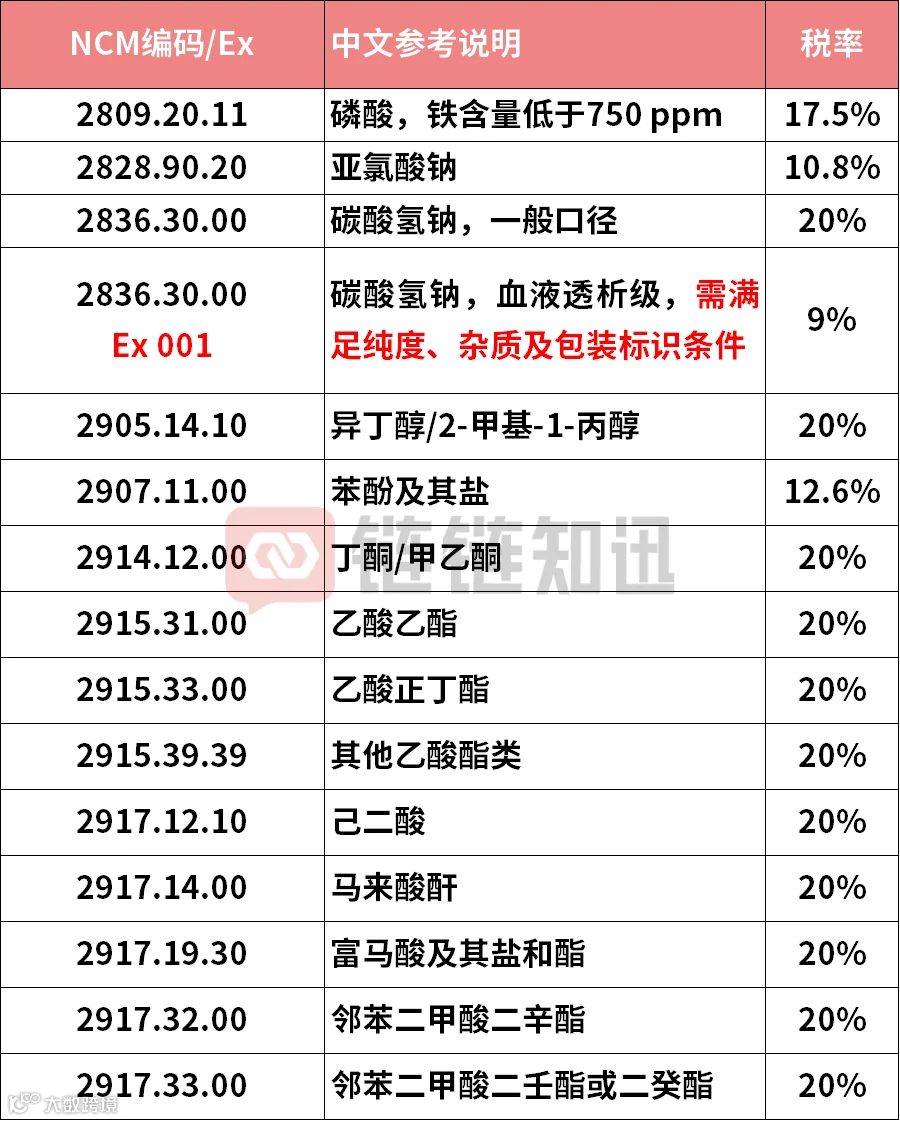

点击图片放大,左右滑动查看
昊链关务顾问提醒,核心风险在于同一NCM编码下可能并存一般口径与Ex口径。以碳酸氢钠为例,普通规格税率为20%,但血液透析级Ex 001可适用9%。最终税率不仅取决于品名,更由纯度、杂质指标、包装标识及最终用途共同决定。
969号决议:四种热塑性树脂征收20%关税
该决议修订了Gecex第272/2021号决议附件五(Letec例外清单),新增4类热塑性树脂及一项化工产品。需注意,2905.59.90项下产品的生效日期为2026年10月6日,早于其余四项。

出口企业合规应对建议
面对新规,建议出口企业在10月17日生效前立即执行以下三项核对:
1. 精准核对NCM及Ex编码
巴西NCM基于HS前6位扩展,不能直接套用中国10位HS编码。务必以2026年10月后有效的NCM/Ex描述为准。清单中存在同一NCM对应多档税率的情况(如阴离子表面活性剂3402.39.90,多数20%,特定描述12.6%)。归类偏差将直接导致税率适用错误,需逐项核对产品描述与编码匹配关系,特别关注Ex描述的例外条件。

2. 细化申报要素,明确规格用途
申报时不能仅报品名。例如碳酸氢钠需明确是否为血液透析级、纯度、杂质上限及包装是否标示医疗用途;3903.90.90 Ex002的SBC共聚物需列明丁二烯/苯乙烯比例、雾度、颗粒形态和工业用途限定;树脂类产品需确认填料、密度、粘度指数等参数。
3. 重算到岸成本,完善合同条款
本轮调整仅涉及进口关税,不意味着其他税费同步改变。企业需综合评估是否叠加反倾销/反补贴税、是否适用其他减免政策以及进口环节税费承担方。建议在长期合同中加入税费调整机制,以规避成本波动风险。
10月17日不仅是新税率生效日,更是合规警示点。报价前若不仔细核对归类和例外条款,后续极易引发改单、补税甚至滞港风险。借助数字化工具进行商品归类、关税估算及报关单差错检测,可有效降低因规则变化带来的不确定性。
整理自:化工头条、巴西化学工业协会、巴西发展工业商业和服务部
链链知迅整理,转载请注明出处