


来源 | 旧地图OldMap
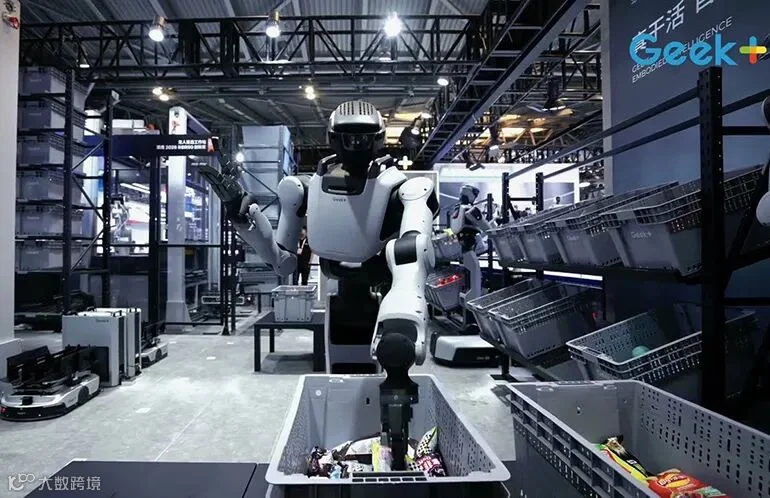
仓储自动化企业常以机器人累计出货量定义增长。极智嘉截至2026年6月底披露出货超8.1万台,客户逾千家。然而,关键问题在于:这些设备是孤立的项目交付,还是能降低后续销售、设计与交付难度的资产?
招股书数据显示,2022年至2024年,极智嘉复购率(按复购客户贡献订单金额占比计)从58.3%升至74.6%;2025年约为78%,2026年上半年突破80%。这表明新增订单日益由老客户贡献。与此同时,产品矩阵从“货架到人”扩展至料箱、托盘、分拣搬运及软件订阅服务。若新产品能进入同一客户的下一座仓库,复杂度将转化为更深的账户收入。
本文探讨极智嘉如何从寻找新客户转向经营“第二次下单”,以及项目型企业应如何判断产品矩阵是在复制首单优势,还是分散资源于一次性项目。
复购不等于续费
需明确极智嘉的复购定义:当期有订单且此前至少购买过一次的客户即为复购客户,复购率按其订单金额占比计算。2024年74.6%的复购率意味着约四分之三订单金额来自老客户,但这并不等同于客户续约率或自动重复发生的收入。
这对仓储自动化行业至关重要。机器人方案生命周期约五年,客户不会像订阅软件那样每年重买硬件。复购主要源于新建仓、原仓扩容升级或替换其他供应商。尽管每次仍需预算、实施与验收,但双方已积累接口和运行经验。
2022年至2024年的客户结构变化印证了这一点:当期产生收入的新客户数从92家降至61家,而复购客户从162家增至263家;单个AMR解决方案客户平均收入从491万元升至741万元。新客户数量下降并非获客放缓,而是账户扩张正在接替单纯拉新。
2024年关键客户复购率达84.3%,其收入从2022年的7.781亿元增至2024年的18.471亿元。这表明规模客户已成为增长主力,其第二单往往因技术从单仓、单流程扩展至多站点而规模更大。
增长不能仅看新签客户数量。首单检验产品解决局部问题的能力,二单检验经验能否跨越新仓库、团队和订单结构。若每次均重新设计核心系统,复购仅是重复项目;若能复用软件、接口、培训与性能模型,第二单才开始摊薄前期成本。
矩阵围着预算转
极智嘉产品虽多,但收入高度集中。2025年仓储履约解决方案收入30.207亿元,占总收入95.3%;2026年上半年仍占93.6%。这说明产品矩阵并未使公司成为全工业场景机器人百货,而是围绕仓储运营部门的同一笔效率预算展开。
“货架到人”适合灵活拣选,“料箱到人”提高垂直存储密度,“托盘到人”处理大件。三种方案服务不同货型,却共享WES、RMS、项目设计和部分服务能力。
这种扩张的价值在于,客户无需为每种货型更换供应商。零售或3PL客户可在电商仓用货架到人,医药仓用高密度料箱,大件仓用托盘到人。供应商也无需为新品重建品牌和大客户关系。产品数量增加,账户边界保持稳定。
UPS Velocity设施案例提供了旁证。该设施部署700多台极智嘉机器人,存储优化30%,日处理超35万件。更重要的是,拥有全球仓网的3PL巨头愿意将机器人纳入其自动化组合。
值得注意的是,大客户常同时使用多家供应商(如Locus、Crown等)。极智嘉的二单并非天然归属,必须证明新方案能接入客户上层系统,与现有自动化共存并保持交付质量。产品矩阵降低了客户切换供应商的必要,但未消除竞争。
第二仓重在复用
首座仓库承担了高昂的隐形成本:解释订单波次、连接WMS、绘制地图、模拟吞吐、培训员工及建立故障机制。机器人价格仅是合同一部分,信息交换和信任建立同样昂贵。
到了第二座仓,真正可复用的资产并非机器人数量,而是接口模板、SKU分类、工作站节拍、培训体系、备件清单及责任边界。复用越充分,新站点从签约到验收的时间越短,对少数明星项目经理的依赖也越低。
极智嘉将此路径称为“Land-and-Expand”。难点在于跨国复制时,当地集成商、法规和客户系统各异。能留住的是核心软件与设计规则,不能强行统一的是现场工程和服务方式。
渠道既助增长,也可能截断复用。集成商拥有本地能力,但若客户需求、接口和验收经验全留在伙伴手中,厂家下次仍从零开始。极智嘉在大客户上保持较高直销比重,让渠道承担外围系统与本地服务,旨在平衡扩张速度与知识沉淀。
此外,首仓必须留下结构化记录。若故障仅存于工程师聊天中,经验无法成为组织资产。极智嘉的RMS、WES和IOP不仅用于销售,更承担记录机器人运行、订单节拍和异常处理的任务。增长的可复制性,最终取决于这些记录能否减少下一座仓的设计和驻场时间。
订阅接续验收
项目验收后,供应商通常面临收入空档。极智嘉2025年99.9%的收入仍来自机器人销售,租赁及履约等服务收入微薄。尽管拥有大规模装机,持续收费尚未成为报表主角。
2026年上半年出现变化:订阅服务订单1.557亿元,同比增长超75%,其中美洲增长455%。虽订单显示客户意愿,但同期报表中“其他”收入仅12.5万元,且公司未完整披露订阅收入确认方式及续约率。
订阅的核心价值在于帮助客户经营多座仓,而非再造通用软件。IOP可提供利用率、周期与异常分析,指导扩容和排班;RMS与WES通过更新改善调度。客户付费理由应是运营结果持续改善,而非对已购基础功能重复收费。
此项业务需尊重渠道边界。若订阅直接抢夺伙伴的上层系统和服务收入,将削弱渠道动力;若软件能助伙伴更快设计、更少驻场、更易验收,则将成为渠道共同销售的工具。
从硬件项目到持续服务,增长指标也将改变。除新签订单外,还需关注订阅转收入周期、软件毛利、续约率、单仓持续收入及二仓上线速度。只有这些指标改善,八万台出货才能从历史销量转化为可持续的经营基础。
极智嘉的增长逻辑已从捕捉需求转向账户经营。复购率上升和关键客户收入扩大,表明公司进入新阶段。此时的挑战不仅是证明机器人有效,更是证明首仓经验能在二仓中降低成本与风险。
产品矩阵有助于扩大客户可交付的仓储范围,但也增加了复杂度。其价值不取决于产品数量,而取决于是否提高了老客户份额并缩短了交付周期。
订阅服务将这一逻辑向前推进。若验收后仍能通过软件与服务改善客户结果,收入便不必完全依赖下一次硬件采购。目前订单增长已现,但收入结构转型尚未完成。
对项目型产业公司,第二次下单比第一单更能说明增长质量。首单可能源于价格或关系,二单则建立在运行结果之上。真正有价值的产品矩阵,应让客户将更多问题交给同一家供应商,同时让供应商以更少的新增定制解决这些问题。极智嘉的下一份增长答卷,将写在第二座仓的交付时间和验收后的持续收入里。