


核心摘要:越南钢铁进口监管收紧,低附加值普碳板材出口受阻
越南对钢铁进口的监管持续升级,形成“关税+原产地溯源+强制质量申报”的三重壁垒。普碳板材(热轧、镀层)因高额反倾销税导致直接出口量大幅下滑。未来,低附加值普通钢材的市场空间将被极度压缩,高附加值、差异化产品配合合规溯源及低碳证明成为出口主线。严禁通过转口“洗产地”,越南正严厉查处反规避行为。
一、中越双边进出口强制合规要求
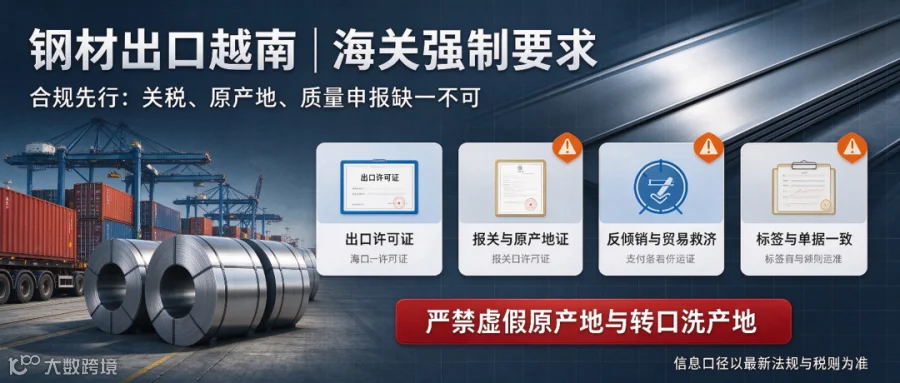
中国出口端强制要求
1. 出口许可证管理
自2026年1月1日起,商务部与海关总署将部分钢铁产品纳入出口许可证管理目录。出口企业需凭合同及产品质量合格证申领许可证,无证不得报关出境。
2. 报关资料规范
需提供发票、箱单、提单、合同、原产地证(如RCEP FORM E以享优惠关税)及产品质检证书(材质单、力学性能报告)。
3. HS编码精准申报
申报HS编码必须精准,越南海关将据此判定产品是否属于反倾销涉案范围。
越南进口端强制要求
1. 进口钢材质量申报与合格声明
进口商须申报产品符合越南国标(TCVN)或约定国际标准,并随附原厂质量证书。海关将抽查核验证书信息、生产商名称及钢号的一致性。
政策前瞻:越南《钢铁质量管理法令》草案预计于2026年10月25日结束评议,2027年1月1日生效。新规将实施风险分级检验、强制标签、不合格召回及加强上市后抽检,监管力度显著增强。
2. 原产地核验(反倾销/反规避核心)
越南海关执行“三单匹配”审核:原产地证书、生产商质检证书、出口商/生产商名称必须完全一致。任何不符均可能导致征收高额反倾销税。
目前重点打击通过第三国转口、中转换包装等“洗产地”行为。一旦认定规避反倾销,将面临扣货、补缴税款及列入黑名单等严厉处罚。
3. 贸易救济措施(反倾销税)
- 热轧钢卷:2025年7月6日起,对华征收23.1%–27.83%反倾销税,有效期5年。仅少数特定规格(如宽幅≥1880mm)豁免。
- 镀层板卷(普碳/合金):2025年8月14日起,对华最高征收37.13%反倾销税,有效期5年。
- 冷轧卷材:日落复审延续,税率4.43%~25.22%,有效期至2030年底。
- 其他:预应力钢绞线等产品也已立案并裁定反倾销。
4. 标签与唛头规范
货物标签需标注原产国、生产商、规格、钢号及批号,并与质检单严格对应,以备海关查验。
5. RCEP优惠关税规则
享受RCEP优惠需满足原产地增值及直接运输规则。越南海关加强对RCEP证书真实性的深度核查,持证并非必然享受优惠。
注:废钢进口适用QCVN环保标准,成品钢材出口不适用此标准。
二、近年市场趋势回顾(2024–2025)

1. 2024年:爆发式增长与贸易摩擦起因
2024年中国对越钢材出口达1273.8万吨,同比增长40.5%,越南成为中国钢材第一大出口市场。其中热轧卷占比64%(814万吨)。巨大的中越价差及越南基建、制造业需求推动了普碳板材大量涌入,引发越南本土钢厂投诉,进而触发密集贸易救济立案。
2. 2025年:壁垒落地,普通板材出口萎缩
随着热轧、镀层板反倾销税落地,中国对越钢材出口迅速降温。热轧月出口量从峰值68万吨降至30万吨以内,整体出口量同比下滑约24.9%。
- 结构分化:低附加值普碳热轧、镀层板受阻严重;长材、特种钢及高附加值合金钢受影响较小。
- 自给率提升:越南本土产能扩建,对普通基础钢材进口依赖度下降。
- 反规避严查:越南同步启动反规避调查,严堵第三国转口通道。
总结而言,2024年为放量期,2025年贸易壁垒全面生效,普碳大路货市场空间被大幅挤压。
三、未来趋势预判(2026–2030)
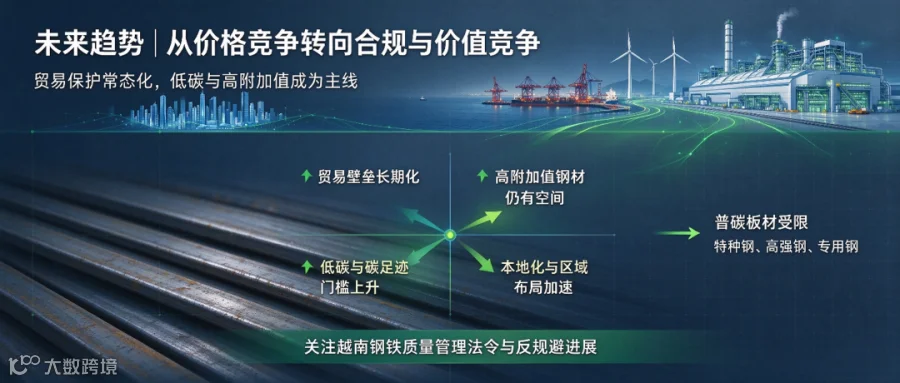
1. 贸易保护常态化
鉴于越南本土产能扩张及钢厂游说能力,只要低价中国普碳钢材持续进入,双反、日落复审及反规避调查将常态化。型钢、钢管等更多品类存在被立案风险。
2. 产品结构持续分化
- 承压领域:低附加值普碳热轧、普通镀锌板因高额关税失去价格优势,直接出口长期承压。
- 机会领域:专用钢、高强钢、耐磨钢、合金钢及高端制造配套用钢(工程机械、风电、汽车)不在主要反倾销税号内,且越南制造业升级带来稳定需求。
3. 绿色/低碳壁垒成新门槛
受欧盟碳边境调节机制(CBAM)及熔炼原产地规则传导影响,越南未来进口钢材将逐步增加碳足迹及低碳证明要求。单纯价格竞争失效,ESG及全生命周期碳数据将成为准入门槛。
4. 供应链布局调整
- 直接出口:避开征税HS编码,聚焦差异化规格与特种牌号。
- 本地化/第三国布局:在越南或东盟其他国家进行深加工或冶炼。需注意,简单剪切、分条或换包装无法改变原产地,极易被认定为反规避,风险极高。
5. 全球背景下的市场多元化
全球钢铁贸易保护主义抬头,碳壁垒普及。企业应避免过度依赖越南单一市场,向中东、拉美等其他区域分散风险。
四、企业应对策略与注意事项
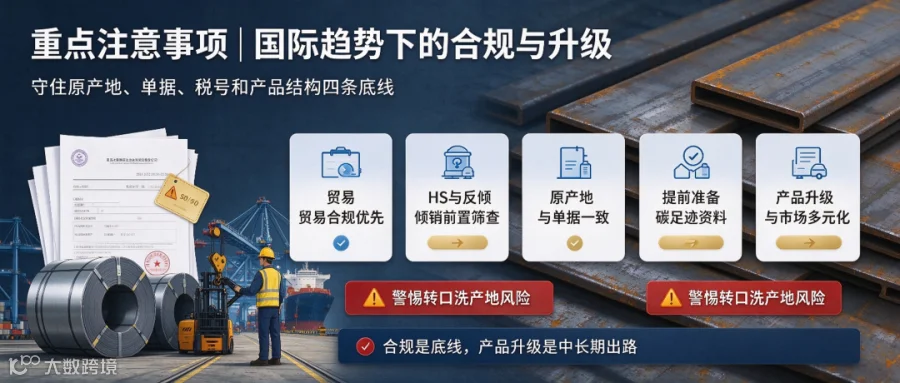
1. 严守贸易合规底线
坚决杜绝“洗产地”、虚假转口等行为。越南海关与工贸部联动紧密,一旦查实,面临巨额补税、扣货及列入黑名单后果,切勿轻信第三方“换证改产地”方案。
2. 前置HS编码与产品筛查
每票出货前核对HS编码、规格及钢号,确认是否在反倾销清单内及具体税率。注意区分“规格豁免”与“全部豁免”(如热轧宽幅≥1880mm豁免需严格按官方定义)。建议聘请专业机构进行税号及贸易救济风险预审。
3. 确保单证全链条一致性
提单、原产地证、材质单、唛头、生产商名称及批号必须严格匹配。RCEP原产地证需严格遵守直接运输规则。任何细微差异均可能引发海关质疑并按最高惩罚税率征税。
4. 提前布局低碳数据
虽越南暂无强制碳税,但下游客户出口欧盟需钢材熔炼溯源及碳数据。企业应提前保留钢厂碳足迹、能耗及冶炼证明,以满足未来采购门槛。
5. 优化产品策略
减少低价普碳大路货比例,转向开发越南制造业急需的高强、耐磨、合金及特殊尺寸钢材,以技术和质量替代低价竞争。
6. 实施市场多元化战略
同步开拓中东、东南亚其他国家和拉美市场。考虑间接出口模式,如将钢材加工为钢结构件或机械装备成品出口,改变海关归类属性。
7. 跟踪新规落地准备
密切关注2027年生效的越南新《钢铁质量管理法令》,提前按TCVN标准完成产品备案及标签改版,避免到港后因合规问题被扣货。
8. 完善合同风险条款
在外销合同中明确约定因进口国反倾销、海关归类产生的额外关税责任归属,并设置针对查验、原产地核验及反规避调查的风险分担条款,规避事后纠纷。