



政策正式落地。
广东省人社厅、财政厅、税务局联合发布《粤人社发〔2026〕24号》文件。该文件篇幅简短,但直接影响企业成本核算。
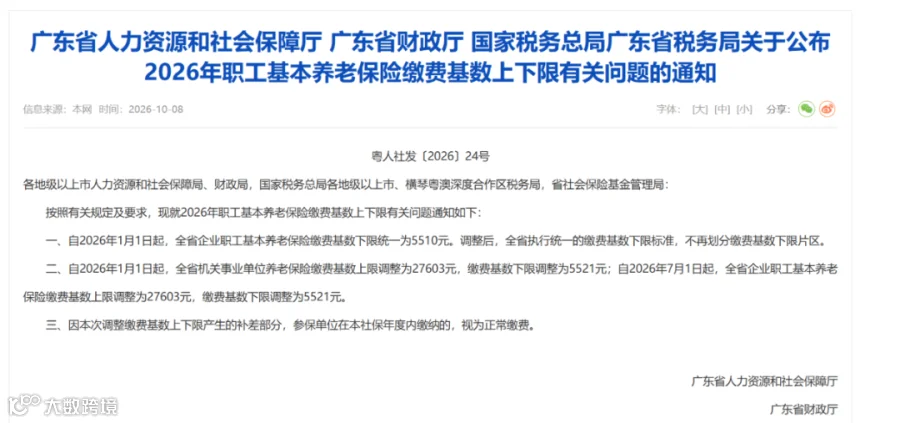
自2026年1月1日起,全省企业职工养老保险缴费基数下限统一调整为5510元,不再区分片区。7月起进一步调整为5521元,上限为27603元。
此前深圳的缴费基数下限为4775元。
从4775元上调至5510元,增幅达15.4%,单次上涨735元。这一数据证实了网络流传的“社保基数大幅上涨”并非夸大。
每月新增成本测算
以旧下限4775元为基准,按下限缴费的企业每月新增支出如下:
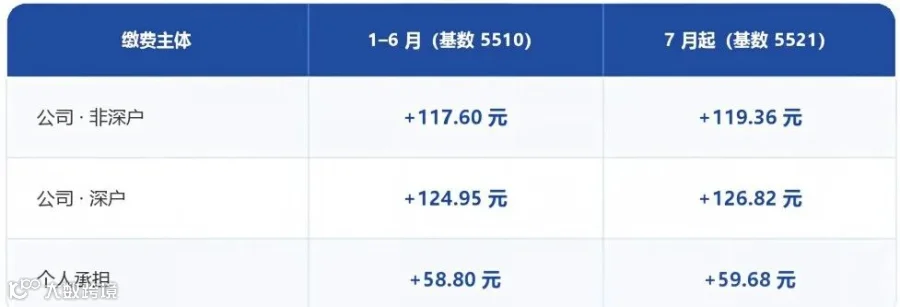
计算逻辑:差额735元乘以16%等于117.6元;7月起差额746元乘以16%等于119.36元。深户员工因包含1%地方补充养老保险,按17%比例计算。
这部分增加的成本属于可预见的固定支出,便于提前纳入预算。
然而,企业更需关注的是另一笔需要集中支付现金流的支出。
补缴差额与现金流压力
文件明确指出:因本次调整产生的补差部分,参保单位在本社保年度内缴纳的,视为正常缴费。
这笔费用虽非涨价,但要求企业预留充足现金,且支付时间集中,需立即安排预算。
申报基数合规性风险
随着社保费由税务征收,个税申报数据与社保数据实现互通比对。以下三种常见违规情形风险极高:
拆分工资结构,如将工资拆分为“底薪+报销+补贴”,仅按底薪缴纳社保。报销占比异常的企业将被重点监控。
签署“自愿放弃社保”协议。此类协议法律无效,员工可随时主张补缴,企业还需承担经济补偿责任。
过去此类操作依赖监管盲区,如今全省基数统一,数据刷新比对后,合规与否清晰可见。
核心问题已从“是否会被查”转变为“基数申报是否准确”。这是企业合规的分水岭。
企业本月急需落实的五项工作
1、核对基数。确认10月起所有员工养老基数已按5510元执行(7月起为5521元),高于下限的员工是否按实际工资申报。
2、预留补差预算。务必在本社保年度内缴清1至9月的差额,避免失去“视为正常缴费”资格。
3、重算人力成本。根据新基数调整2026年涨薪计划及招聘预算。
4、排查数据倒挂。审查个税申报工资与社保基数的比值,对倒挂严重的岗位制定整改方案:如实调整基数或优化薪酬结构。
5、清理违规协议。废除所有“自愿放弃社保”协议,消除潜在法律风险。
医保费率调整的隐性成本
2026年医保缴费基数范围为6727元至33633元。同时,一档医保单位费率从政策性下调的5%恢复至6%。
养老保险是显性上涨,医疗保险是隐性递增。单项看影响有限,叠加后才是真实的人力成本变动。