


点击播放视频
虚假出口+单证缺失:出口退税的双重风险
01
案件概况:骗取出口退税687.29万,走逃失联
02
违法事实详解:虚假出口+虚开发票+单证缺失
03
处罚依据与决定:追缴687.29万+剩余2.52万
04
案件分析与企业防范:备案单证是出口退税生命线
一、案件概况:骗取出口退税687.29万,走逃失联
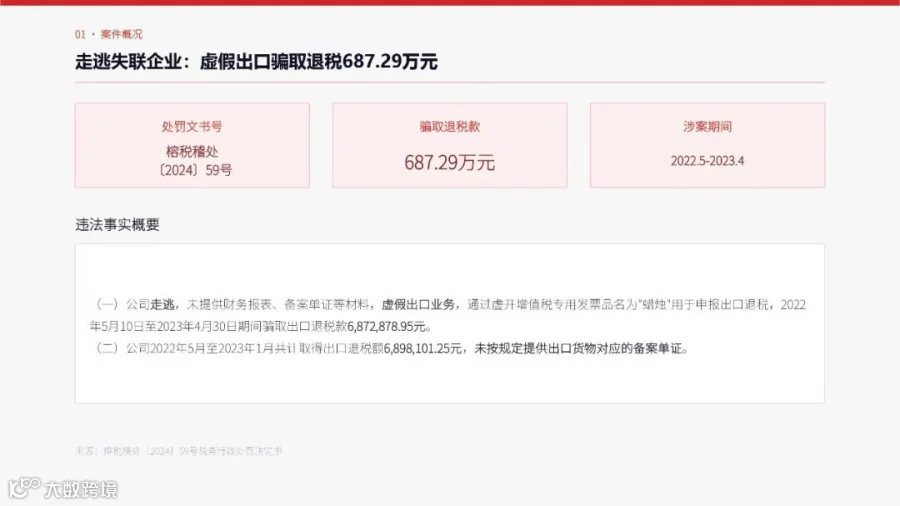
本案处罚文书号为榕税稽处〔2024〕59号,涉案期间为2022年5月至2023年4月,骗取退税款总额达687.29万元。违法事实主要包括两方面:一是公司走逃失联,未提供财务报表及备案单证,通过虚开品名为“蜡烛”的增值税专用发票进行虚假出口业务,骗取退税款687.29万元;二是该公司在2022年5月至2023年1月期间取得的689.81万元出口退税款,因未按规定提供对应的出口货物备案单证,面临追责。
二、违法事实详解:三重违法叠加风险
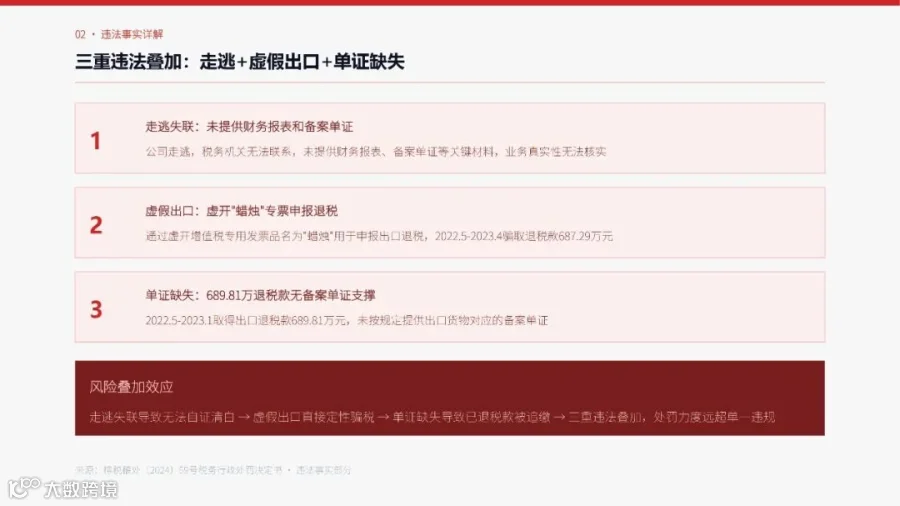
本案呈现出三重违法叠加特征,导致风险效应倍增:首先,企业走逃失联且无法提供财务报表和备案单证,致使业务真实性无法核实;其次,实施虚假出口,利用虚开的“蜡烛”专票申报退税,直接骗取税款687.29万元;最后,单证严重缺失,高达689.81万元的退税款缺乏备案单证支撑。这种多重违规行为叠加,使得处罚力度远超单一违规情形。
三、处罚依据与决定:合计追缴及限制金额超936万元

税务机关作出三项主要处理决定:第一,依据《税收征收管理法》第六十六条,将虚开“蜡烛”专票申报退税的行为定性为骗取出口退税,全额追缴687.29万元;第二,依据国家税务总局公告2013年第12号和财税〔2012〕39号,认定未按规定提供备案单证属于不应退税情形,在已退税款689.81万元中扣除骗税追缴部分后,继续追缴剩余2.52万元;第三,对已证实虚开的24份发票,禁止申报出口退税、内销进项税抵扣及企业所得税税前扣除。综上,合计追缴及限制金额超过936万元。
四、案件分析与风险警示:真实出口与完整单证缺一不可
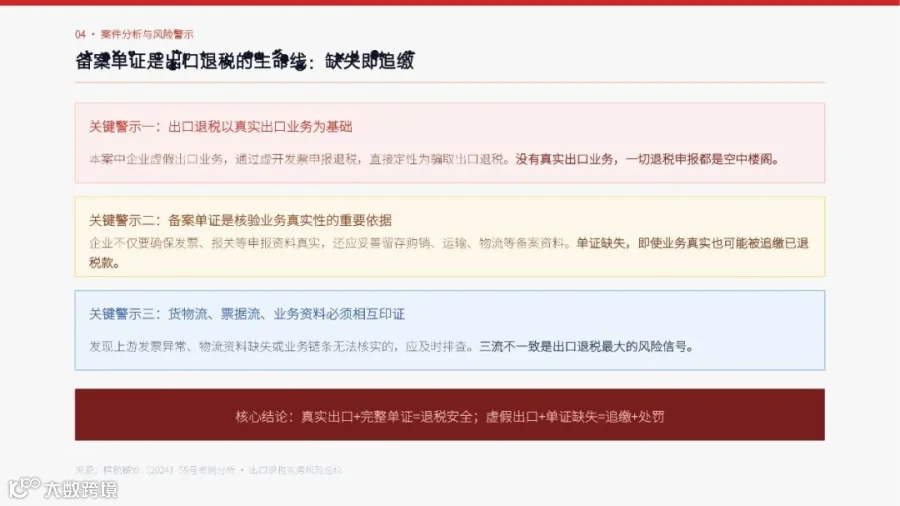
本案带来三个关键警示:首先,出口退税必须以真实出口业务为基础,缺乏真实业务的退税申报均属违规;其次,备案单证是核验业务真实性的核心依据,即使业务真实,若单证缺失也可能被认定为不应退税并追缴税款;最后,货物流、票据流、业务资料必须相互印证,“三流不一致”是出口退税的重大风险信号。核心结论明确:真实出口加完整单证等于退税安全,虚假出口加单证缺失则必然面临追缴与处罚。
五、企业防范措施:五步建立出口退税合规体系

建议企业通过五步措施建立合规体系:第一,确保出口业务真实,严禁虚假出口或买单出口;第二,完善备案单证管理,按规定留存购销合同、运输单据、物流凭证等关键资料;第三,核查上游发票风险,定期审查供应商经营状态;第四,确保“三流一致”,即货物流、票据流、资金流保持逻辑一致;第五,实施定期自查与风险预警,每季度开展出口退税合规自查。需注意,出口退税备案单证需留存5年,税务机关拥有随时核查权。
六、核心要点总结
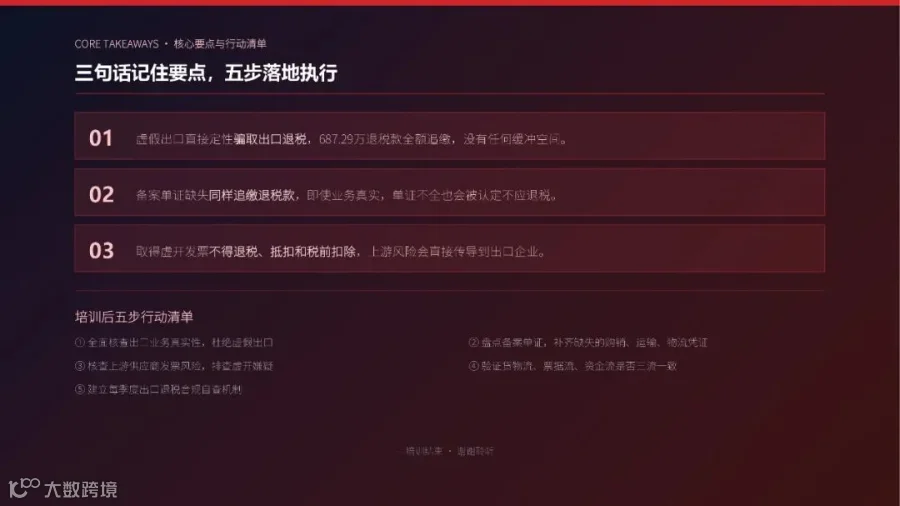
本次培训核心要点总结如下:第一,虚假出口直接定性为骗取出口退税,本案中687.29万元退税款被全额追缴;第二,备案单证缺失同样会导致退税款被追缴,即便业务真实,单证不全也会被认定为不应退税;第三,取得虚开发票不仅不得退税,还无法进行抵扣和税前扣除,上游风险将直接传导至出口企业。请各企业对照五步行动清单,逐项落实合规要求。
点它,分享点赞在看都在这里