


在探讨亚马逊卖家采用0110报关模式时,香港公司与大陆公司的法人或股东存在关联(如同为一人或直系亲属)是否合规,是高频咨询的痛点。本文将深入解析关联交易的税务风险、判定标准及规避策略。
大纲概要
一、亚马逊卖家走0110,为什么标配香港公司?
二、亚马逊卖家走0110,注册香港公司个人持股还是公司持股好?
三、亚马逊卖家走0110,香港公司要做ODI备案吗?
四、亚马逊卖家走0110,香港公司要不要实质化经营,能不能留利润?
五、亚马逊卖家走0110,香港公司和大陆公司法人或者股东关联有风险吗?
六、亚马逊卖家走0110,出口公司和香港公司怎么定价才安全?
七、亚马逊卖家走0110,搭香港公司能免税吗?"离岸豁免"是真的吗?
关联本身无风险,核心在于“关联交易”合规性
跨境电商业务中,境内公司、香港公司及欧美公司间法人或股东交叉重叠较为常见。需明确的是:关联关系本身不构成税务风险,风险源于违规的“关联交易”。
构成风险的关键点在于:
- 关联交易业务是否真实?
- 定价是否公允?
- 各主体核算是否独立?
- 是否存在利用关联关系转移利润、偷税漏税?
母子公司或兄弟公司间的交易可行,但必须遵循“业务真实、定价公允、核算独立”原则,严禁借关联关系将利润非法转移至税收洼地或全部留存境外。国内主体应保留合理利润并依法纳税以赛维时代为例,其内部交易条件需与无关联第三方保持一致。
关联交易的判定标准与处罚后果
1. 关联关系与关联交易的定义
关联关系主要包括:
① 一方直接或间接持有另一方股份总和达25%以上(或双方同为第三方持有25%以上);
② 借贷资金占一方实收资本50%以上,或借贷总额10%以上由另一方担保;
③ 高管相互委派或兼任;
④ 生产经营依赖另一方的特许权;
⑤ 购销、劳务受另一方控制;
⑥ 虽未达持股比例,但主要持股方享受基本相同经济利益,或存在家族亲属关系等情形(这是卖家“同法人/亲属交叉持股”被认定为关联的关键)。
关联交易主要包括:有形资产购销/转让/租赁、无形资产转让和使用(商标、专利、营销渠道、专有技术等)、融通资金(长短期资金拆借、担保、计息预付款等)。
2. 税务重点关注的高风险特征
判定原则:独立交易原则。即关联企业间的收入和费用分配,应参照无关联独立企业之间的交易进行,关联关系不得影响利润的合理分配。判定时重点考察:交易资产或劳务特性、各方功能与风险、合同条款、经济环境及经营策略。
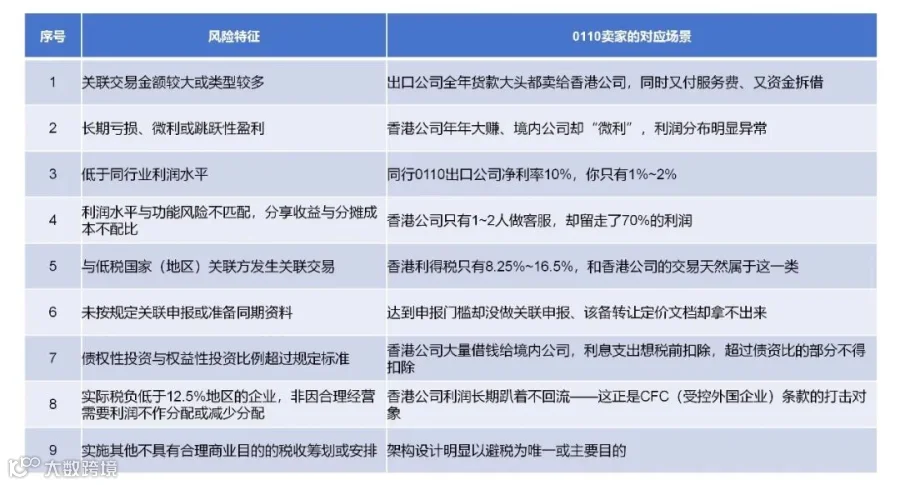
税务机关特别纳税调查重点关注的跨境电商企业风险特征如下:
3. 违规处罚后果
① 香港税务局:
根据《2018年税务(修订)(第6号)条例》,若相联人士不符合独立交易原则且产生香港税务利益,税务局可进行转让定价调整。若避税为“唯一或主要目的”,可依《税务条例》第61A条抵消税务利益;若存在不诚实或蓄意瞒税意图,可处以高达300%的罚款。
② 内地税务机关:
若关联交易不符合独立交易原则导致应课税收入减少,税务机关有权自不合规行为发生的纳税年度起十年内作出调整,并要求企业递交年度关联业务往来报告表。
规避关联交易风险的四大策略
1. 严守“三真两公”原则
核心准则:业务真实、定价公允、核算独立;国内留足利润,境外不留不合理利润。
- 业务真实性:确保合同、物流、资金、发票“四流合一”;
- 定价公允性:价格需贴近市场同类产品,符合独立交易原则,避免将利润非法转移至税收洼地或全部滞留境外,确保国内主体足额纳税;
- 核算独立性:各公司账务独立核算,严禁混淆。
2. 优化架构而非依赖“人海战术”
许多卖家通过亲属分别注册公司来凑足法人和股东,此法不可持续。正确做法是通过合理的集团架构设计,使体系内关联企业既能正常交易,又能经得起“业务真实性、定价公允性”的税务检验。
3. 合规留存利润于境内
国内出口及运营公司应留足利润并足额申报纳税。香港公司仅保留合理必要部分(如覆盖本地成本及少量营运利润),主要利润应通过贸易付汇或服务贸易付汇等方式合规回流境内。
4. 完善证据链以备调查
若香港税务局要求证明申报收入/亏损符合独立交易原则,纳税人需在合理时间内提供证据。无法证明者,税务局将估算并补税。因此,务必提前准备并留存关联交易定价依据、可比性分析及转让定价文件。
综上所述,关联并非原罪,“不真实、不公允、不独立、转移利润”才是风险根源。只要业务做实、定价公道、利润合规留存境内,即便港陆公司法人股东重叠,亦无需过度担忧。
下期预告:《亚马逊卖家走0110,出口公司和香港公司怎么定价才安全?》

推荐阅读:
亚马逊卖家走0110,香港公司要做ODI备案吗?
亚马逊卖家走0110,香港公司要不要实质化经营,能不能留利润?