

AI芯片的产业扩张正贯穿晶圆制造、先进封装、HBM内存及光互连四大环节,各层级面临不同的扩产节奏与瓶颈。云厂商每新增一套AI机柜,均同步拉动GPU、HBM、先进封装及网络设备需求。
摩根士丹利测算显示,2027年AI半导体市场规模约8090亿美元,全球CoWoS需求达269.4万片,HBM需求约449亿Gb。台积电N2产能预计在2026—2028年以70%的复合增速爬坡;中国2.5D封装年产能预计2027年增至43.6万片;CPO技术正推动光学引擎向交换芯片靠近。AI硬件扩张已同步驱动晶圆、内存、封装和网络四套制造节拍。

01| AI正在拉开半导体行业的增长差距
AI正将半导体行业的增量集中于少数核心链条。乐观情景下,2027年全球半导体市场可达2.5万亿美元,其中AI半导体占比约三分之一;云端AI GPU和ASIC收入约6410亿美元,整体AI半导体市场约8090亿美元。
反之,若剔除存储和英伟达AI GPU收入,非AI半导体在2027年的增长可能趋弱。虽然晶圆厂、封测厂和存储厂均受益于AI,但消费电子、手机及传统计算领域的需求未必同步增长。若将此轮周期简单理解为全品类普涨,易忽略订单向少数产品和工艺集中的趋势。
预测边界同样值得关注。报告估算,14家上市云厂商2028年合计资本开支接近1.6万亿美元,增长率约12%,低于此前的高速扩张期。上游制造排产的持续性,取决于这些资本开支能否有效转化为服务器、网络和机房订单。
AI半导体的8090亿美元预测,嵌在1.42万亿美元云资本开支之中

02| 2nm需求把晶圆厂的价格与产能一起往前推
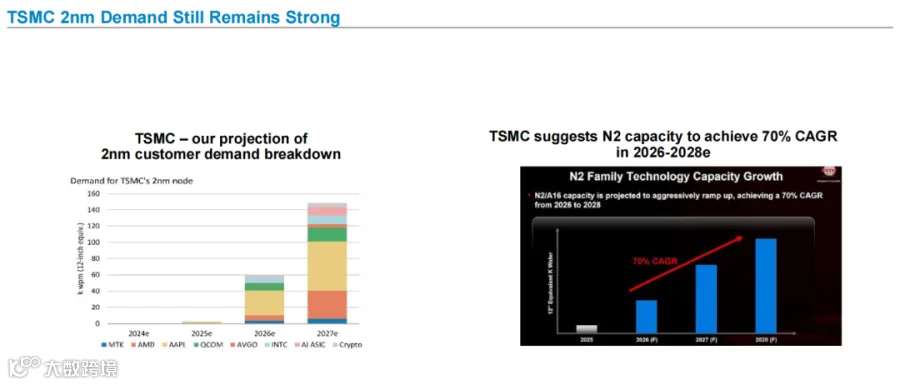
AI芯片对计算密度和能效的高要求,首先推满了先进节点产能。报告预计,台积电N2家族产能在2026—2028年将以70%的复合年增长率扩张;同时估算其先进制程晶圆价格在2027年可能上调5%—10%。这反映了需求旺盛与折旧压力共同推高先进制程供给价值的趋势。
台积电的产品结构亦在调整。AI半导体收入在2026年预计超过其总收入的30%,2024—2029年相关收入复合增速约60%。相比之下,N5产能预计2027年下降,N3继续增加,成熟及特殊制程扩产相对温和。先进制程的紧张局面并不会自动传导至所有晶圆类型。
台积电预计N2产能在2026—2028年以70%的复合增速扩张
03| GPU之外,云厂商开始把ASIC和CPU放进同一张算力清单
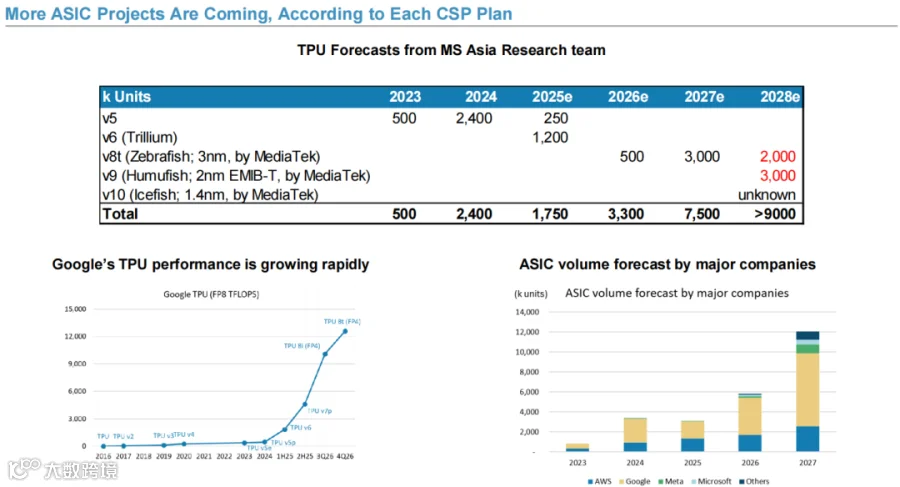
尽管GPU仍是AI计算主力,但云厂商正将部分工作负载转移至自研ASIC。报告预计,谷歌TPU出货量将从2026年的330万颗升至2027年的750万颗,2028年超900万颗;其中由联发科参与的TPU v8t在2027年预测为300万颗。需注意,这些数据源自机构模型,不代表已下达的实际订单。
定制芯片引发了新的分工重组:计算裸片、HBM、电气I/O、封装和测试需重新组合。情景测算显示,联发科2029年TPU相关收入可能达700亿美元,并假设其继续承担TPU v10的封装与I/O die工作。此外,面向Agent调度的CPU成为潜在新增需求,模型估算到2030财年可达2380亿美元。这些远期目标的实现,仍依赖云端任务量的实际增长及产品落地节奏。
谷歌TPU预计在2027年达到750万颗,定制ASIC正把需求带入更多供应环节
04| CoWoS和HBM,把计算需求变成两套难以同步的产能
算力芯片需通过高密度封装将计算裸片与HBM整合。CoWoS负责芯片间互连,报告预计台积电到2028年CoWoS月产能可扩至26万片。按年度需求计算,2027年全球CoWoS需求估算为269.4万片,其中英伟达约占45%(122.2万片)。月产能与年度需求口径不同,但表明扩产需跨年度持续推进。
台积电CoWoS月产能预计在2028年达到26万片,全球需求继续由多家AI芯片客户拉动

HBM遵循另一套产能时钟。报告测算2027年全球HBM需求最高达449亿Gb,英伟达约占36%,谷歌约占28%。封装厂若有CoWoS空档,并不代表HBM能同步到位;反之,内存堆叠增加也需封装、测试和散热配套跟进。AI芯片的供给约束已从单一晶圆产线拆解为多道相互等待的工序。
2027年HBM需求预计达到449亿Gb,英伟达和谷歌合计占约三分之二

05| 中国同时扩DRAM、HBM TSV和2.5D封装,三条线并不等速
中国本土供给扩张需分环节审视。报告预计,2028年全球DRAM月产能约337.4万片,长鑫存储约50万片,占比约15%。在HBM环节,长鑫TSV月产能预计从2026年2万片增至2028年7万片;按位元出货计,其全球HBM份额预计2027年为4.4%。DRAM总产能、HBM TSV能力与HBM位元份额对应不同工序,不可互相替代。
长鑫存储预计在2028年占全球DRAM月产能约15%,但HBM能力仍需单独观察

存储紧张不仅限于HBM。报告判断,AI存储需求导致NAND供应偏紧,NOR Flash供应不足可能延续至2026年,DDR4短缺或持续至2026年下半年。服务器扩张对内存的影响已从高端堆叠内存传导至更广泛的存储品类。
封装端扩张速度各异。中国2.5D封装年产能预计2027年达43.6万片,需求约27.4万片,利用率约63%,供给高出需求近六成,存在温和过剩迹象。份额方面,SJ Semi预计从2025年的78%降至2027年的34%,长电科技从5%升至12%。这反映的是产能配置变化,而非订单已完成转移。
中国2.5D封装扩产快于需求,2027年利用率预计63%

06| CPO把光学互连推进封装内部,也把制造难度往前移
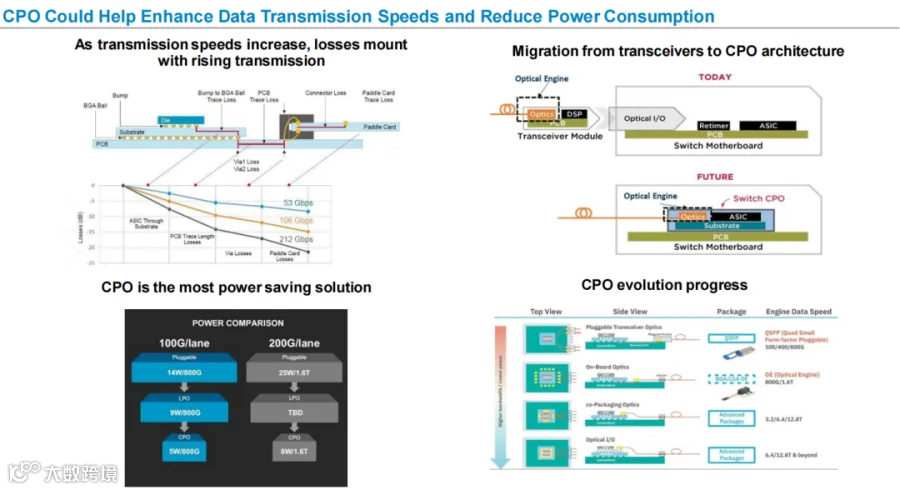
随着网络速率提升电信号在板级走线中的损耗加剧,CPO(共封装光学)通过将光学引擎置于交换ASIC附近,缩短电信号传输距离以降低功耗。数据显示,800G场景下传统可插拔方案功耗约14W,LPO约9W,CPO约5W;1.6T场景下,传统方案约25W,CPO仅约8W。此为方案对比,不代表设备已全面切换。
光学靠近交换芯片改变了制造重心。光引擎、电芯片、光芯片、光纤阵列和基板需在同一个封装流程中对准、键合和测试。CPO既是降低网络功耗的方案,也是先进封装能力的延伸,要求封装与测试环节承担更多光电组装、对准和验证工作。
CPO通过缩短板级电连接降低高速互连功耗,代价是更复杂的光电共封装制造
结语 | AI硬件的供给链,已经不能只盯着GPU出货
从2nm晶圆、定制ASIC和CPU,到CoWoS、HBM、DRAM、2.5D封装和CPO,AI投入正将原本独立的制造环节纳入同一张时间表。台积电的先进节点、存储厂的堆叠能力、封测厂的工艺组合及光电封装良率,任何一环爬坡放缓都将影响最终服务器交付。云厂商资本开支的节奏,将决定这条长供应链在多大程度上被真正填满。