

海外账户资金回流国内,是许多跨境投资者、留学生及外贸从业者面临的实际问题。直接电汇费用如何?数字银行额度是否受限?大额资金是否需要资金来源证明?
需要明确的是,海外资金回流没有“万能渠道”。不同人群(如留学生、港美股投资者、跨境电商卖家)因资金性质和金额差异,适合的路径截然不同。以下从常见渠道、成本及适用场景三个维度进行专业梳理。
提示:下文提及的费用和限额仅供参考,实际操作需结合最新外汇管理规定、账户条件及资金来源合规性。
一、银行官方 SWIFT 电汇
SWIFT电汇是将境外资金正规汇入国内银行账户的主流方式,适用于资金流向清晰、有明确收入来源且金额较大的场景。
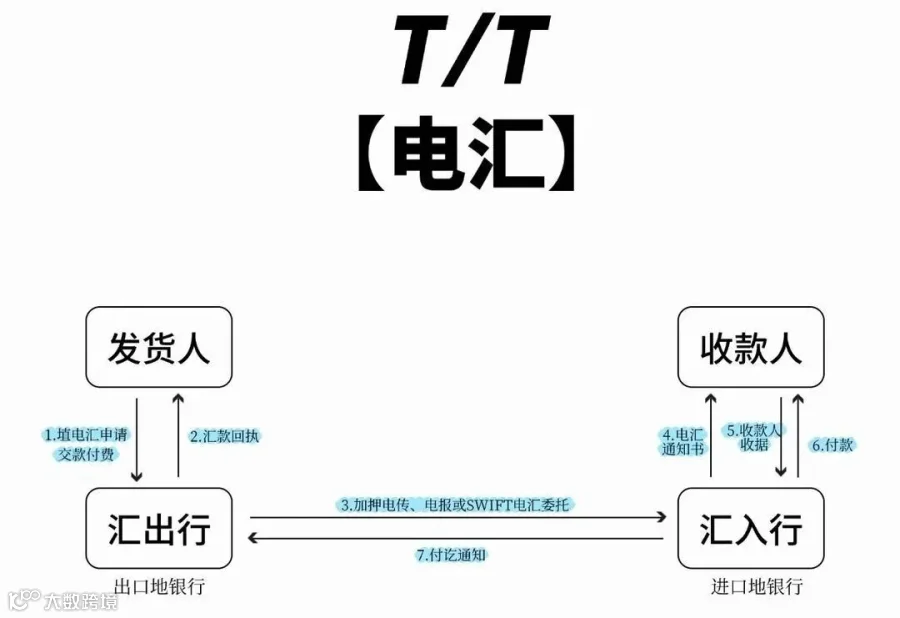
该方式优势在于合规性强,留痕完整。但需注意,银行对入账审核严格。若金额较大或交易背景存疑,可能要求提供工资单、投资记录或贸易合同等材料。资料不全可能导致延迟入账甚至退汇。
二、香港数字银行汇款至内地
若资金存放于香港,使用香港数字银行(如大象银行、蚂蚁银行等)提供的跨境汇款服务较为便捷。部分渠道支持直连内地收款方,手续费相对较低。
值得注意的是,部分此类汇款不占用个人每年5万美元的便利化购汇额度,但仍需符合外汇管理及反洗钱审核要求。
三、持牌跨境支付机构汇款
若无香港数字银行账户,可选择熊猫速汇等持牌跨境支付机构。这类平台通常支持在线操作,流程简便。

选择此类渠道时,切勿仅看宣传的低手续费,需警惕隐藏在汇率差价中的实际成本。建议汇款前输入相同金额,对比“最终到账金额”。
四、境外银行卡绑定国内移动支付
若资金主要用于国内日常消费,无需专门转账。符合条件的境外银行卡可直接绑定微信支付、支付宝,用于餐饮、购物等场景。

此方式解决了支付便利性,但并非严格意义上的“资金回流”(即资金未进入国内银行账户)。
五、境外银行卡国内 ATM 取现
部分境外银行卡支持在国内ATM提取人民币现金,但受限于发卡行政策及ATM所属银行规定。
部分高端卡种可能提供取现手续费减免,但汇率转换费及其他潜在收费仍需仔细核算。
六、从香港携带现金回内地
携带现金入境涉及严格的海关管理规定,并非随意携带。例如,入境香港携带超过5000美元等值现钞需申报。
七、海外公司账户发放薪资或分红
对于在海外工作或拥有海外公司的群体,通过真实的工资薪金或合规分红回流资金是合法途径。

此类方式要求具备真实的雇佣关系、薪酬记录,或符合公司章程及法律规定的利润分配程序。严禁为转移资金而临时搭建虚假公司架构。
海外资金回流的核心在于“适配”。用户应根据自身资金性质、金额大小及合规要求,选择最稳妥的方式,而非盲目追求低成本。