

2026年10月15日,动力电池联盟发布9月国内动力电池装机量数据。数据显示,磷酸铁锂电池持续占据主导地位,市场份额进一步提升;宁德时代虽保持领先但份额微降,二线厂商在商用车领域增长显著。
整体装机情况:铁锂占比超八成
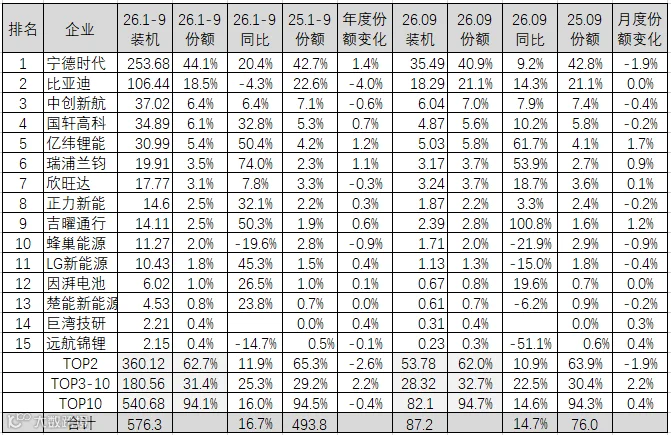
2026年9月,国内动力电池装机量为87.2GWh,同比增长14.7%。其中,三元电池装机12.30GWh,同比下降10.9%;磷酸铁锂电池装机74.5GWh,同比增长19.8%,铁锂占比达85.4%。
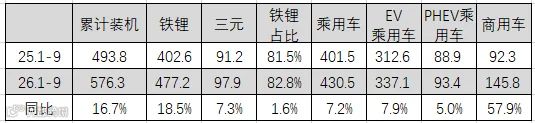
1-9月累计装机576.3GWh,同比增长16.7%。其中三元装机97.9GWh(同比+7.3%),铁锂装机477.0GWh(同比+18.5%),铁锂累计份额为82.8%。

主要企业装机表现
TOP10企业合计市场份额为94.1%,同比下降0.4个百分点。
1. 宁德时代:份额降至近17个月最低
累计装机253.68GWh,同比增长20.4%,高于行业平均增速,市场份额44.1%(同比增加1.4个百分点)。9月装机35.49GWh,同比增长9.2%,但市场份额同比下降1.9个百分点,创近17个月新低,“去宁德化”趋势在商用车领域初步显现。
2. 比亚迪:份额回升至近10个月高点
累计装机106.44GWh,同比下降4.3%,市场份额18.5%。9月装机18.29GWh,装机量持续回升,单月市场份额达21.1%,为近10个月以来最高。
3. 中创新航:增长动力来自商用车
累计装机37.02GWh,同比增长6.4%。乘用车装机同比仍呈下降态势,增长主要来源于商用车板块。9月装机6.04GWh,同比增长7.9%。
4. 国轩高科:保持稳健增长
累计装机34.89GWh,同比增长32.8%。9月装机4.87GWh,同比增长10.2%。
5. 亿纬锂能:连续两月排名第四
累计装机30.99GWh,同比增长50.4%。9月装机5.03GWh,同比增长61.7%。8月、9月装机量均位居行业第四,但国内三元电池装机量依然较少。
6. 瑞浦兰钧:TOP10增速最快
累计装机19.91GWh,同比增长74.0%,位列TOP10企业增速首位。9月装机3.17GWh,同比增长53.9%。
7. 欣旺达:近期回暖明显
累计装机17.77GWh,同比增长7.8%。乘用车装机同比下滑,但商用车放量增长带动整体业绩。9月装机3.17GWh,同比增长18.7%,最近三个月呈现回暖趋势。
8. 正力新能:增速放缓
累计装机14.60GWh,同比增长32.1%。9月装机1.87GWh,同比增长3.3%,最近三个月增速有所放缓。
9. 吉曜通行:翻倍增长
累计装机14.11GWh,同比增长50.3%。9月装机2.38GWh,同比大幅增长100.8%。
10. 蜂巢能源:降幅最大
累计装机11.27GWh,同比下降19.6%,是前十企业中降幅最大的。9月装机1.71GWh,同比下降21.9%。目前国内市场主要依赖长城汽车配套。
其他上榜企业:LG新能源累计装机10.43GWh(同比+43.5%),9月装机1.13GWh(同比-21.9%)。此外,清陶能源、得壹能源、中汽新能、三一红象、赣锋锂电、孚能科技等也出现在榜单中。
装机结构分析:商用车成增量主力
2026年1-9月,乘用车装机401.5GWh,同比增长7.2%。其中EV乘用车装机同比增长7.9%,PHEV乘用车同比增长5.0%。商用车装机145.8GWh,同比增长57.9%。商用车电池需求量占比已超过25%,二线电池企业的增量份额主要来源于此。
数据显示,今年以来纯电动货车平均配电量达221.0kWh,远高于EV乘用车的63.9kWh和PHEV乘用车的40.3kWh。
重点企业装机结构详情
- 宁德时代:三元装机份额达73.4%,但铁锂份额仅为38.1%。乘用车份额44.1%,商用车份额43.7%。
- 比亚迪:乘用车装机92.5GWh(份额21.5%),商用车装机14.0GWh(份额9.6%)。
- 中创新航:三元装机5.0GWh(份额5.1%)。乘用车装机21.4GWh(份额5.0%),商用车装机15.6GWh(份额10.7%)。
- 国轩高科:铁锂装机34.6GWh。乘用车装机23.1GWh,商用车装机11.8GWh(份额8.1%)。
- 亿纬锂能:商用车装机20.5GWh(份额14.1%),占比较大;乘用车装机10.5GWh(份额2.4%),三元装机仅0.4GWh。
1-9月三元装机超过1GWh的企业仅有5家,其中只有宁德时代和LG新能源装机超过10GWh。

总结与展望
今年1至9月,我国新能源汽车产销量分别完成1248.3万辆和1247.2万辆,同比分别增长11%和11.1%,新车销量渗透率达53.6%。尽管整体销量增速放缓,但得益于单车带电量的提升,预计动力电池装机量增速仍将高于汽车销量增速5-10个百分点。