

跨境卖家高频踩坑
平台数据互通时代
私卡收外汇的稽查逻辑与后果
导 语

很多中小跨境卖家,一直延续着老习惯:平台回款直接提现到法人私卡,对公账户几乎不动。
过去大家觉得:只要不主动申报,没人查得到。
但现在,平台、支付、银行、报关数据已经打通,金税四期 + 外汇数据交叉比对,私卡收经营性外汇,早已不是 “藏得住” 的操作。
今天用轻松不晦涩的方式,把稽查底层逻辑、真实后果一次性讲清楚。

先理清误区:个人 5 万美金额度,不是用来收货款的
不少卖家混淆一个关键点:
个人每年 5 万美金额度,是**个人生活用途结汇额度**,不适用于店铺销售货款这类经营性资金。
货物贸易产生的外汇回款,属于经营收入,规则上需要企业主体、对应报关、对公收汇,匹配真实货物流。
哪怕你拆分多个人头、分多笔提现,系统看的不是单笔金额,而是**资金行为特征**:
持续、周期性境外回款,资金来源和跨境平台店铺高度匹配,固定周期结汇,这种模式很容易被银行风控标记为可疑交易。
稽查到底怎么找到你?读懂这套数据互通逻辑
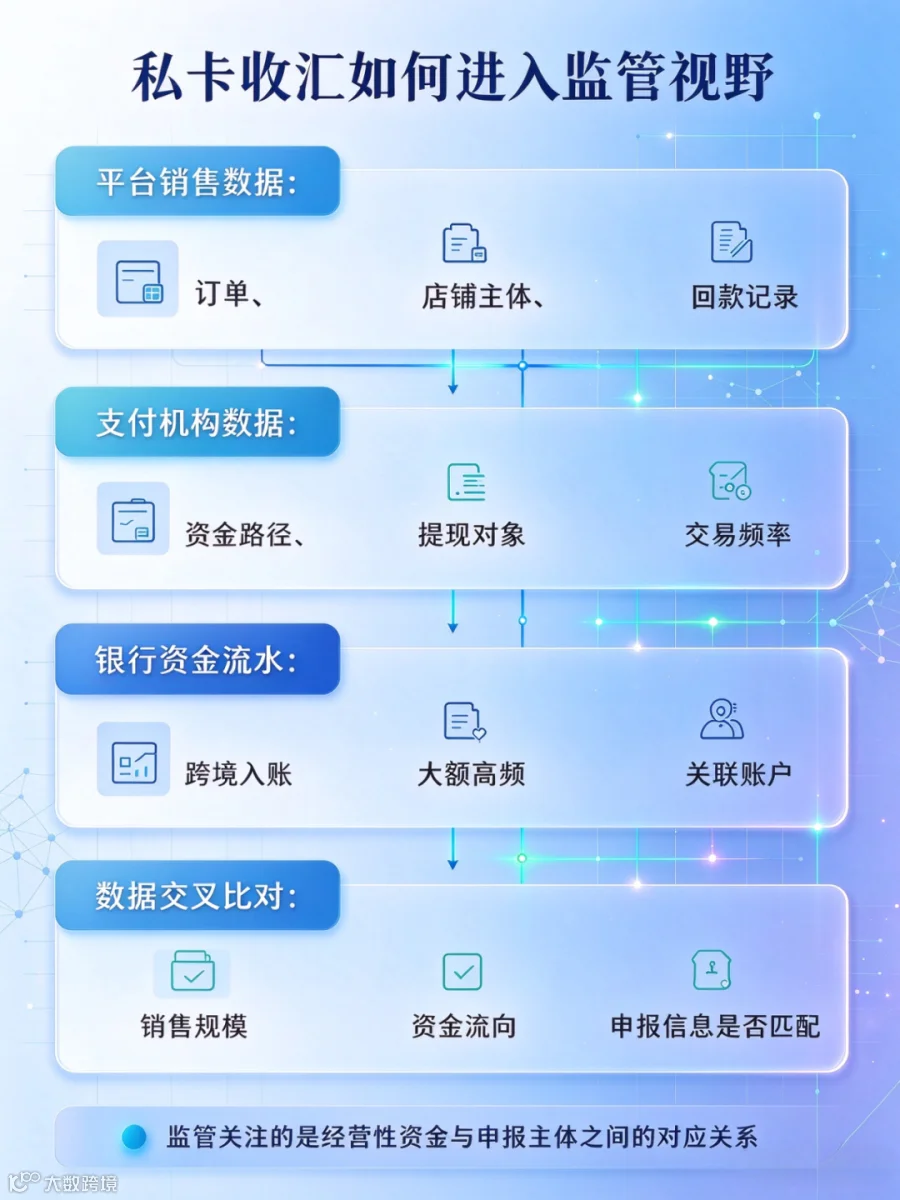
不再是人工翻账本,是多部门数据交叉核验,形成证据链。
01

平台端数据
各大跨境平台按要求报送店铺经营数据,订单量、销售额、店铺主体信息留存完整。你的店铺后台销售数据,是稽查最基础的参照基数。
02
支付通道数据

连连、派安盈、乒乓这类持牌支付机构,资金流向记录完整。从平台回款到支付账户,再提现到哪张银行卡,整条链路可追溯。
03

银行端资金流水

法人、股东、亲属私卡,频繁接收境外 / 第三方支付汇入资金,大额、高频跨境入账,银行风控会自动预警,流水记录会留存。
04
报关 & 物流数据 + CRS 信息交换

报关单、货代物流记录,记录你的出货体量;CRS 机制下,境外账户金融信息定期交换回国内。
👉 一句话总结稽查逻辑:**平台有销量,支付有记录,私卡有资金,但是企业报税收入严重不匹配 → 系统自动触发预警,再人工复核取证。**
不需要上门,仅凭多方数据比对,就能锁定隐匿收入。
私卡收外汇被核查,会面临哪些后果
一旦立案核查,追溯周期通常可以往前追溯多年,叠加多项责任。
✅ **税务层面**
1. 补缴税款:增值税、企业所得税,如被认定视同内销,税负压力会明显上升;
2. 滞纳金:按日加收;
3. 罚款:依据征管法,处以欠缴税额 0.5 倍至 5 倍罚款;
4. 若资金被认定股东视同分红,还会涉及 20% 分红个税。
很多案例里,补税 + 滞纳金 + 罚款加起来,几年经营利润直接缩水。
✅ **外汇与资金层面**
1. 个人账户临时冻结,限制非柜面交易,资金无法正常使用;
2. 外汇部门约谈,依据外汇管理条例作出处罚;
3. 留下风控记录,后续开户、结汇、贷款都会受到影响。
✅ **严重情形**
涉案金额较大、情节严重的,案件会移送公安,相关责任人承担对应的法律责任。
真实小案例参考
深圳某跨境企业,亚马逊出货全部回款至法人私卡,公账几乎零收入。税务部门调取平台、物流、采购多方证据,最终补缴税款、滞纳金加罚款,整体支出近 70 万,线索移送公安。
卖家最容易踩的 3 个侥幸坑
坑 1:小体量卖家,金额不大就不会被关注
监管不只是盯着大卖,系统是按资金行为自动筛查。SOHO、小店铺同样会触发预警。
坑 2:店铺注销,就能抹掉历史流水

店铺注销、公司注销,不代表银行流水、平台历史订单记录消失,依然可以追溯核查。
坑 3:换多张亲戚卡拆分收款,规避监管

多人拆分结汇属于分拆规避外汇监管,多账户资金行为会被关联识别,风险并没有消失。
中小卖家可选的合规收款思路(按需选择)
合规不是只有一种方案,结合你的出货模式来匹配:
1. 常规一般贸易:对公账户收汇,正常报关,符合条件可申请出口退税;
2. 1039 市场采购:适合小额、无票采购的中小卖家,合规收汇申报;
3. 9610/9710/9810 跨境电商通关模式,匹配跨境电商业务,走对应通道申报回款。
小贴士
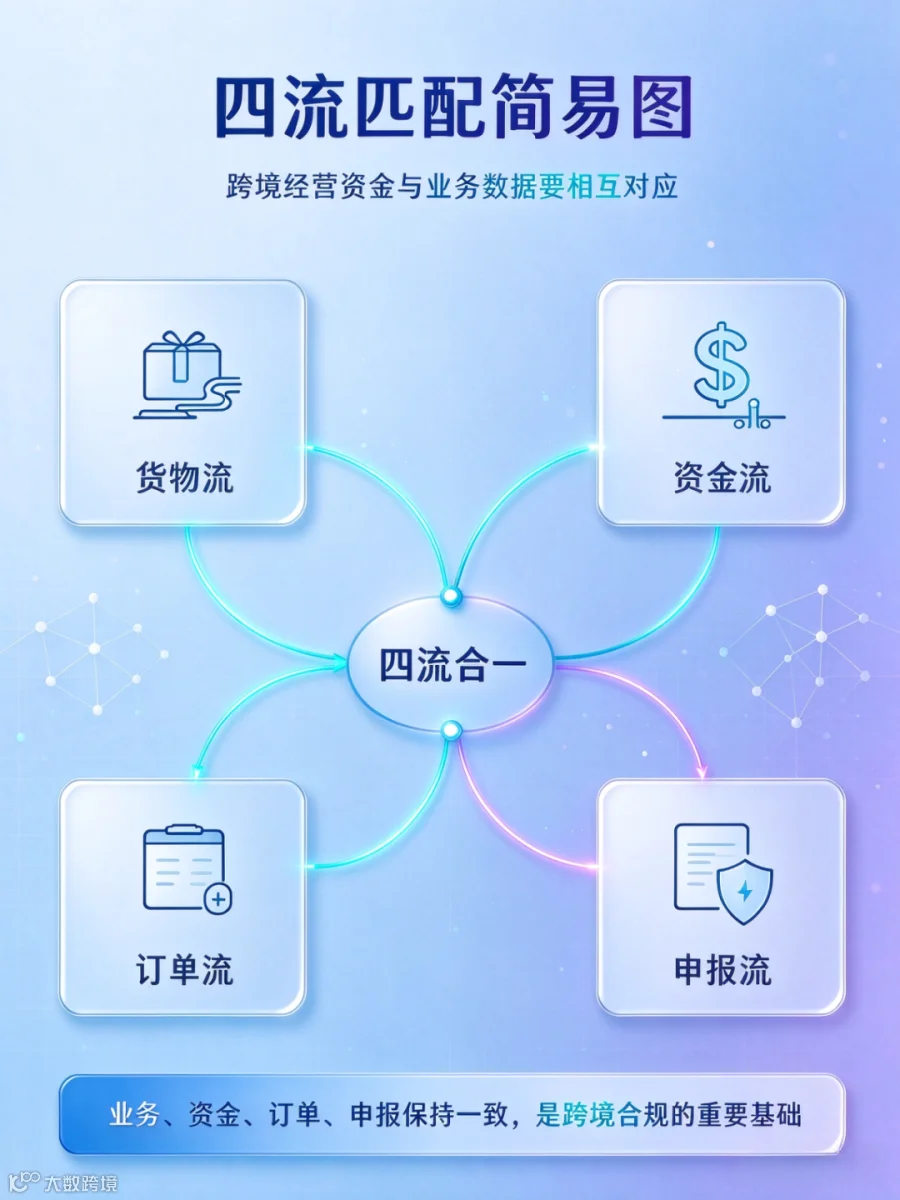
合规不是一次性动作,资金链路、报关、账务、申报要保持长期匹配。如果手里还有历史私卡回款,建议提前做风险评估,不要等到被约谈再处理。
结 尾
跨境行业红利期早已过去,合规是长期经营的底盘。
私卡收外汇,本质是把经营风险持续堆积。监管不是突然到来,而是数据互通之后,以前看不见的资金链路,现在全部透明。
生意赚的利润,守住才是自己的。
你目前店铺回款走的哪条通道?有财税合规疑问,欢迎评论区交流。
关注我

跨境欧亚通
抖音号丨
莫婷财税专注跨境