


⚠️
近期航运数据持续拉响警报:舱位并非完全断供,但船舶准点到港难度大幅提升,货物滞港、交付延期风险持续走高。外贸老板、货代同行们都务必重点关注全球航线供需与贸易政策变动。
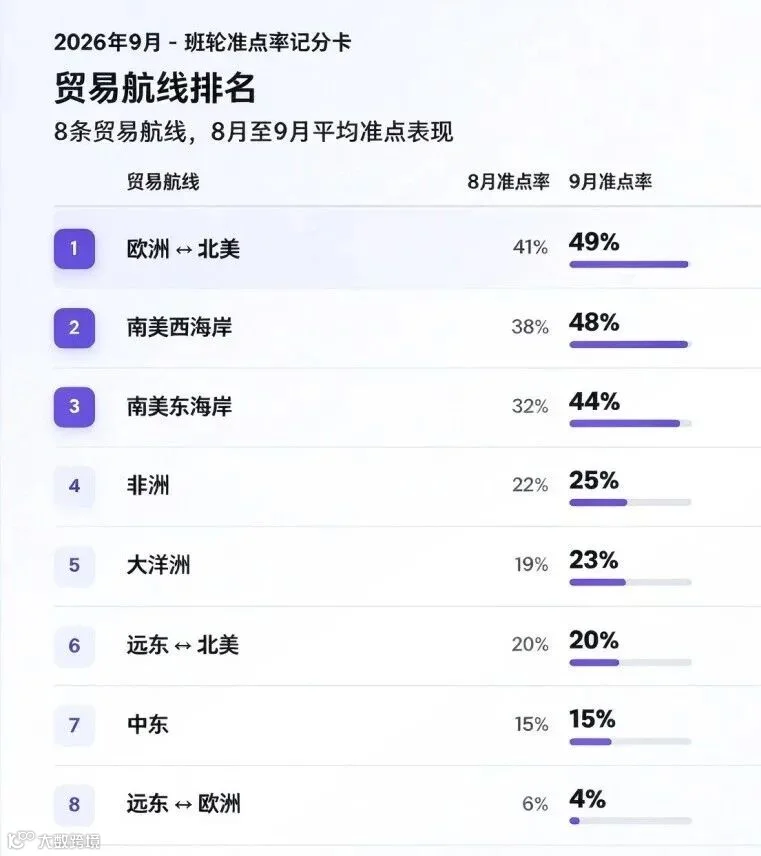
据Xeneta于2026年10月12日发布的报告,9月全球集装箱船期可靠性延续下行,连续第四个月走弱:全球班轮准班率回落至27%,环比再降2个百分点;船舶平均延误拉长至6天,较二季度初多出2.4天。也就是说,9月全球不到三成集装箱船能按原计划抵港。
01 远东—欧洲航线承压最重,准班率低至4%
亚洲出口航线成为本次船期恶化的重灾区。
Xeneta统计数据表明,9月远东至欧洲航线准班率仅有4%,船舶平均延误接近10天。这是自2021年疫情时期之后,该航线的最差水平,当年疫情冲击下准班率最低为3%。
大量国内出口欧洲的工厂、贸易商,都将直面连锁影响:
生产排期打乱、海外仓备货受阻、旺季促销节奏失控,终端客户交付违约风险上升。
四季度本就是欧美传统补货窗口,一周级的运输延误,就会层层放大整条供应链压力。
02 美线延误+运价双涨,高价订舱依旧不稳
美线市场同样不容乐观。远东至北美航线9月准班率维持在20%,船舶平均延误6.9天,环比增加0.8天。报告提到,国内港口拥堵效应持续向外传导,蔓延至欧美目的港,造成船舶靠泊排队延误。
运价同步迎来大幅上涨:10月初中国至美西现货运价达到7717美元/FEU,较2025年同期涨幅超4倍;长协价来到3649美元/FEU,环比上涨26%。
货主困境十分突出:不仅海运成本飙升,时效还充满不确定性,就算高价锁定舱位,也无法保障按时到港。

03 台风只是导火索,供应链缓冲能力不足
很多人把延误归咎于台风,但极端天气只是触发因素。本轮船期紊乱是多重因素叠加:
- 7—9月多轮强台风侵袭亚洲港口,造成船舶排队、跳港、挂靠港序临时调整;
- 燃油成本持续走高,压缩船公司运营弹性;
- 四季度旺季货量集中释放,运力负荷拉满。
深层根源在于全球班轮网络长期高负荷运转。港口、天气、需求任何一点扰动,都没有充足缓冲空间。
一旦船舶晚开,延误就会连锁传导:国内港口待泊→船期推迟→欧美目的港晚到→后续航次持续打乱,恶性循环。
04 三大重点观察信号
Gemini联盟准班率大幅下滑
马士基与赫伯罗特组建的Gemini合作网络,原本寄望通过精简挂靠优化时效。但数据显示,该联盟准班率从6月70%一路下滑至9月40%,单周最低跌至28%。即便全新联盟网络,也难以抵抗港口拥堵与极端天气带来的系统性延误。
新加坡中转港拥堵加剧
作为亚洲核心中转枢纽,新加坡港拥堵持续恶化。9月日均待泊船舶近乎翻倍,从12艘增至22艘,平均等待时长由1.9天拉长至3.1天。国内港口的拥堵压力,正顺着海运网络向外扩散。
10月船公司或将主动控班消化延误
9月船公司并未大规模取消航次:欧线取消运力约6%,美线约8%,处于近21个月低位。但进入10月策略或将调整,计划停航比例预计上升:远东—欧洲预计到17%,远东—北美至13%。船公司将通过缩减班次,消化前期积压的延误。

05 出口企业&货代实操建议
四季度海运的核心风险,早已不是能不能拿到舱位,而是货物能否按时抵达目的港。
- 订单交期紧张、库存周转快的外贸企业,不能只盯着海运费报价,重点核查:船公司航线准班表现、跳港/改港潜在风险、目的港拥堵情况,按需提前预留安全库存;
- 货代同行,务必提前向客户充分告知当前船期不确定性,做好风险前置沟通,减少延误带来的纠纷索赔。
亚洲出口供应链压力尚未缓解,国庆后港口恢复进度,直接决定四季度供应链稳定性。
面对当前动荡的海运市场,翼远国际实时跟踪航线船期与港口拥堵动态,提前预判延误风险,提供舱位锁定、方案备选、目的港清关派送一站式服务,助你降低交付风险,从容应对四季度出货难题⬇️
