


做美线的朋友,最近十有八九都被同一个问题缠着:
11 月 9 号之后,海运费会不会突然蹦一下?问题的源头是那笔 301 港口费。
它去年 10 月 14 日第一次开征,11 月 10 日起中美互相按了暂停键——暂停期到 2026 年 11 月 9 日 23:59(美东时间)为止。
9 月底两边确实把贸易休战口头延到了 2027 年 1 月 10 日,但港口费那份文件白纸黑字写的截止点仍是 11 月 9 日,USTR 至今没有发布正式的延展公告。
两个日期之间这道缝,就是现在所有不确定性的来源。
01 先搞清楚:这笔钱收的是船,不是货
很多人第一反应是"又加关税了"——不对。港口费不计在货物上,它按船舶净吨位向船公司收,分两档:

|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
外加两条共同规则:
同一艘船一年最多收 5 个航次,两档不叠加,符合哪档按哪档收。
中国当时也同步反制——对美资关联船舶收特别港务费,规则几乎镜像。
船公司的钱最后从哪回来?运价和各项附加费。所以这笔钱不直接找你收,但大概率会绕一圈算进你的海运成本。
02 现在的悬念:嘴上延期了,纸上没延
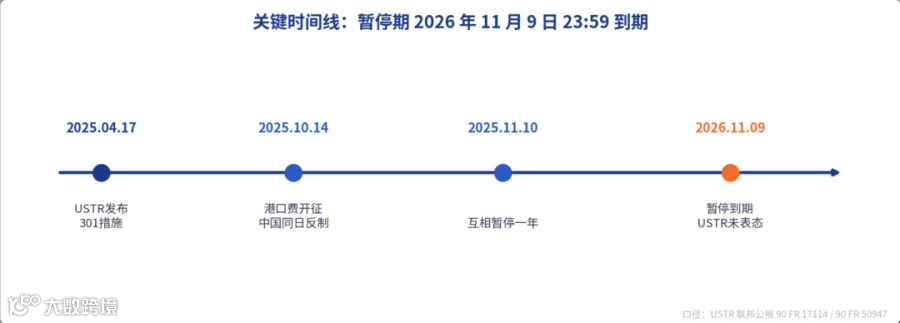
把时间线摆开就明白了:
2025-04-17:USTR 依 301 调查发布对华海事、物流及造船业措施,4 月 23 日登联邦公报
2025-10-14:港口费正式开征,中国同日反制
2025-11-10:中美互相暂停一年,至 2026-11-09 23:59 到期
2026-09-23:中美把整体休战延至 2027-01-10,但港口费暂停未见正式展延公告
也就是说:11 月 10 日零点起,措施在法律文本上自动恢复效力,除非 USTR 动笔。美国本土也没坐住:9 月下旬,两百多家行业团体联名致函 USTR,请求把暂停期续上——理由是,一旦恢复收费,从航运到零售的整条供应链成本都会被抬起来。
有航运分析机构给十大班轮公司算过一笔账:若措施全面恢复,2026 年的敞口约 32 亿美元。
03 如果恢复,对货主的传导路径是什么
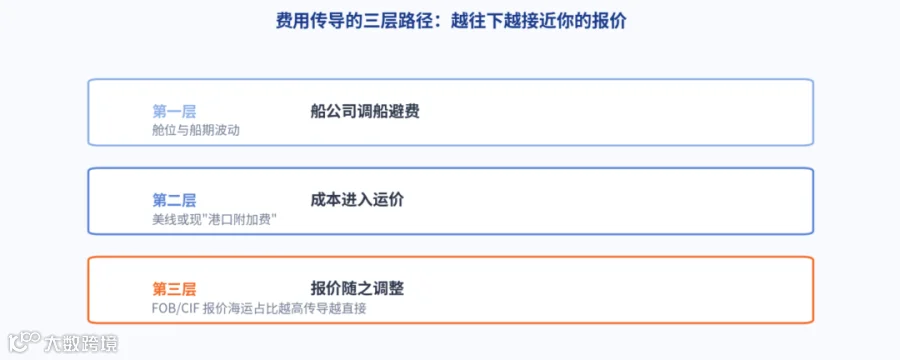
分三层看,越靠下越接近你的钱包:
第一层,船公司换船避费——暂停期内不少班轮公司已经调整了美线船舶布局,恢复收费会引发新一轮调船,舱位和船期都会抖
第二层,成本进运价——美西、美东线可能以"港口附加费"等名目出现,具体形态取决于各船公司的消化能力
第三层,报价跟着动——你的 FOB/CIF 报价里海运费占比越高,被传导得越直接
顺带把另一头也算上:此前公布的中美"300 亿对 300 亿"对等降税走的是同一条经贸线——关税端在降、物流端可能升,两头一抵,你的真实成本变化要合并起来算,别只盯一头。
04 本周就该做的三件事
第一件,问货代要一句准话。
你固定的船公司用的是谁的船?中国船东还是别家的?这决定它落在哪一档、敞口多大,货代答不上来就换一个能答上的。
第二件,给报价单加时效。
现在给美国客户的报价,有效期别超过 11 月 9 日;必须报长期的,在条款里写明"海运费如出现政策性附加费用另行协商",别把政策风险自己兜进来!
第三件,盯两个信源。
一是 USTR 的联邦公报页面(有没有发布延展公告),二是你订舱口的船公司通知(有没有新的美线附加费预告)。消息落地通常先于生效日两三周,现在开始盯刚好。
最后说两句
这件事最可能的走向有两种:
1、USTR 顺着休战把暂停续上,一切照旧
2、拖着不发,11 月 10 日自动恢复,运价短期跳一下再找平衡。
无论哪种,手里有美线订单的,现在就该把成本模型里那一行参数改好。想知道你那条航线受影响的敞口怎么估,评论区留个航线+产品,我把测算思路发你,自己动手就能算。
信息来源
· 交通运输部:对美船舶收取船舶特别港务费的实施安排(2025-10-14 施行)。
· 人民日报海外版:美国对华船舶加征港口费及中美双方暂停征收的相关报道。
本文信息均来自官方公开渠道,政策以官方最新文件为准,不构成投资建议。