

一条热搜,把打工人的养老焦虑炸了出来
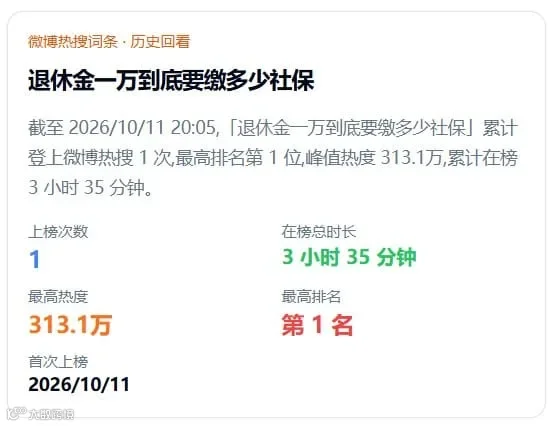
这几天,一个话题冲上微博热搜第一:
“退休金一万到底要缴多少社保”。
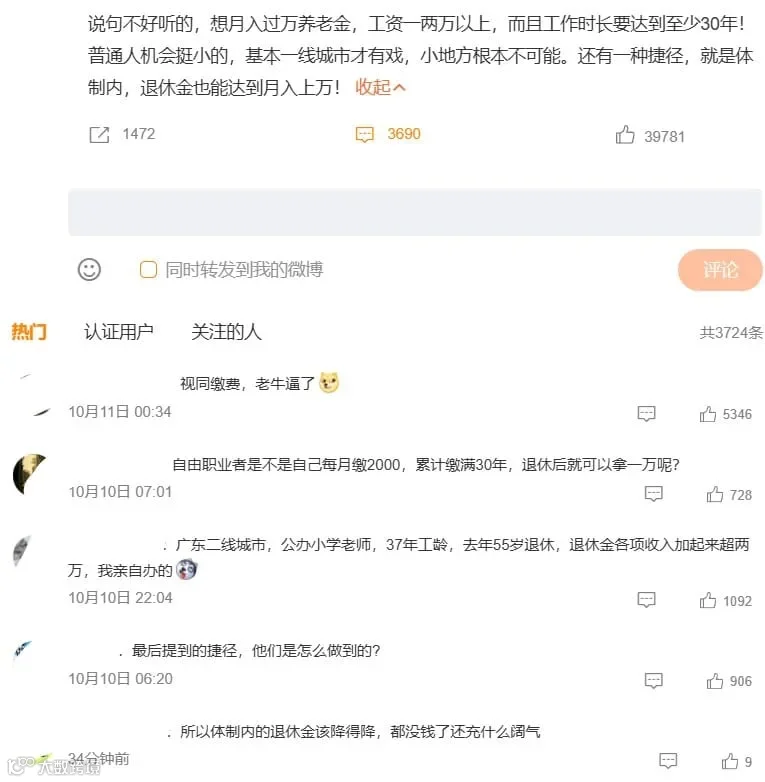
起因是有博主算了一笔账:以上海为例,普通人得按较高的基数、缴费 30 到 40 年,养老金才有可能过万。
帖子最后还补了一句:“还有一种捷径,就是体制内。”
评论区立刻热闹了,点赞最高的几条,话里都带着点苦笑:
“视同缴费,是真牛。” “最后那个捷径,到底是怎么做到的?” “他们说了算啊。”
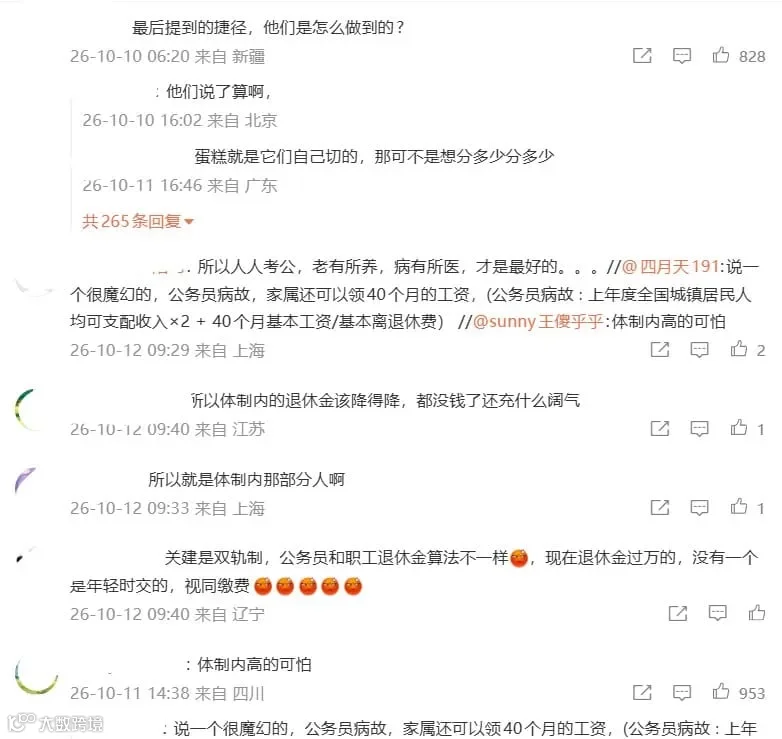
你会发现,大家吵的其实不是“怎么算”——
而是“这账,到底谁说了算”。
今天就做两件实在事:
一是把深圳退休养老金的官方算法,用大白话讲清楚,让你至少看得懂自己那张“未来的工资条”;
二是聊聊,为什么与其把账算个没完,不如早给自己留条后路。
先看清“未来的工资条”:深圳养老金怎么算
结论先摆上:
深圳企业职工退休后的基本养老金,主要是两块——统筹养老金 + 个人账户养老金(深户还会多一笔地方补充养老待遇)。
第一块:统筹养老金,从“大锅”里分给你的
这串字看着头疼,翻译成人话,其实就三个变量:
一句话概括它的灵魂:交得越久、基数越高,这块就越大。
第二块:个人账户养老金,自己存的那一小格
这里有个很多人不知道的冷知识:
每月从你工资里扣的养老保险,只有 8% 真正进了“你自己的账户”;单位交的那一大块,是进“大锅”统筹的。
至于“计发月数”,是国家按退休年龄定好的——60 岁退休是 139,55 岁是 170,50 岁是 195。退休越晚,“分母”越小,这块摊到每月就越多。
那到底能领多少?我们算一笔
假设你在深圳,60 岁退休,一直按社会平均水平(缴费指数 1.0)老老实实交了 30 年:
加起来,大约 5500~5700 元/月。
看到了吗——交满 30 年、基数还算过得去,也就五千多块。
想够到热搜里那个“一万”,你得在更高的缴费基数上,再交上三四十年。
一句话:一万块不是算出来的,是拿时间和高基数一点点“堆”出来的。
可这笔账,有一半根本不由你说了算
科普到这,本该是“努力就能多领”的皆大欢喜。
可评论区那句“他们说了算“,才是真正该聊的地方。
因为上面三个变量里——
你真正能控的,只有“交多高、交多久”这一半。
另一半,是别人替你定的:
说白了:你把账算到小数点后两位,也架不住规则哪天改一改。
更远的那个问题:交钱的人,正在变少
就算规则不折腾,还有一个绕不过去的现实——
我们在变老,而且老得很快。
出生的人少了,退休的人多了;延迟退休,也已经落地实施。
这意味着什么?
等我们七老八十的时候,愿意、也有能力往这只“大锅”里添柴的年轻人,会比今天少得多。
到那时,“退休金一万”这个今天被算得热火朝天的数字——有没有、是多少,恐怕谁心里都没底。
与其焦虑那笔算不准的钱,不如攒一份“自己说了算”的
那怎么办?干等着吗?当然不是。
养老这件事,全世界的“标准答案”都是三条腿走路(也就是所谓“三支柱”):
热搜吵了一整天,其实吵出了一个最朴素的道理:
社保负责让你“饿不着”,体面养老,得靠自己攒。
而最近在港险市场跑出的那匹黑马,恰好就是奔着这第三支柱来的。
这匹“黑马”,把养老这件事重新做了一遍
香港储蓄的内卷,说穿了就两件事:收益,和提领——前者决定它长得多快,后者决定它最终能给你多少。
过去几年,产品大多只能在一头做到极致:有的主打 15 年破 6%,有的主打 24 年爬到 6.5%。
而这匹黑马,把两条线同时拉高了。
收益:15 年破 6%,23 年登顶 6.5%
它的预期内部回报率(IRR),第 15 年就突破 6%,第 23 年登顶 6.5%。
稀奇的不是这两个数字,而是它们长在同一张保单上——前期不拖、后期不塌,正好覆盖大多数人 15~23 年的资金规划周期。
举个例子,你就懂了
40 岁的老王,每年存 2 万美元、存 5 年,一共投入 10 万美元。

不用等热搜给你答案——一份“自己说了算”的退休工资,你完全可以自己造。
想早点拿钱,还是想多拿一点,同一张保单,按你自己的节奏来配。
不止是钱,还有体面与传承
结语:这笔“自己说了算”的钱,越早开始越轻松
回头看那条热搜。
有人忙着算“一万到底要交多少年”,有人替“视同缴费”鸣不平。
但真正该记住的,是那句被顶到最高的话——“他们说了算”。
社保,是兜底的网;可兜底的网,兜不住体面。
真正决定你晚年过得松不松的,是你有没有一份“自己说了算”的钱。
一顿饭的钱改变不了什么,但一个对的结构,会影响两代人。
养老这件事,越早开始,越轻松。

免责声明:本文所有收益数字均为预期 / 演示数据,非保证收益,实际表现取决于保险公司的投资回报与理赔经验,可能与演示存在差异;文中“保证”数值指合同保证部分,其余为非保证部分。养老金计算部分仅为通俗科普,具体以当地社保部门官方规定与最新公布数据为准。本文仅为信息整理与产品功能科普,不构成任何投保建议、要约或销售推荐。投保前请仔细阅读保单条款,并以保险公司正式出具的保单合同为准。
想要这匹“黑马”的详细资料?在评论区留言「黑马」,我把资料发给你。