


1.赛道之变:从“连接人与服务”到“攻克底层技术”
2016—2018年的“互联网融合发展期”,独角兽企业的核心命题是“连接”,电子商务连接人与商品,智慧物流连接人与货物,互联网金融连接资金与需求。这些赛道的共同特征是轻资产、快扩张,依靠资本助推流量变现,估值锚定的是用户规模与增长曲线。
转折发生在2019年。集成电路赛道首次出现8家独角兽,商业航天、AI制药等9个新赛道涌现。到2021年,集成电路以26家企业首次超越电子商务,成为独角兽数量最多的赛道。这标志着技术密集型赛道正式取代流量密集型赛道,成为独角兽的主阵地。
2025年,这一趋势继续增强。前沿科技独角兽企业达320家,占总数的85.1%;新晋独角兽中超九成为前沿科技企业。半导体以62家居首,清洁能源、智能网联新能源汽车、具身智能、商业航天紧随其后。而曾经主导榜单的电子商务、互联网金融等消费互联网赛道,已几乎从新晋名单中消失。
2.估值之变:从“流量溢价”到“技术溢价”
赛道切换的背后,是估值逻辑的重构。
在消费互联网时代,一家电商平台的估值大致可以用“GMV×市销率”来估算,一家社交平台的估值与“用户数×单用户价值”高度相关。这些模型的共同特征是,估值锚定的是可量化的流量与交易数据,核心假设是规模即壁垒。
硬科技时代,根据逻辑发生了转变。一家AI芯片公司的估值,取决于其算力水平、良品率、国产替代空间;一家商业航天企业的估值,与发射频率、载荷能力、可回收技术成熟度直接相关。估值锚点从“有多少人用”转向了“能解决多难的问题” 。
企业估值重心不再是财务变量的时间贴现,而是技术与算力的科技溢价。用传统的贴现现金流模型很难解释SpaceX超过两万亿美元的估值,原因在于它“把核心技术做了未来期权式设计”。硬科技的估值,本质上是对技术路线成功概率的期权定价。
这种估值逻辑的变化,在数据上体现得十分清晰。2025年,12家超级独角兽以3.2%的企业数量贡献了超50%的估值,尤其是头部独角兽的估值极化程度高。资本不再均匀撒网,而是高度集中于少数具备“技术壁垒+产业化确定性”的头部企业。
3.融资主体之变:从“美元基金+平台孵化”到“国资主导+产业龙头”
估值逻辑的重构,伴随着资本结构的深层变化。
2016—2018年,美元基金是独角兽融资的绝对主力,新经济平台企业通过“业务拆分+财务投资”批量孵化独角兽。那是“流量+资本”双轮驱动的黄金时代。
2022年后,美元基金退潮,人民币融资占比从2022年的64.5%升至2025年的82.5%。国资成为主角,2025年超八成独角兽获得国资参投;政府产业基金覆盖近七成独角兽企业。同时,产业型大企业取代互联网平台成为孵化主力。2025年,78家产业型大企业孵化出96家独角兽企业,华为孵化出荣耀和引望智能,吉利孵化出醇氢科技、沃飞长空和时空道宇。
资本的耐心正在变长,投向也从讲故事转向了解决真问题。2025年,硬科技赛道吸收了95%的创投资金,半导体和智能网联新能源汽车两大赛道吸纳了近半数融资额。
4.人才之变:从“产品经理”到“博士+工程师”
估值逻辑的转变,也体现在创业者的画像上。
消费互联网时代,最受追捧的创始人是大厂产品经理,这批人懂用户、懂流量、懂商业模式。到了硬科技时代,博士学历创始人占比从2019年的17.8%升至2025年的41.8%;科研人员在新晋独角兽创始人中占比达30.6%。
清华、北大、中科院的校友,以及BAT、谷歌、微软的技术大咖,组成了硬科技独角兽的核心智囊团,独角兽从商业新贵变成了技术新贵。
从消费互联网到硬科技,独角兽估值锚点的转变,本质上是中国创新范式的升级,从商业模式创新迈向硬核科技创新,从追求连接效率转向攻克技术壁垒。
这一转变有三个深层含义。
第一,估值的护城河变了。在消费互联网时代,用户规模和网络效应是护城河;在硬科技时代,专利、良品率、工艺know-how才是真正的壁垒。2025年,硬科技独角兽企业平均专利申请量达364件,是非硬科技赛道的2.2倍。
第二,估值的时间周期变了。消费互联网企业追求“快”,快速获客、快速扩张、快速上市;硬科技企业需要“慢”,漫长的研发周期、反复的技术验证、耐心的产业化推进。商业航天独角兽平均要跑6年多才能跨过10亿美元门槛。
第三,估值的确定性变了。过去,资本相信“流量带来收入”。现在,资本追逐的是“技术带来产业地位”。同赛道已上市企业的市值,成为未上市企业估值的新锚点。
十年间,中国独角兽从131家增至376家。但比数量增长更值得关注的,是这些企业所代表的价值内核已经彻底更换,从连接人与服务到攻克卡脖子技术,从流量变现到技术溢价,从快公司到硬公司。
告别流量神话,硬科技正在重新定义“什么是值钱的公司”。这不仅是独角兽榜单的变化,更是中国经济走向硬核创新的缩影。
长城战略咨询作为国内率先开展独角兽企业研究的新经济智库,是《高成长企业分类导引》(GB/T 41464-2022)国家标准的牵头起草单位,自2017年起连续发布年度独角兽报告,迄今已历十载,并在深圳发布第十期成果。
长城战略咨询将继续深耕新物种企业研究领域,以更加专业的视角、更加严谨的态度,持续关注、研究以独角兽为代表的高成长型企业的发展!
GEI中国独角兽企业名单2026
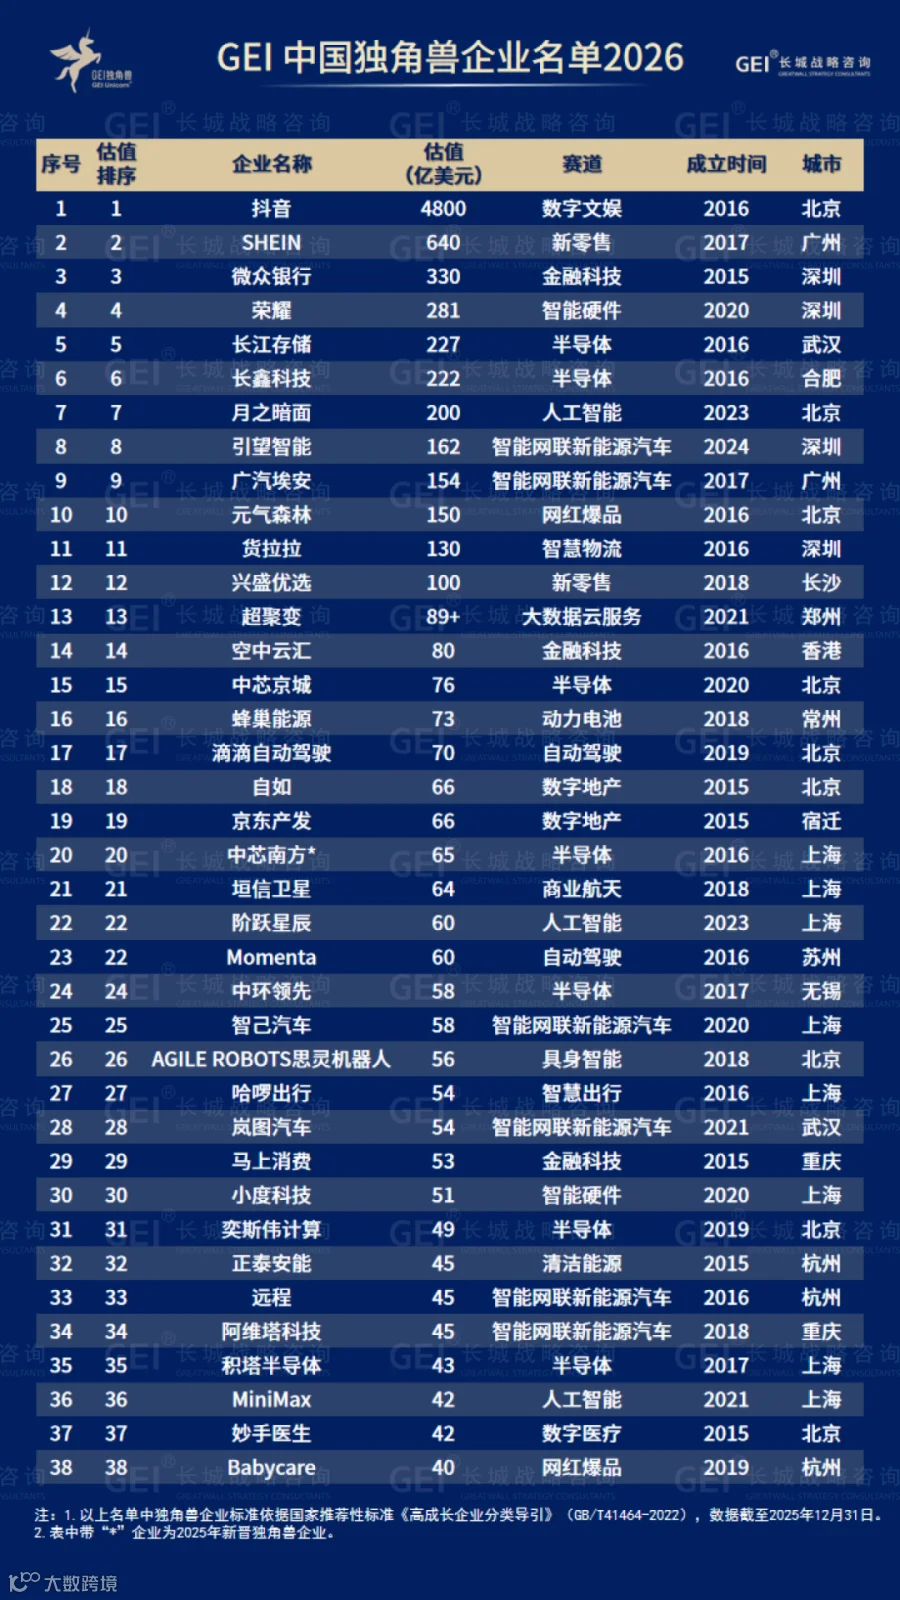
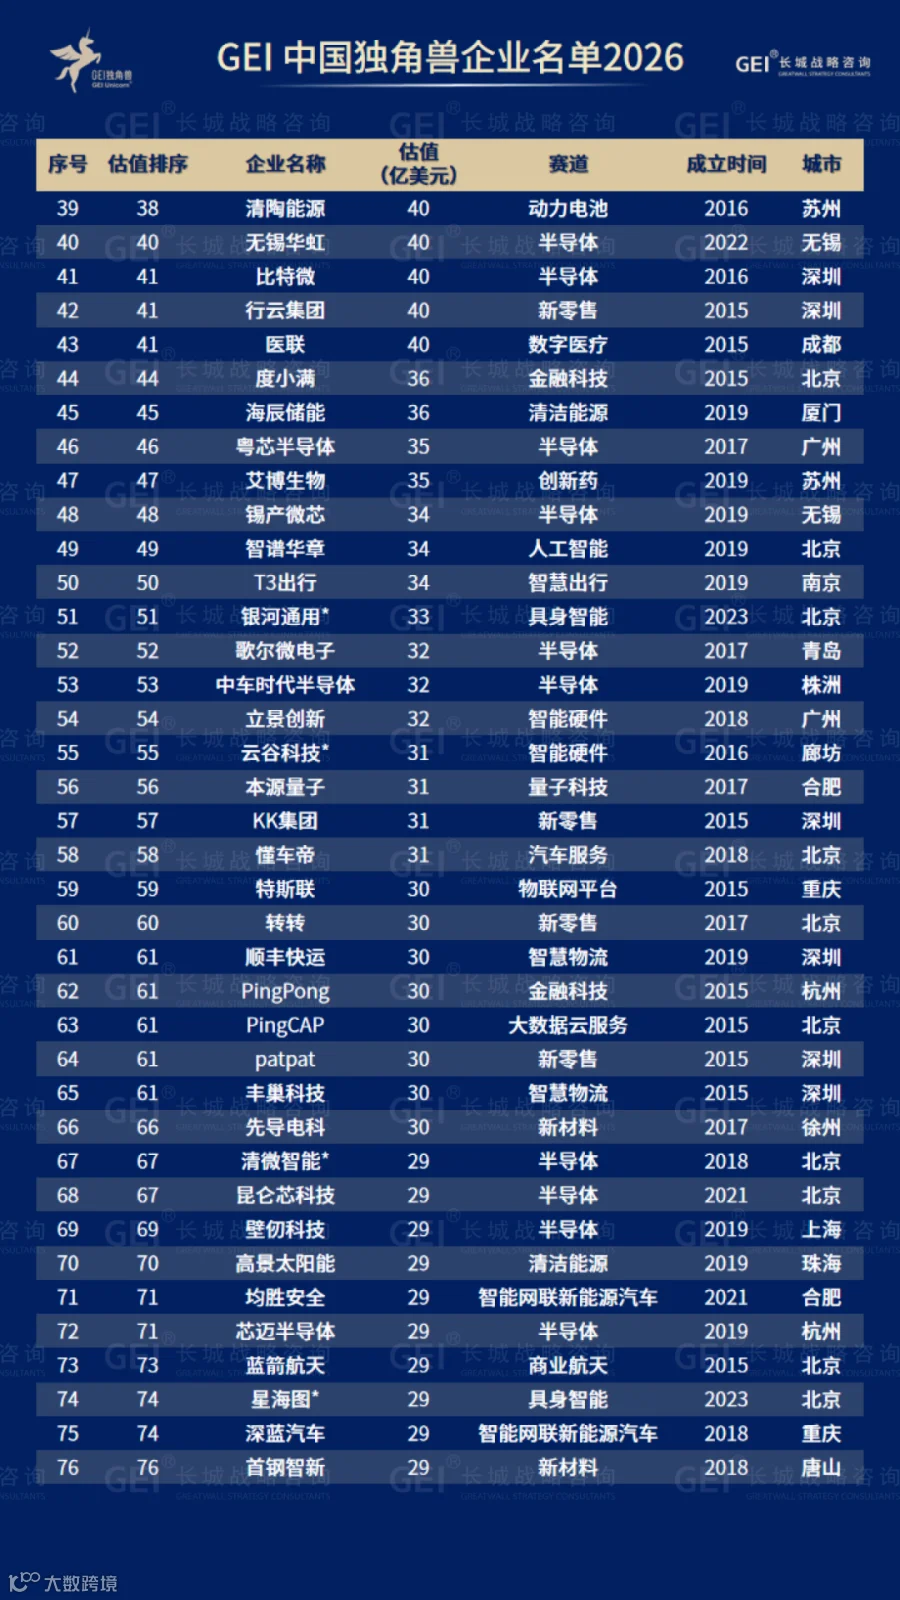
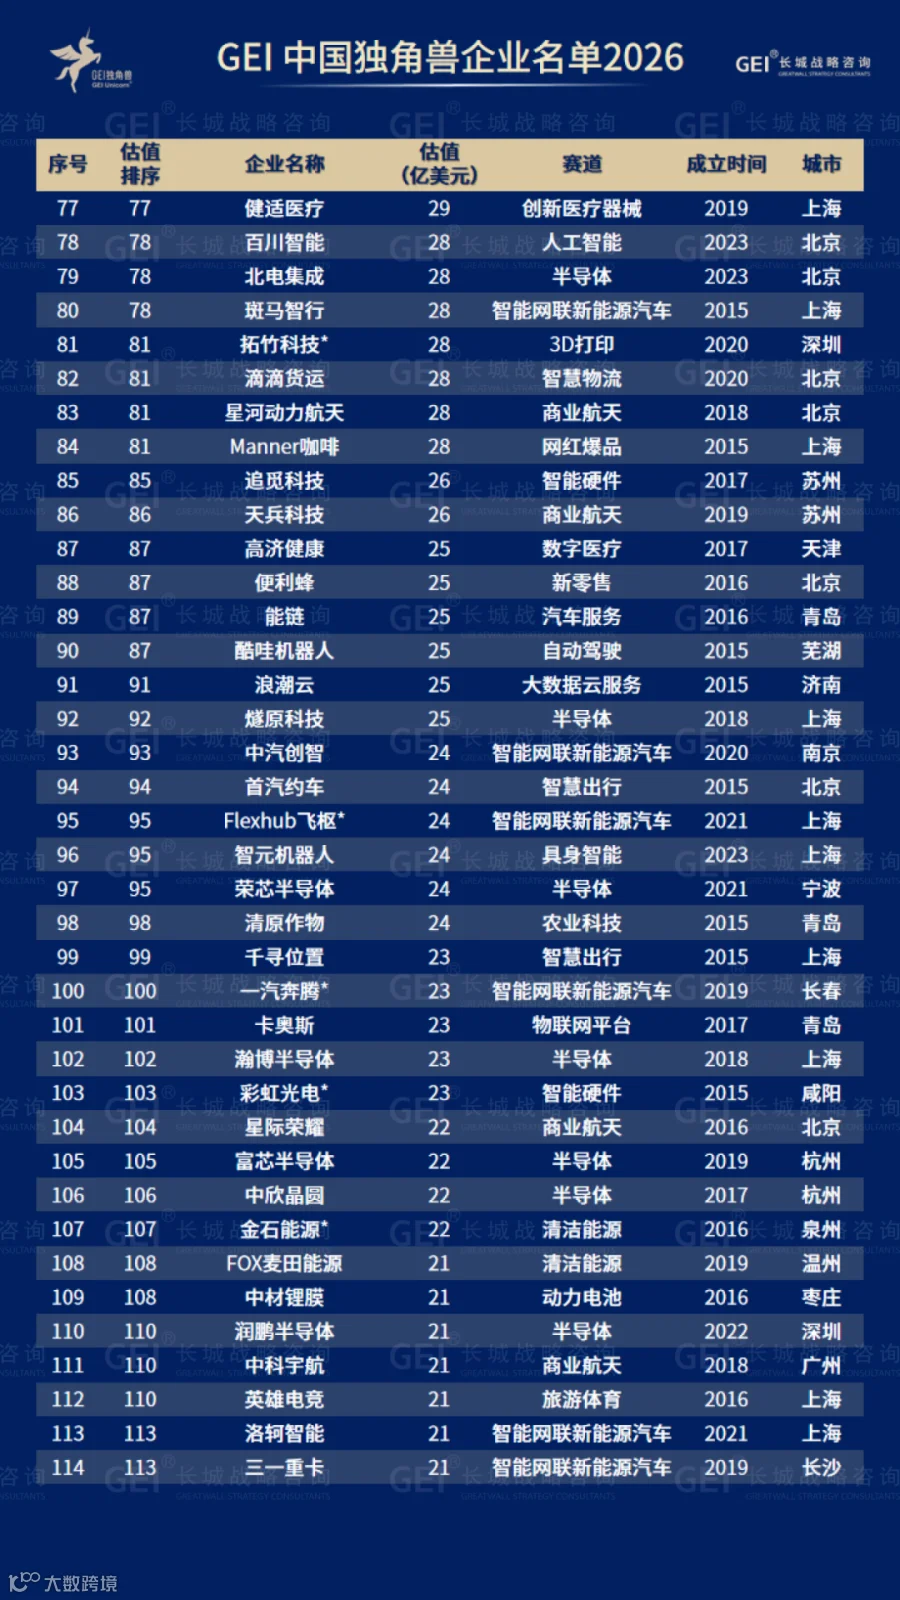


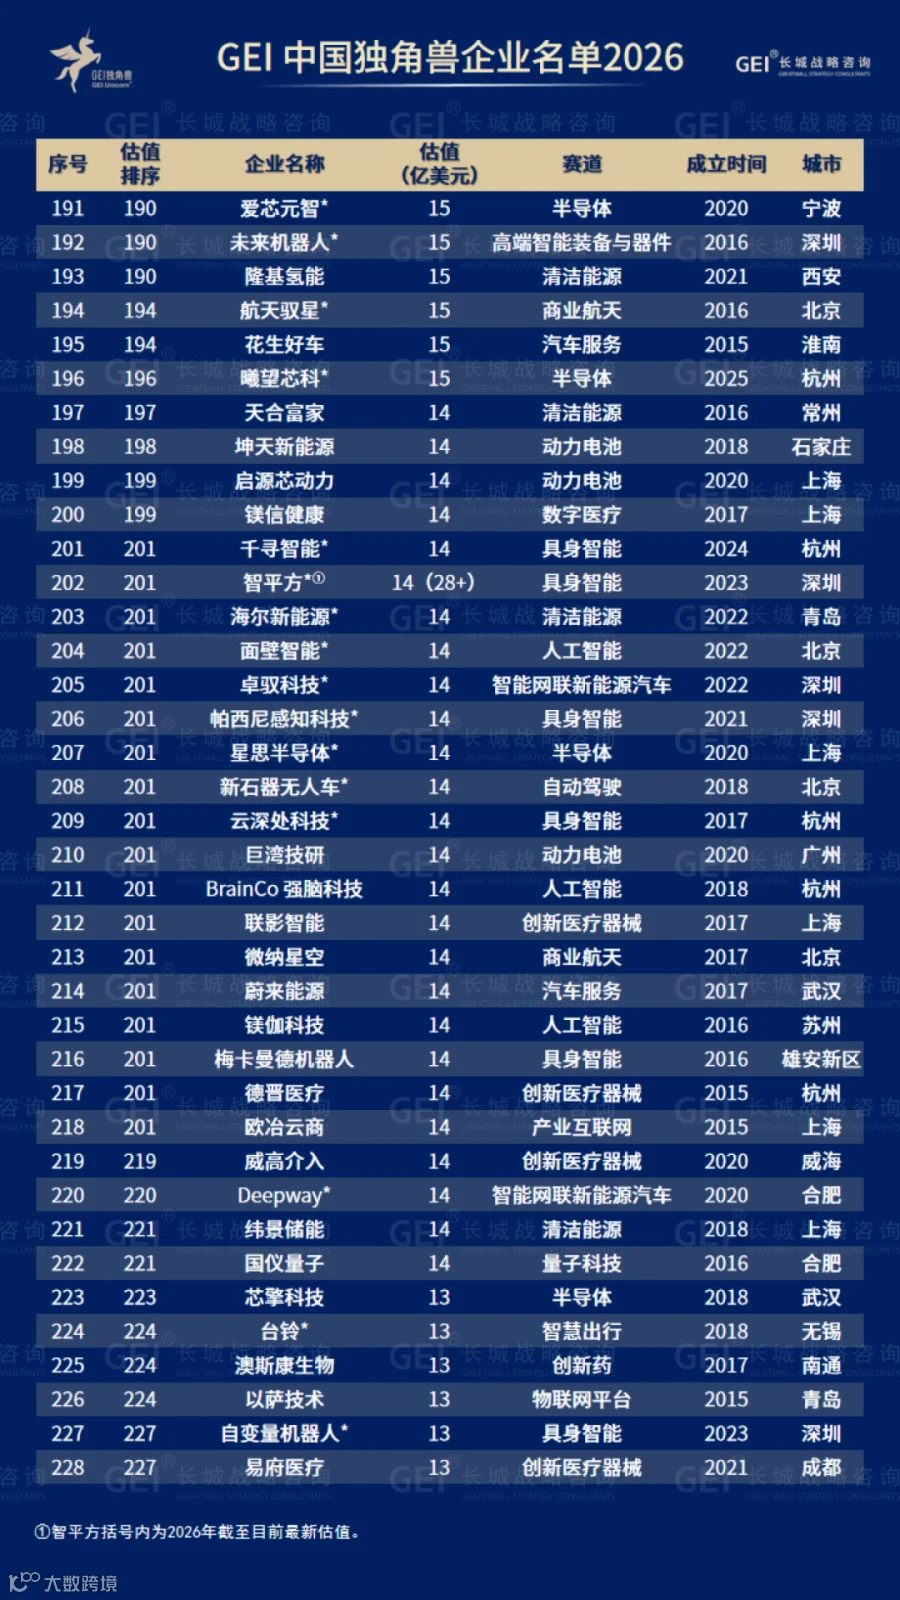
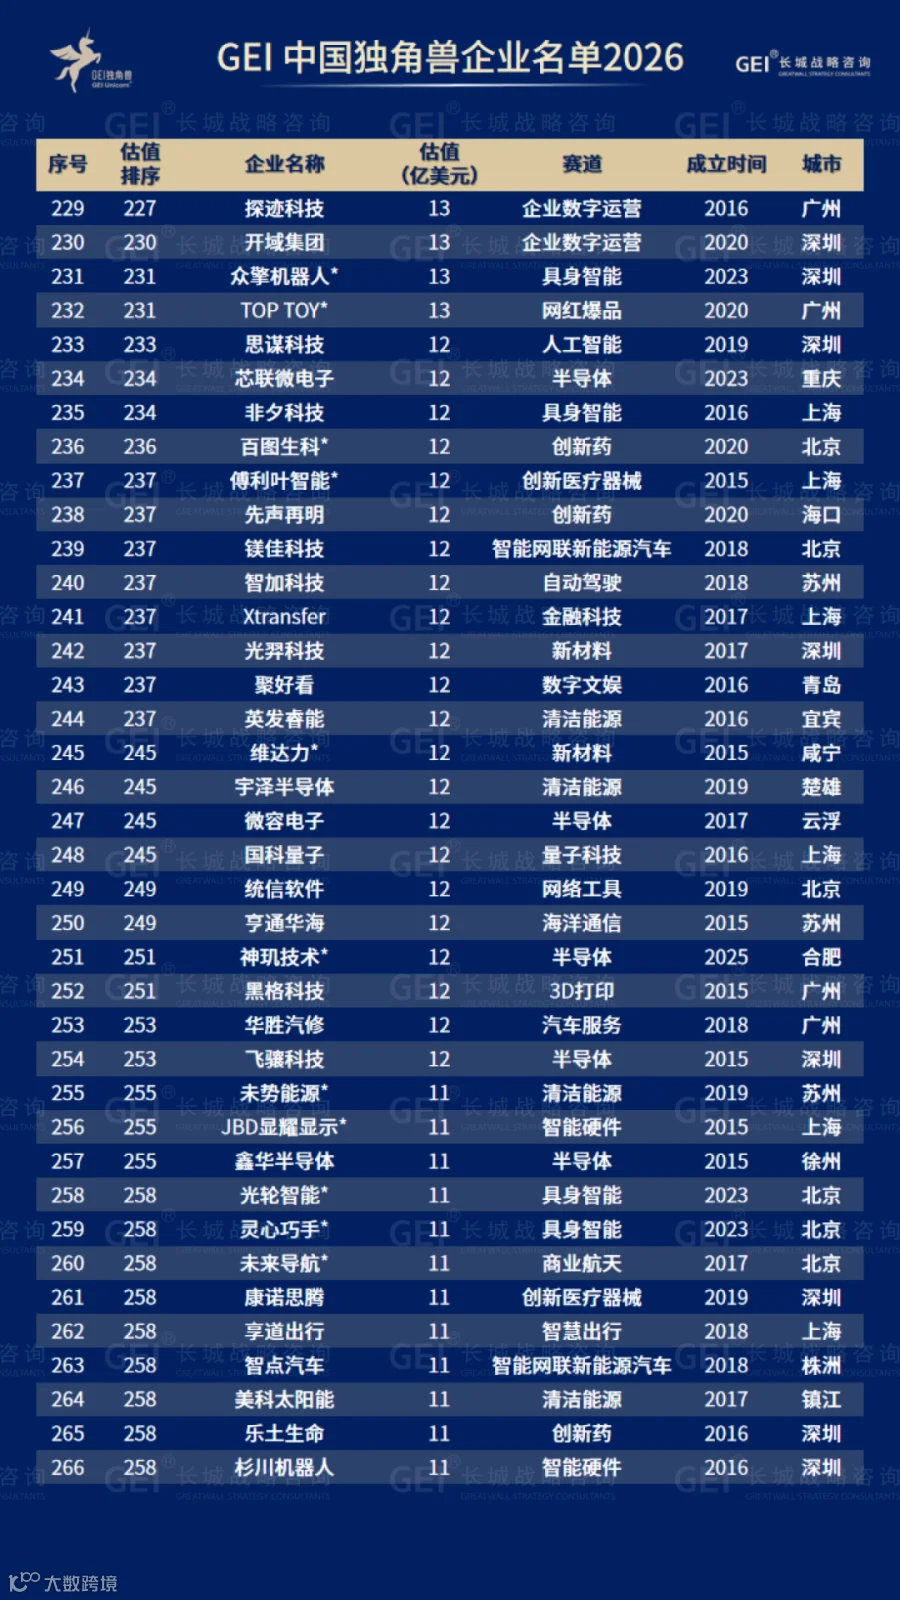


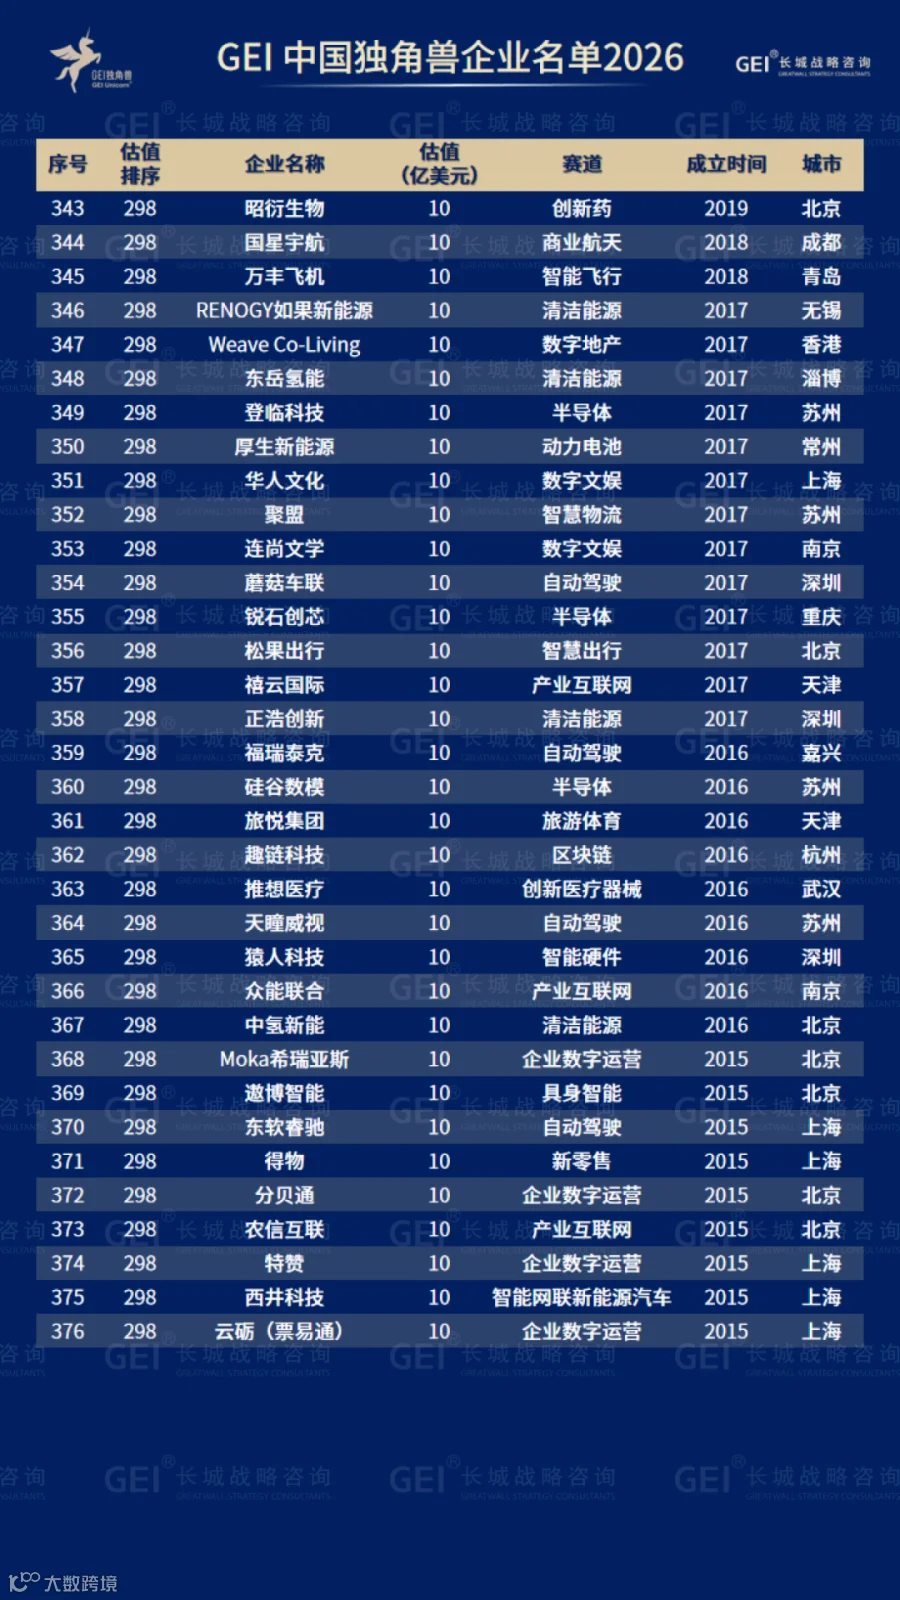
左右滑动查看更多
End
长城战略咨询是中国率先研究瞪羚、独角兽企业发展理念及规律的机构,已经联合科技部火炬中心连续发布6期《国家高新技术产业开发区瞪羚企业发展报告》;并连续发布10期《GEI中国独角兽企业研究报告》、连续发布7期《GEI中国潜在独角兽企业发展报告》,连续发布2期《GEI世界独角兽企业发展报告》、发布4期《GEI中国哪吒企业研究报告》等年度报告,研究成果受到各界持续关注。