2026年前三季度,具身智能的资本热度没有退潮。上奇产业通数据显示,2026年1-9月,全国具身智能领域共发生融资事件557笔,披露融资金额合计约2896亿元,月均融资事件超过60笔。
热度之外,更值得追问的是:钱从哪里来、流向哪里、投给了谁?本文基于上奇产业通监测数据,拆解2026年前三季度具身智能融资的五个信号。
01 总量与节奏
月均62笔,3月单月最热
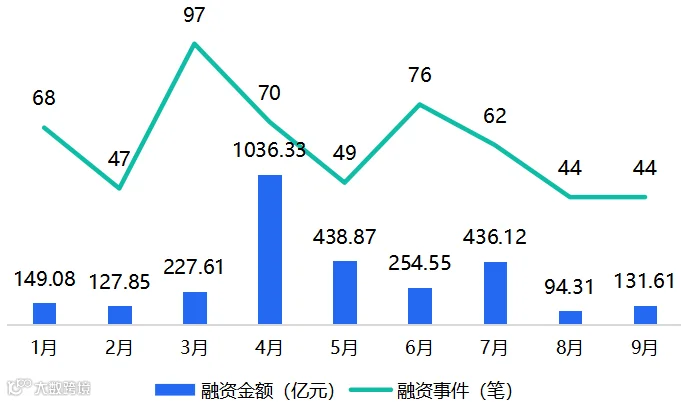
2026年前三季度,具身智能融资事件逐月分布为:1月68笔、2月47笔、3月97笔、4月70笔、5月49笔、6月76笔、7月62笔、8月44笔、9月44笔。3月以97笔成为单月峰值,8月、9月回落到44笔。
从金额看,披露金额合计约2896亿元,但月度波动明显:4月单月约1036亿元,主要受深圳乐动机器人Pre-IPO轮约771亿元大额融资影响。口径方面需要说明:557笔中披露金额346笔,占比约62%,未披露事件未计入金额统计。
1-9月具身智能融资事件及金额时间分布
数据来源:上奇产业通
02 轮次结构
A轮占46%,早期主导但梯队成形
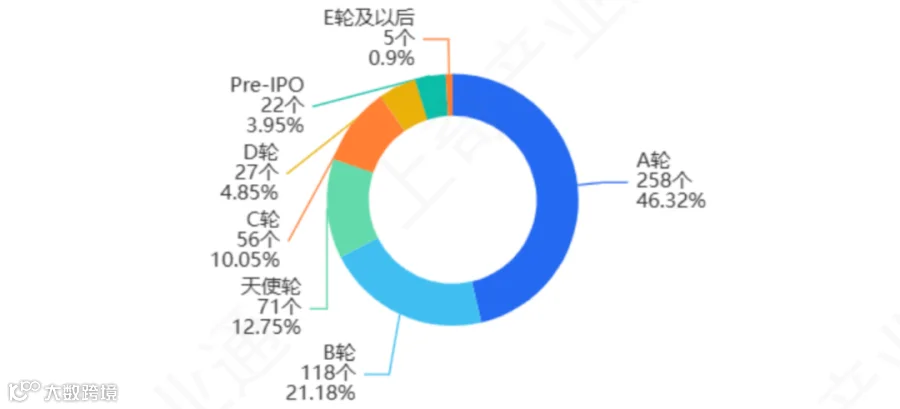
从轮次分布看:A轮258笔(占46%)、B轮118笔(21%)、天使轮71笔(13%)、C轮56笔、D轮27笔、Pre-IPO 22笔、E轮及以后5笔。
天使轮至B轮合计447笔,占比约80%,说明产业整体仍处早期成长期,技术验证与产品化阶段的公司是融资主力。与此同时,Pre-IPO轮已有22笔、E轮及以后5笔,头部公司开始冲刺资本市场,产业梯队正在成形。
融资轮次分布
数据来源:上奇产业通

▲点击查看报告全文
03 城市格局
京深沪杭领跑,深圳披露金额居首
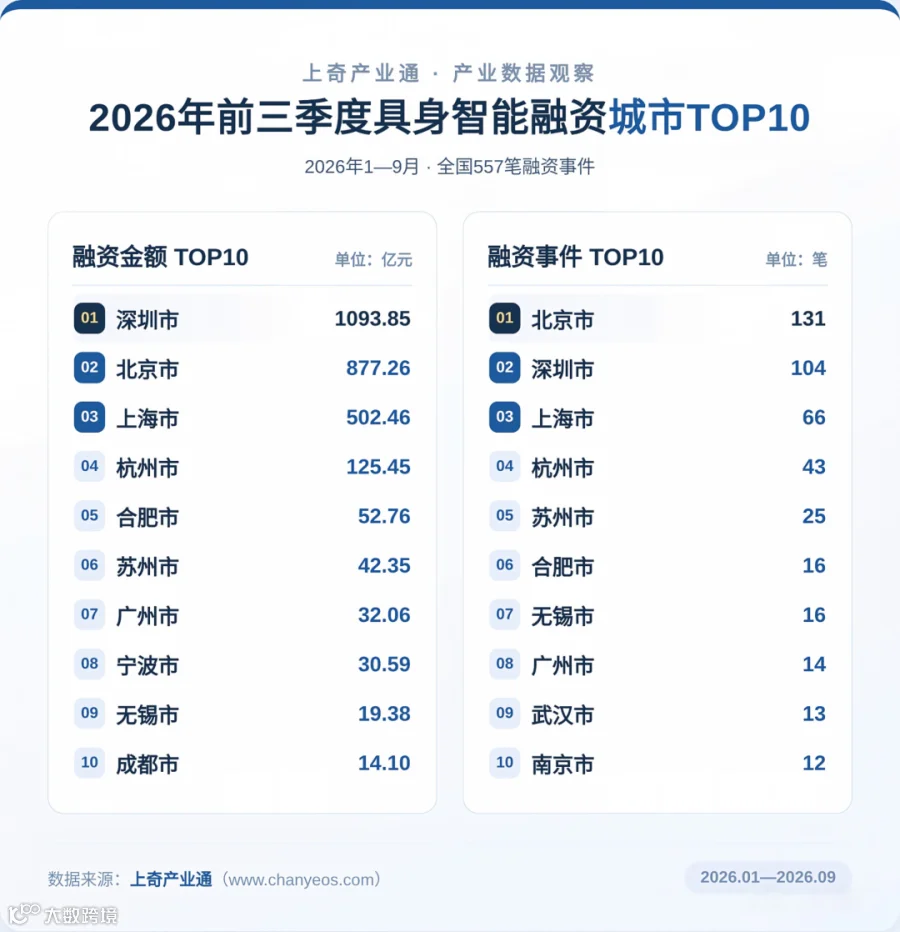
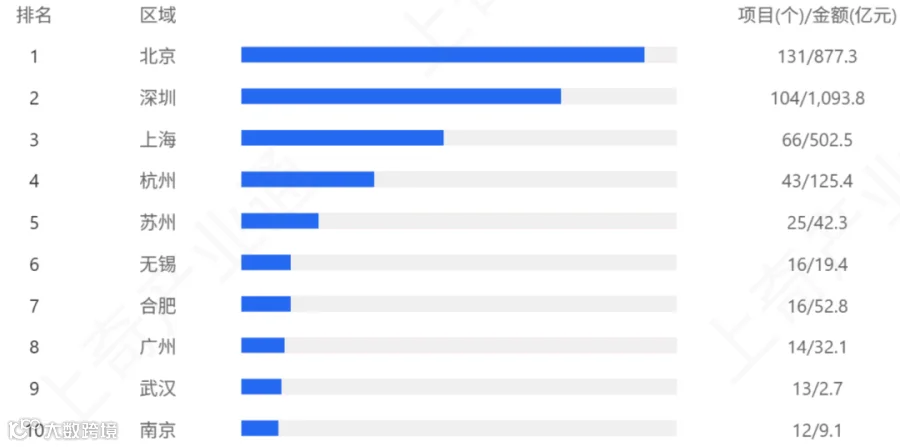
按企业注册地城市统计,融资事件数TOP10:北京131笔、深圳104笔、上海65笔、杭州43笔、苏州25笔、无锡16笔、合肥16笔、广州14笔、武汉13笔、南京12笔。京沪深三城合计300笔,占全国54%。
从披露金额看,深圳约1094亿元居首,北京约877亿元、上海约502亿元、杭州约125亿元。金额排名与事件排名出现错位(深圳金额第一、北京笔数第一),主要受单笔大额融资事件影响。
融资项目数量城市TOP10
数据来源:上奇产业通
04 企业画像
中小创新主体主导,硬科技底色鲜明
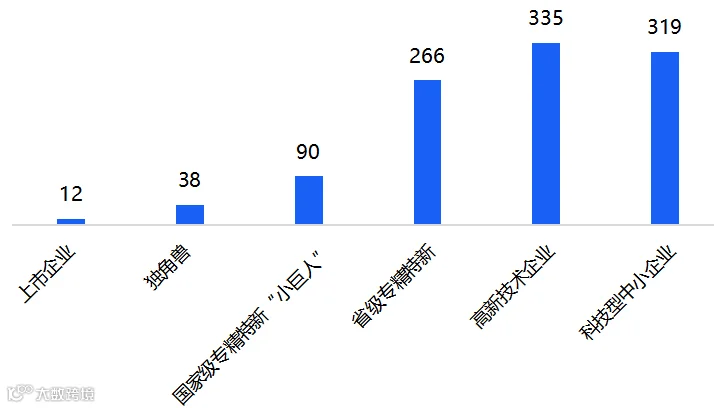
在557家获投企业中:高新技术企业335家(60%)、科技型中小企业319家(57%)、省级专精特新266家(48%)、国家级专精特新“小巨人”90家、独角兽38家、上市企业12家。
企业结构分布
数据来源:上奇产业通
从企业规模看,微型280家、小型199家,合计86%为中小微企业。从成立时间看,2023年成立的企业获融资最多(82家),2021年68家、2025年66家——近三年成立的新锐企业密集获得资本加持,赛道“新面孔”比例高。
05 资本方
国资、头部PE与产业资本同场
投资方出现频次方面,华控基金、中金资本各18次居首,深创投15次、达晨财智13次、锡创投11次、普华资本11次、毅达资本11次、高瓴创投10次、元禾璞华10次、蚂蚁集团10次。
以深创投、锡创投为代表的国资机构,与中金资本、高瓴创投等头部市场机构,以及蚂蚁集团等产业资本同场布局,构成具身智能赛道多元化的资本结构。
主投机构分布TOP5

数据来源:上奇产业通
综合来看,2026年前三季度具身智能融资呈现“总量活跃、早期主导、头部集中”三大特征:
月均62笔的融资密度,说明赛道热度真实存在;
约80%的早期项目占比,说明产业整体仍处成长期;
京深沪杭四大城市占全国过半,区域集中度显著。
同时也要看到边界:其一,金额统计受个别大额事件影响较大,披露与非披露口径并存,合计金额仅作参考;其二,8月、9月事件数回落至44笔,下半年热度是否延续仍待观察。上奇产业通将持续监测具身智能产业链融资动态,欢迎关注。
— END —