


11月1日起,社保欠缴要按全国统一标准罚款,最高3倍。
企业要重新算社保账了?现在补还来不来得及?那些员工自己写了"自愿不缴"的,算不算我的欠缴?
这三个问题,问的其实是同一件事:这笔账到底该怎么算。而这笔账,从11月1日起,算法和以前不一样了。
一、这次变的不是"罚多少",是"谁说了算"
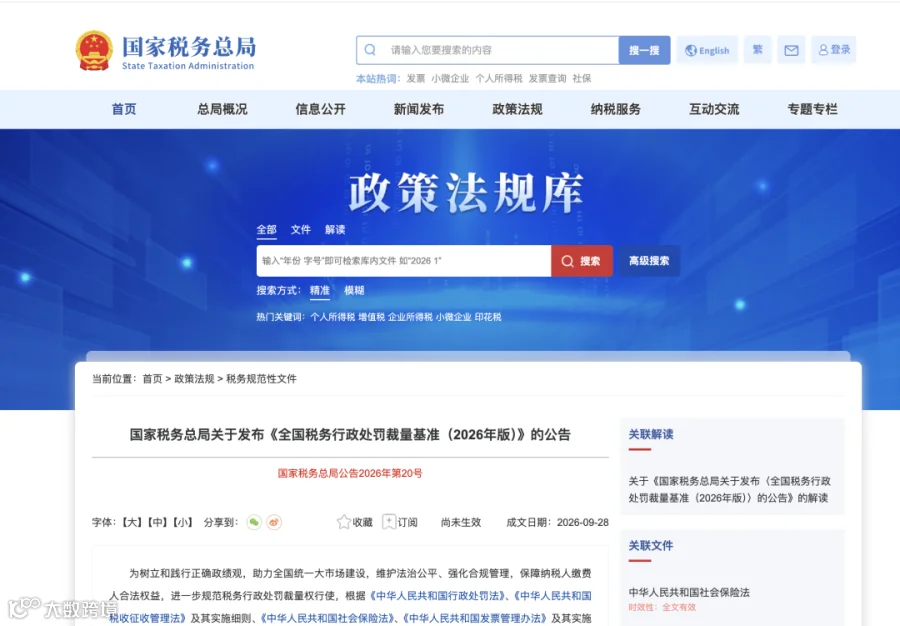
2026年9月28日,国家税务总局发布《全国税务行政处罚裁量基准(2026年版)》(国家税务总局公告2026年第20号),自2026年11月1日起施行。
这份文件里最值得留意的一处,是它第一次把"用人单位在规定期限内不缴或者少缴社会保险费、经税务机关责令限期缴纳、逾期仍未缴纳"写进了全国统一的税务行政处罚事项清单——排在第30项,归入"违反税(费)款征收管理类",和欠税放在同一个类别里处理。
先把一件事说清楚:这不是新增了一项处罚。 1到3倍的罚款,早就写在《社会保险法》第八十六条里,2011年就生效了。上海市税务局在对这份基准的官方解读中也专门说明,裁量基准"未创设新的处罚事项,未改变法定处罚种类与幅度"。
那到底变了什么?变的是"罚不罚、罚多少"由谁说了算。
过去,裁量标准由各地自行制定,尺度宽窄不一。同一笔欠缴,在有的地方可能是责令补缴加滞纳金;换个地方、换个时点,就变成了1倍罚款。企业多少还有些"谈一谈、缓一缓"的空间。
现在这个空间被收紧了。上海税务局的解读原话是:社保费处罚"与税款征收类处罚事项的逻辑保持一致",目的在于"有效压缩自由裁量空间"。
统一标准,对不同企业意味着不同的东西:对一直按规矩缴的,它是公平;对习惯"拖一拖、聊一聊"的,它是把门关上了。
二、三档怎么分:大多数中小企业落在第一档
先把标准摊开。这是《裁量基准》第30项的原文口径:

表格看着吓人,但先看清楚一件事:"最高3倍"是有门槛的。 触发顶格的第三个条件,是"欠缴500万元以上"、并且占到应缴总额30%以上。一家几十人、百来人的企业,一年社保总额通常到不了这个量级——绝大多数中小企业真出了欠缴,落的是第一档,1倍。
但1倍也不轻。假设欠缴20万,罚款就是20万。这意味着:你当初想省的那点社保支出,最后要按两倍甚至更多吐出去。
所以看到"最高罚3倍"这类标题,恐慌没必要,麻木更没必要。真正要算的,是你会落在哪一档。
三、比罚款更该算的,是那笔按天累加的滞纳金
《社会保险法》第八十六条的顺序是这样的:用人单位未按时足额缴纳社会保险费的,由征收机构责令限期缴纳或者补足,并自欠缴之日起,按日加收万分之五的滞纳金;逾期仍不缴纳的,才处欠缴数额一倍以上三倍以下的罚款。
请注意两个细节。
第一,滞纳金从欠缴的第一天就开始算,不需要等谁来查,也不用等通知送到。你拖的每一天都在计息,这笔钱不会因为"还没被发现"而停下来。
第二,万分之五按天折算,一年下来超过18%。 这是个什么水平?比同期银行贷款利率高出好几倍。在所有"欠款"里,社保欠费的持有成本属于相当贵的一种。
还有一个容易误会的地方:滞纳金和罚款是两笔账,不是二选一。 补缴了,滞纳金照付;没补,滞纳金继续累加,罚款再叠一遍。
很多老板算社保,只算"每月省了多少",从来没算过"拖着的日成本"。这一项不算清楚,前面省的都不算数。
四、真正的分水岭,是"责令限期缴纳"后的那段期限
把上面那条法条链条再读一遍,你会发现罚款前面有一道闸门:"经税务机关责令限期缴纳,逾期仍未缴纳的",罚款才启动。
这句话反过来读,就是企业的一次机会:
在收到责令限期缴纳通知之后、期限届满之前把欠费补上——此时要付的只有滞纳金,那1到3倍的罚款不启动。
一旦过了这个期限,性质就变了。原本只是"欠费加滞纳金",现在叠加"罚款";而且前面那张分档表,就是按逾期之后的情况来评的。
所以在社保这件事上,那张责令限期缴纳的通知,是整条执法链条上最便宜的一张纸。装看不见,它就会变成最贵的一张。
顺带澄清一个流传较广的说法。媒体上有"首次违法可以不罚"的提法,但从上海市税务局对这份基准的解读看,《税务行政处罚"轻微不罚"事项清单》涵盖的是税务登记、账簿凭证管理、发票管理和涉税信息报送类事项,社保费欠缴并未列入其中。个案中仍可依《行政处罚法》第三十三条去争取,但别把它当成稳稳的兜底。
五、罚款是明面上的,真正贵的是后面这几笔
大多数解读讲完罚款就结束了。但对企业的实际影响,罚款往往只是其中一笔。
第一笔,工伤待遇的差额,企业自己补。
这是最容易被低估的一笔。很多企业不是不缴,而是按最低基数缴——这是最常见的省钱方式,也是最容易翻车的。
工伤保险待遇是按缴费基数核算的。基数报低了,基金就按低的标准发;员工实际拿到手的钱和"按真实工资应得"之间的差额,法院的口径相当一致:由企业补足。这类判例不少——湖南双峰县法院处理过一起,员工七级伤残,公司按3172元/月申报、实际月薪5286元,最终由公司支付待遇差额38000元;广东鹤山法院判决的一起同类案件,七级伤残员工获判差额33万余元;大庆红岗区法院调解的一起案件里,员工实际工资8518元、申报基数3858元,差额达9万余元。
把这些数字和"每月省下的几百块"放在一起,账就很清楚了:你在基数上省的钱是每个月几百,一次工伤的差额可能是几万到几十万。
第二笔,没缴工伤保险的,待遇全部由企业自己扛。
《社会保险法》第四十一条写得很直接:职工所在用人单位未依法缴纳工伤保险费,发生工伤事故的,由用人单位支付工伤保险待遇。基金不兜底,全落在企业身上。
第三笔,员工可以据此解除合同,还要你付经济补偿。
《劳动合同法》第三十八条规定,用人单位未依法为劳动者缴纳社会保险费的,劳动者可以解除劳动合同;第四十六条接着规定,这种情形下用人单位应当支付经济补偿,也就是常说的N。一个员工走这条路,成本就是他在职年限对应的月数工资。
第四笔,信用上的账。
2025年7月1日起施行的《纳税缴费信用管理办法》,已经把社保费纳入了纳税缴费信用评价体系,首次适用新规的评价结果在2026年4月发布。这个信用级别不是挂在墙上的荣誉——在招投标、信贷融资、资质申请、评先评优等场景中都会被调用。
对做工程、做配套、靠投标吃饭的企业,这一条的分量可能比罚款本身重得多:信用分掉下去,丢掉的是一个标,或者一次授信。
六、这几种"大家都这么干"的做法,法律上站不住
查社保问题的时候,常听到几句"行规"。逐条说清楚。
① "员工自己写了自愿放弃社保的声明,我们才没缴的。"
没用的。缴纳社保是《劳动法》《社会保险法》规定的强制性法定义务,不属于双方可以自由协商处置的福利。这类声明或者协议,因违反法律强制性规定而无效。员工将来照样可以要求补缴,也照样可以据此主张经济补偿。
② "试用期先不缴,转正了再补。"
《社会保险法》第五十八条规定的是"用人单位应当自用工之日起三十日内为其职工申请办理社会保险登记"——起算点是用工之日,不是转正之日。试用期同样是劳动关系,同样要缴。
③ "用现金折现补给员工,比缴社保他更愿意。"
折现不能替代缴费义务。钱发了,义务还在;员工随时可以主张补缴,企业还得再掏一遍。
④ "只缴养老和医疗,其他的先省了。"
基本养老、基本医疗、工伤、失业、生育五个险种都是法定,没有"可选项"。少缴险种,同样构成未依法缴纳。
⑤ "按当地最低基数报,反正大家都这样。"
这是最常见,也是风险最集中的一种。它同时踩两条线:对社保征收机构,是未足额缴纳,滞纳金和罚款都要算;对自己,是把工伤、生育等待遇的差额留给了未来。前面第五节已经算过这笔账。
七、给老板的三条实在建议
第一,先把"申报基数"和"实际工资"的差距查一遍。
这件事财务半小时就能拉出数据:把过去12个月每个员工的申报基数、实际发放工资列成两栏,看差额集中在哪些人、哪些月份。多数企业的漏点不在"没缴",而在"工资涨了、基数没跟上"——这类问题,越早发现越好处理。
第二,收到限期缴纳通知,务必在期限内处理掉。
前面说过,这是唯一能避开1到3倍罚款的窗口。不用等"再看看情况"——期限是硬性的,过了就是另一套算法。有争议的可以同步提出陈述、申辩,但"先拖过去再说"从来不是选项。
第三,把社保成本当成固定成本,而不是可调节项。
它和罚款、滞纳金、工伤待遇差额、经济补偿是同一组数字。经营困难的时候想从社保里挤空间,本质上是在借一笔利率很高的钱——而且什么时候还、要还多少,不由你定。
社保这笔钱,从来不是"能省就省"的弹性支出。它更像一道门槛——平时按规矩跨过去,成本是确定的;想绕过去,代价什么时候来、来多大,就不是自己能算的了。
📥 如果你也拿不准自家的社保申报是不是合规、基数有没有踩线,别自己猜。拨打赢火虫服务热线,让专业的人帮你把用工台账过一遍,该补的补、该改的改,把风险留在罚款之前。
赢火虫企业法务 | 劳动用工合规与用工风险管控,让每一笔用工成本都算得明白
(本文涉及具体案情请咨询专业律师)
数据来源:
-
国家税务总局《关于发布〈全国税务行政处罚裁量基准(2026年版)〉的公告》(国家税务总局公告2026年第20号,2026年9月28日发布,2026年11月1日起施行) -
国家税务总局上海市税务局《关于〈国家税务总局关于发布〈全国税务行政处罚裁量基准(2026年版)〉的公告〉的解读》(2026年10月) -
《全国税务行政处罚裁量基准(2026年版)》第30项"用人单位在规定期限内不缴或者少缴社会保险费"裁量基准 -
国家税务总局《关于发布〈纳税缴费信用管理办法〉的公告》(自2025年7月1日起施行) -
中国政府网《国家税务总局发布〈纳税缴费信用管理办法〉》(2025年5月30日) -
湖南省双峰县人民法院:用人单位未足额参保致工伤待遇减少案(湖南法院网,2022年5月) -
广东省鹤山市人民法院:受工伤但保险未足缴,用人单位应补足待遇差额(劳动争议典型案例) -
黑龙江省大庆市红岗区人民法院:未按实际工资缴纳工伤保险费应补足差额案 -
光明网《单位欠缴社保,最高罚3倍!11月1日起施行!》(2026年10月13日) -
中国劳动保障报《划重点!欠缴社保费最高罚3倍》(2026年10月13日)
法律依据:
-
《中华人民共和国社会保险法》第四十一条、第五十八条、第八十四条、第八十六条
-
《中华人民共和国劳动合同法》第三十八条、第四十六条
-
《中华人民共和国行政处罚法》第三十三条
-
《纳税缴费信用管理办法》(国家税务总局公告,自2025年7月1日起施行)
引申来源:上海市总工会"申工社"《单位欠缴社保,最高罚3倍!11月1日起施行!》

