


合肥高新区的一间厂房里,直径最大254毫米的超导靶材正在批量下线。做它们的临界领域,是一家2025年9月才注册的公司——从注册到年产千块级靶材,中间隔着不到一年。同一条新闻里还有第二件事:这家公司完成了一轮数千万元融资,出资方是深创投、长江资本、中信建投。
把两件事放在一起看,比单看任何一件都有信息量。融资说明资本认了,量产说明产业接了,而它们落在同一家成立一年的公司身上,说明高温超导产业链最上游的那段短板,正以比多数人预期更快的速度被补上。这篇把公司、材料、资本和行业坐标四个层面拆开讲清楚。
No.01
一笔数千万元的融资,一座半年建成的工厂
据合肥在线10月14日报道,北京临界领域科技有限公司完成新一轮数千万元融资,由深创投、长江资本、中信建投等机构共同出资,资金将重点投入其全资子公司合肥临界领域科技,用于产品技术迭代与高温超导材料产能扩充。
先把节奏压缩成一条时间线:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
从注册到量产,十四个月;从天使轮到本轮融资,半年多。据新浪财经报道,融资间隔之短被公司方面自己归因于"核心团队的硬核技术实力和高效的产业化落地能力"——这类表述在融资通稿里常见,但这座"仅用半年就建成行业领先规模化产能"的工厂(据安徽网报道),是可以去合肥实地看的东西。
产线口径的三个数字:高温超导粉体年产能突破10吨,工业级大尺寸高温超导靶材年产超千块,高温超导块材年产超万块(均据合肥在线报道)。注意这三个数字的属性——不是样品,不是中试,是年产能。这三个数字还有个公司方面的简称,叫"千靶万块"(据安徽网报道),对应的就是靶材的千块级与块材的万块级。
投资方的表态也值得拆开读。深创投由深圳市政府出资并引导社会资本设立,是国内最具科创特色的投资机构之一,在半导体、新材料、高端装备领域布局深厚(据中华网10月15日报道)。其项目负责人的原话是"国家需要什么就投什么",并点明前瞻布局可控核聚变、高温超导等未来产业。翻译一下:这是一笔政策坐标系里的配置,不是财务回报坐标系里的配置。
长江资本的表述更具体,也更值得逐句读。据网易财经报道,这家聚焦未来能源赛道的机构给出的理由是"技术壁垒与产业化落地的确定性的平衡",随后是两句信息密度很高的判断:"国内第一家实现高温超导靶材规模化量产的企业、全球少数能稳定量产近4英寸铜氧化物超导织构块体的企业",以及"项目投产伊始即拿出国际领先水平的产品性能指标,跳过了追赶,直接迈入超越阶段"。省级基金投的不是一家公司,是省内聚变生态里的一个位置——长江资本通过其管理的安徽省新能源与节能环保产业基金战略直投,明确要发挥省内聚变产业协同优势。
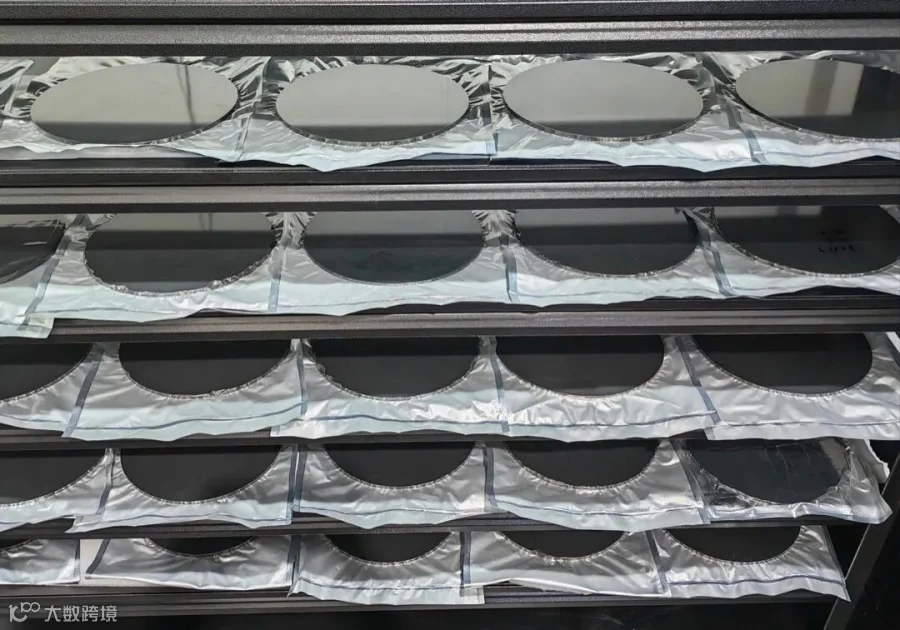
临界领域批量交付的高温超导靶材(图源:临界领域)

从粉体、靶材到块材的产品线全景(图源:临界领域)
No.02
靶材,带材上游最窄的那道门
为什么一家做材料的公司能挤进聚变叙事,得从带材说起。
第二代高温超导带材(REBCO,稀土钡铜氧化物)的主流制备工艺有两条:MOCVD和PLD(脉冲激光沉积)。走PLD路线的,稀土钡铜氧化物超导靶材就是原料——激光打在靶材上,材料一层层长到金属基带上。据合肥在线报道,这类靶材技术门槛极高,长期仅有少数国外企业能够生产。换句话说,在国产带材放量的路线上,靶材是上游最窄的那道门:原料的纯度和致密度,会顺着工艺链一路传导成带材的均匀性和临界电流。
临界领域披露的指标可以看一下:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:公司披露批量交付产品参数,见中华网、新浪财经10月15日报道
尺寸维度上,1英寸至10英寸已规模化量产,并攻克大尺寸制备技术瓶颈、可定制交付12英寸(据合肥在线报道)。公司方面称靶材"整体性能优于国际同行"——这是企业口径,需要保留态度,但可以交叉印证的事实是:其粉体与靶材产品已批量导入下游超导带材企业的生产线,并完成产线验证,"正逐步实现进口材料的规模化替代"(据中华网报道)。
材料环节的竞争,从来不是"有没有",而是"批间一致性"。千块级的年产能力意味着下游带材厂可以把进口替换写进产线计划,而不只是做几轮样品验证。验证通过只是入场券,复购和交付的持续性才是真正的考卷。

托卡马克装置示意:超导磁体产生的强磁场,把上亿摄氏度的等离子体约束在真空室内(示意图,图源:临界领域)
No.03
从粉体到块材:一条产业链的三个台阶
把临界领域的产品线摆开,实际上是同一条产业链的三个台阶。
第一级是粉体,超导相的前驱材料,年产能10吨。第二级是靶材,粉体压实烧结后的镀膜原料,直接决定带材品质,年产千块。第三级是块材,单一大块的超导体,年产超万块,走的是另一条应用曲线。
块材的性能指标也值得记录。据中华网报道,临界领域批量供应的高温超导块体在77K、0.5T磁场下,单位面积磁悬浮力可达17N/cm²以上;在77K、1.4T磁场下,最大捕获磁场超过1.1T,性能达到国际先进水平。这两个数字对应的不是实验室样品,而是工程应用的门槛值——磁悬浮列车、超导推进电机、磁悬浮轴承、储能飞轮,走的都是这条曲线。
聚变是天花板最高、也最远的一条应用;块材的第二曲线离商业落地反而更近。这构成了这家公司收入结构上的一个缓冲:聚变侧放量之前,块材与粉体可以先行造血。

临界领域生产的高温超导块材(图源:临界领域)
No.04
做它的人,和投它的钱
创始人王宁宁的履历有一条清晰的主线。据中科院物理所官网,2024年10月2日,《Nature》在线发表题为《Bulk high-temperature superconductivity in pressurized tetragonal La2PrNi2O7》的论文,为双层镍酸盐在加压条件下实现块体高温超导提供关键实验证据;王宁宁为共同第一作者兼共同通讯作者,列作者名单首位。麻省理工科技评论中国当时曾刊发对其专访。2025年,他选择全职创业。

王宁宁接受电视采访(图源:临界领域)

2024年10月2日《Nature》刊发的镍酸盐块体高温超导论文,王宁宁为共同第一作者兼共同通讯作者
以他为核心,公司组建了一支6名博士领衔的研发团队,成员主要来自中科院物理所、南京大学、东南大学、陕西师范大学等机构(据合肥在线、网易财经报道);团队曾主持参与近30项国家级科研课题,累计授权国家发明专利30余项(均据公司披露)。
从一级市场的账本看,这轮钱的逻辑并不复杂:聚变装置招标放量,带材厂扩产,上游材料先于装置收到订单。材料公司是"卖铲人上游的卖铲人"。量级也可以对比:同在合肥的聚变产业链上,星核聚变2025年11月成立,半年后完成8.3亿元首轮融资(据安徽日报科创融);主机厂拿大钱、讲远期,材料商拿小钱、但先兑现。合肥已聚集聚变产业链企业近70家,EAST、CRAFT、BEST三大装置都在同城——对临界领域来说,客户、对标和产业协同都在一小时车程内。
No.05
全球坐标系:带材、磁体和百亿估值的装置公司
把镜头拉远,才能看清这轮融资在产业里的位置。
下游带材端,据上海市新材料协会出具的证明,上海超导第二代高温超导带材国内市场占有率超过80%,2022至2024年连续三年排名第一,是全球唯二实现批量年产千公里级以上二代带材的生产商之一(据今日头条行业综述援引)。带材厂扩产,向上传导的第一站就是粉体与靶材——这正是临界领域产能落地的时点逻辑。
中游磁体端,节奏也在加快。据中新网报道,9月27日,国机重装所属二重装备承担研制的8件BEST装置TF线圈盒批量件全部完成制造总装并发运,从2023年中标首件到全部完工历时仅14个月;中科院等离子体所所长宋云涛评价其为"我国聚变装备制造能力的一次集中展示"。据中国青年网报道,上海交大金之俭团队的仿星器磁体工程样机已在上海工博会展出,其超导缆线要承载近十万安培电流、承受超过20特斯拉磁场,而高温超导材料的许用极限在700兆帕左右,磁体内部应力高达600兆帕以上——"始终在材料极限的边缘游走"。该团队已计划2027至2028年间实现大型聚变磁体批量交付。磁体越做越大,对上游材料的消耗只会指数级增长。
资本端的坐标系同样清晰。据美国聚变产业协会(FIA)《The Global Fusion Industry 2026》报告,全球聚变企业累计融资已超142亿美元,过去12个月新增44.8亿美元创历史新高,自2021年以来增长约650%。国内民营聚变公司的估值也在刷新:新奥聚变7月完成Pre-A轮,投后估值106亿元(据证券时报报道);诺瓦聚变成立16个月完成三轮融资累计24亿元,投后估值超百亿元(据澎湃新闻报道)。
装置公司的估值以十亿计,材料公司的融资以千万计——这个剪刀差本身就是产业链成熟度的刻度:钱还在涌向"把装置造出来"的环节,材料环节的价值重估还没有开始。

高温超导电缆剖面:除聚变外,超导电力是块材与带材的第二条放量路线(图源:临界领域)
No.06
冷静的部分:产能是能力,不是订单
三件事需要放回天平的另一端。
其一,客户高度集中。靶材客户主要是带材厂,而国内带材需求当前仍以大科学装置和示范工程为主,放量节奏直接决定材料订单节奏——装置招标一放缓,最先感知到的就是上游。
其二,"千靶万块"是能力口径。商业口径要看带材厂的复购与交付持续性,产线验证通过到规模化替代之间还隔着良品率爬坡与成本曲线,"叙事已就位,证据还差交付持续性那一步"。
其三,竞争在排队。海外同行深耕多年,国内亦有团队沿同类路线进入;公司方面"跳过追赶直接超越"的判断(长江资本语),需要用后续批次的稳定交付来验证。
最后是量级本身。数千万元融资对应的是十几人规模博士团队的早期公司,与动辄百亿估值的装置公司不在一个量级——这不是缺点,是产业时钟的刻度:聚变的钱先到装置端,材料端的价值重估通常滞后两到三年。
聚变先点亮的未必是等离子体,可能是上游材料的产线。装置决定聚变的天花板,材料决定聚变的工期。从造装置到造材料,这条产业链正在从故事走向报表。靶材、带材、磁体、主机厂——这四层里,你会把钱配在哪一层?欢迎在留言区写下你的判断,也欢迎点个"在看",把这篇转给同样在看聚变供应链的朋友。
E N D
封面图片来源:临界领域新闻稿配套图片(图源:临界领域)|本文信息均来自公开报道与公司披露,不构成任何投资建议