
有钱拿不到货
说的就是
现在的西数
WE ARE TOGETHER
选择我们 | 携手共赢
关于我们
我们聚焦存储与算力硬件供应链,可触达西部数据全线产品的供应侧资源,从Ultrastar企业级近线盘、企业级SSD,到NAS与监控系列,均可按需求匹配。有采购计划的您,欢迎交流。
2026年4月,国内渠道上,一块16TB的企业级机械硬盘报价2180元。
2024年底,同规格的产品约1000元。一年多,涨了118%。
比价格更棘手的是货源。西部数据CEO Irving Tan在2026年2月的财报电话会上表述明确:公司2026年的HDD产能已经售罄,头部七大客户的采购协议,部分签到2027-2028年。
渠道端把这种现象称为“配额”:不是想进多少货就进多少,而是按分配的额度提货。额度之外,资金到位也拿不到货。

01. 产品线分三层,稀缺程度不一样
西数的产品线大致分三层,受缺货影响的程度差别很大。
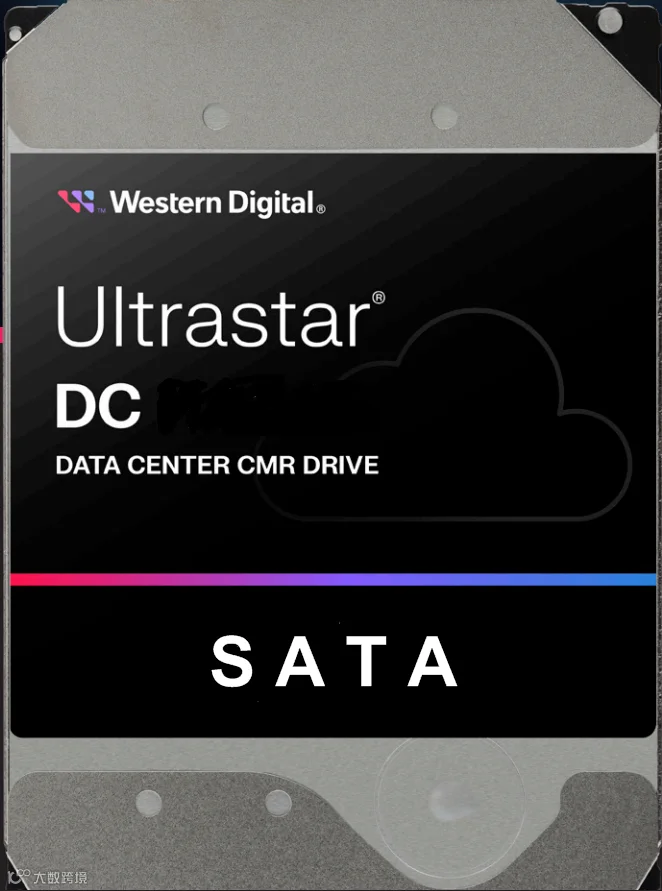
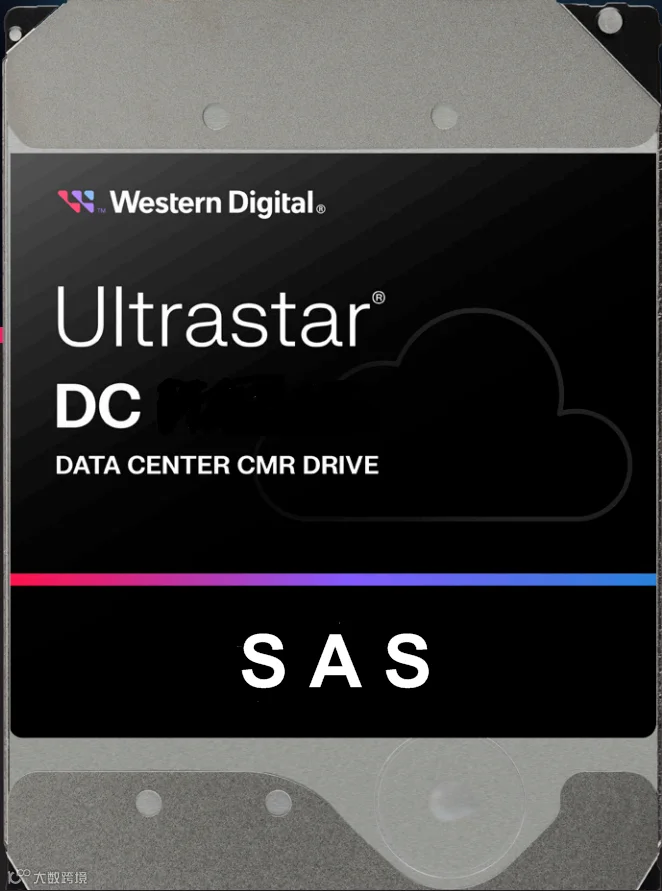
第一层是企业级Ultrastar,即数据中心使用的近线硬盘。
分SATA和SAS两个接口版本,容量从1TB覆盖到26TB(HC590-26T),缓存256MB至512MB,MTBF 200万至250万小时,质保5年。这一层是本轮缺货的中心。
第二层是NAS与监控系列,包括Red Plus、Red Pro、Purple、Purple Pro。
Red Pro最高16TB(WD161KFGX),Purple Pro最高22TB(WD221PURP),7200转,质保5年。产线与企业级分开,紧张程度相对低,但价格同样上行。
第三层是桌面级Blue、黑盘Black,以及SSD全线。
SSD中最值得关注的是企业级U.2/U.3的SN640、SN840、SN655、SN861,接口覆盖PCIe 3.0到5.0,最高读速13700 MB/s。有一点值得注意:2025年2月西数将闪存业务拆分为独立的SanDisk之后,SN861这批企业级SSD的产品标识已改为SanDisk。


02. “配额”的实质是产能分配
额度收紧的根源在供给端的分配方式:西数的HDD产能优先供给长约客户,渠道排在大客户之后。

西数约95%的HDD产能被长约客户锁定。谷歌、亚马逊、微软等头部云厂商包揽了近线硬盘约六成销量,超大规模客户的HDD部署率从历史上的70%提升至接近100%。
留给渠道与零售的,约5%。
需求端的驱动来自AI数据中心的冷数据存储。训练产生的原始数据、备份、检查点,这类写入一次、长期保存的数据,机械硬盘每TB成本仅为固态硬盘的六分之一到七分之一。目前数据中心里超过85%的数据最终存储在机械硬盘上。
供给端的选择是控制产量、维持价格。全球具备高性能商用机械硬盘生产能力的只有希捷、西数、东芝三家,合计占约95%产能,没有新厂建设计划,扩产前置周期12至18个月。
结果是:近线硬盘的交货周期从原来的几周,延长到52周以上。下单之后,等待周期以年计。

03. 行情分层
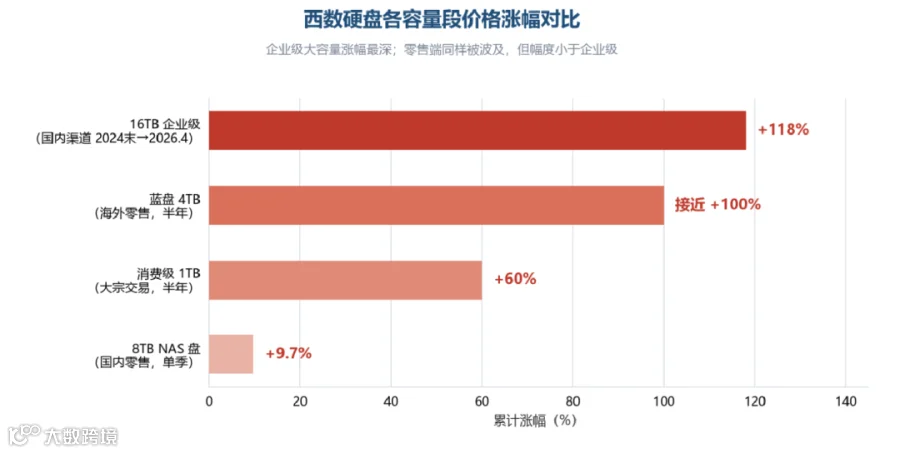
16TB企业级:国内渠道从2024年底约1000元升至2026年4月约2180元,涨幅超过118%。
消费级1TB:大宗交易价约58.9美元,半年累计涨幅60%,为近五年最大。
蓝盘4TB:海外零售价从70-80美元升至140美元以上,接近翻倍。
8TB NAS盘:国内零售单季从185元升至203元,涨幅9.7%,实际成交价更高。
另有一个价差值得注意:没有长期协议的客户只能按现货价采购,HDD现货价比合约价高出30%至40%。
摩根士丹利的测算显示,HDD需求年增速为40%-50%,供给年增速仅30%-35%,2026年缺口约300EB,2027-2028年扩大至400EB。业内普遍预计,供需平衡要等到2029年。

04. 采购端的两个判断
对刚需用户,等待降价不是可行选项。ODM厂商的库存只剩1-2周,远低于8-12周的安全水位,供应链没有缓冲空间。
对经销商与集成商,价格之外更关键的是货源:能否按期拿到企业级型号,而不是在现货市场以溢价采购。
END
🌟星标我们🌟不错过每一次更新
如果本文对您有所启发,欢迎“点赞”和“分享”,你的每一次互动,都是我们前行的动力。记得星标,第一时间获取最新内容!

往期回顾


B300:半年涨三倍,这台高性能算力设备凭什么

硫磺货源:月供5至10万吨,优先对接国内合规买家

海外收矿:砷超标的金精矿,谁能长期收

关后交货、可签长协:硫磺现货寻找国内真实买家


16个月涨价87%,这张卡为何能够价差惊人

原矿直供,矿主直签:加拿大金矿寻国内终端买家

10万吨农用颗粒尿素出口配额|欢迎海外采购合作

- 写在最后 -
产业经营发展中,账期压力常成为拦路虎
缺乏供应链思维易止步半途
别慌!只要你回头,我们就在你身后
为供应链赋能,让账期问题迎刃而解