不少市场人士容易把三件事混为一谈:贸易增量、刷流水、虚开发票。 三者都能做大报表营收,但法律后果天差地别,一个属于合规经营,另外两个触碰风险底线。如果分不清边界,很容易被低价诱惑踩坑,把合规贸易增量,做成涉嫌虚开的违规业务。
本文不谈晦涩理论,只划清核心边界,看懂一次,长期受用。
01
一张表看懂三者本质区别

02
三条核心边界,一次性划清
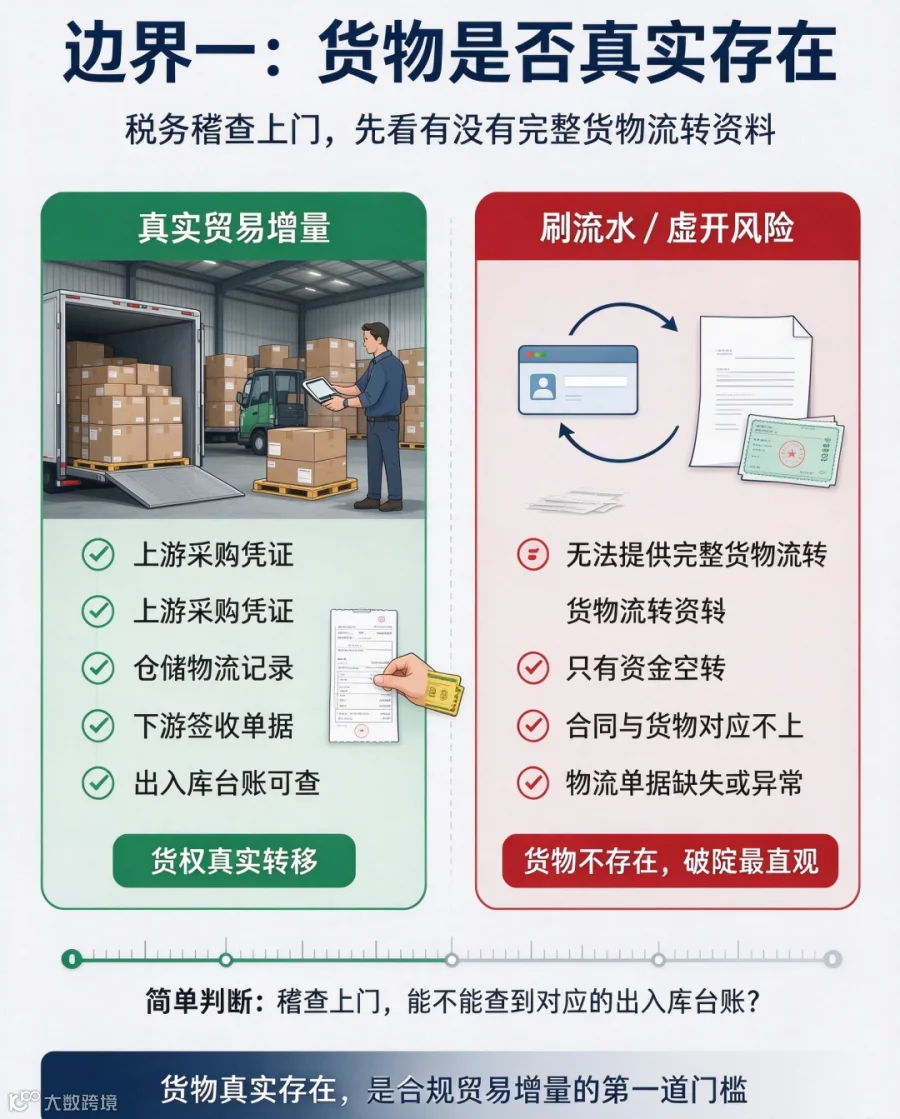
边界一:货物是否真实存在
合规贸易增量,每一批货品都是真实存在的,具备上游采购凭证、仓储物流记录、下游签收单据。 简单判断标准:税务稽查上门,能不能查到对应的出入库台账? 刷流水、虚开业务,恰恰无法提供完整货物流转资料,这是最直观的破绽。
边界二:交易的商业目的
合规增量,是基于融资、资质提升开展的商业安排,交易具备真实商业实质,合作双方具备履约能力。 虚开则是以开票为目的的资金游戏,合同只是纸面文件,签约双方从一开始就没有实际履约打算。哪怕合同文本一模一样,接受问询时,真假业务很容易分辨。

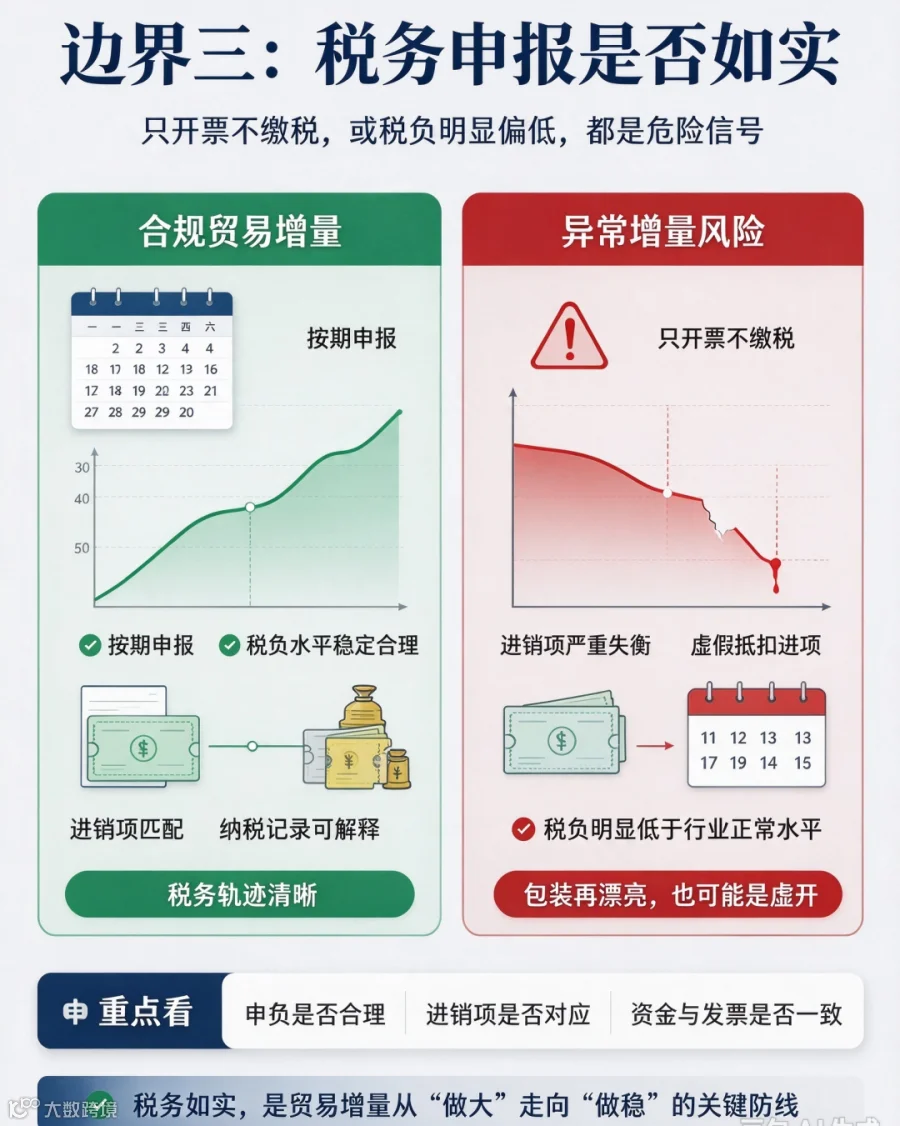
边界三:税务申报是否如实
合规贸易增量,按期申报,税负水平稳定合理。 虚开业务常见两种情况:不做纳税申报,或是制造进销项失衡、虚假抵扣进项。 记住一句话:只开票不缴税,或是税负明显低于行业正常水平的所谓 “增量业务”,无论包装得多漂亮,本质都属于虚开。
03
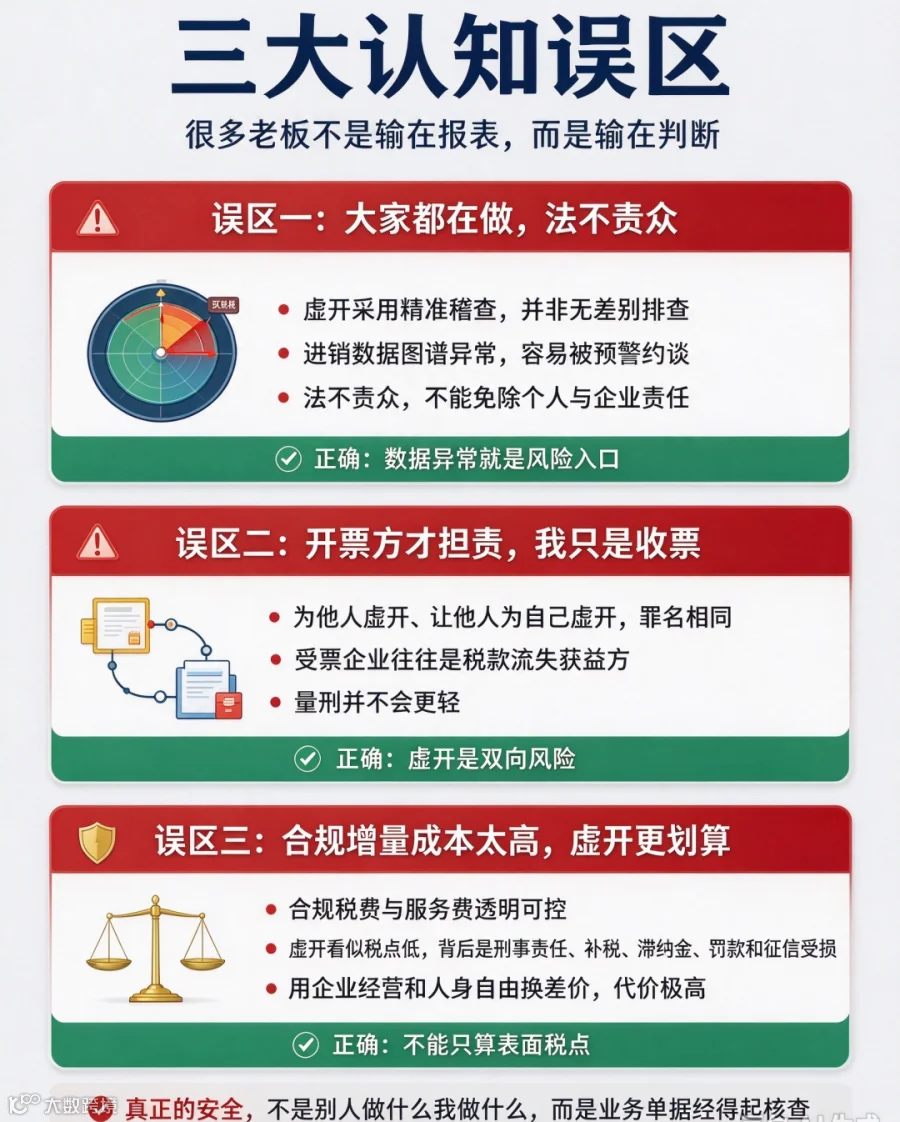
三大认知误区,很多老板栽在这里
❌误区一:大家都在做,法不责众 虚开采用精准稽查,并非无差别排查。金税系统会通过进销数据图谱筛查风险,业务数据越异常,越容易被预警约谈。“法不责众” 不能规避个人与企业的法律责任。
❌误区二:开票方才担责,我只是收票,风险很小 虚开属于双向犯罪,为他人虚开、让他人为自己虚开,罪名相同。受票企业往往是税款流失的获益方,量刑并不会更轻。
❌误区三:合规增量成本太高,虚开更划算 不能只看表面成本。合规增量的税费、服务费全部透明可控;虚开看似税点低,背后藏着刑事责任、补税、滞纳金、高额罚款以及企业征信受损。拿企业经营和人身自由换取短期差价,代价极高。
三问快速自检,判断业务性质
① 能否提供这笔货物对应的出入库记录?
② 合作对手信息清晰,能说清对方主体、经营业务?
③ 这笔交易税款足额按期申报,税负符合行业水平?
三问全部答 “是”,才属于合规贸易增量。
04
写在最后
贸易增量本身没有问题,依托真实贸易逻辑,服务企业合理融资需求。 真正有风险的,是借贸易增量之名,行虚开、资金空转之实。企业不必直接放弃这个工具,只要守住三条底线:货真、税实、流合。守住底线业务安全;一旦突破任意一条,再好的初衷也无法规避风险。
05
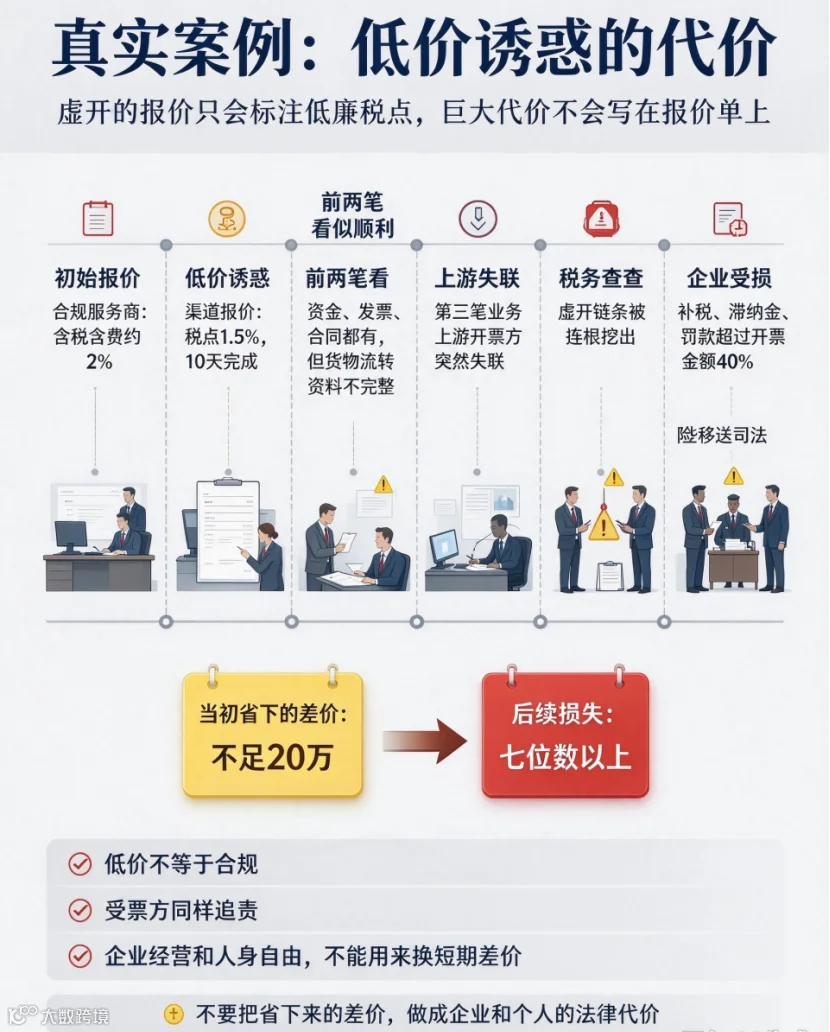
真实案例:贪图低价,付出惨痛代价
分享一则企业主真实经历: 原本对接合规服务商,含税含费综合报价约 2%。老板觉得成本偏高,经人介绍找到渠道,对方承诺税点 1.5%,10 天即可完成业务。 前两笔业务看似顺利,第三笔业务的上游开票企业突然失联。税务顺着线索查办,整条虚开链条被连根挖出。该企业作为受票方,补税、滞纳金加罚款总额,超过开票金额的 40%,还险些移送司法。
事后复盘:当初省下的差价不足 20 万,但后续产生损失高达七位数,还卷入长达三年司法流程。 虚开的报价只会标注低廉税点,巨大的法律代价不会写在报价单上,因为这份代价,要用企业经营、个人自由来承担。
06
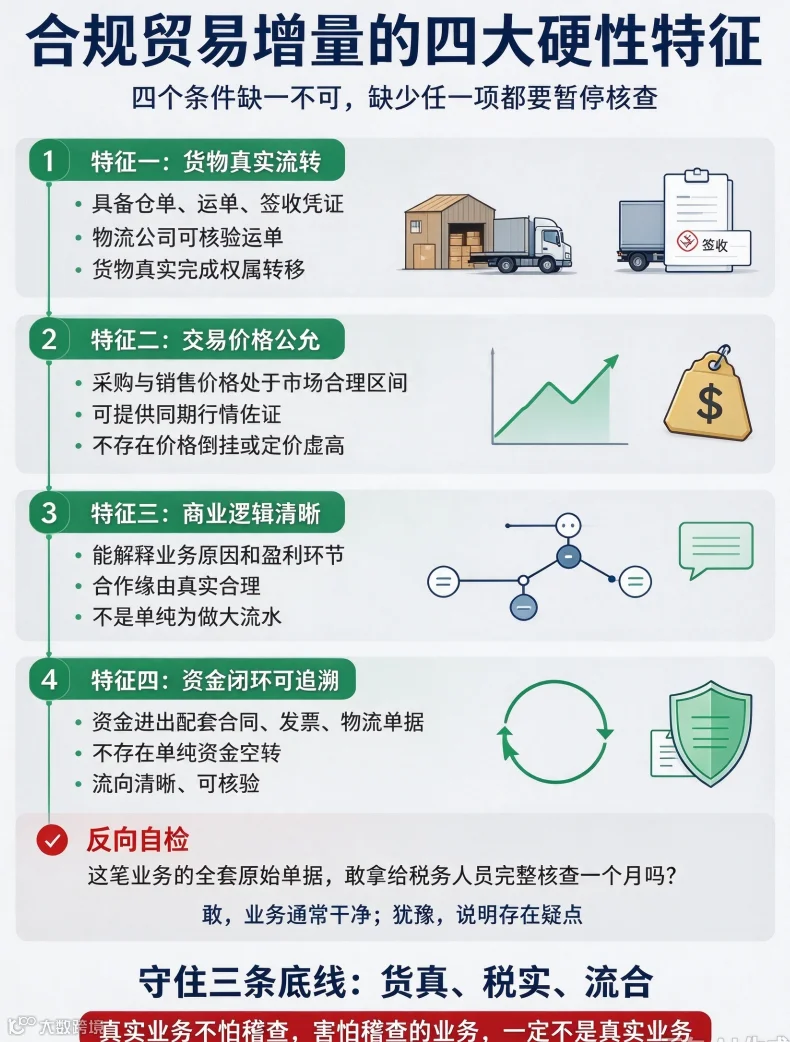
合规贸易增量,具备四大硬性特征
✅特征一:货物真实流转 具备仓单、运单、签收凭证,物流公司可核验运单,货物真实完成权属转移。这是和刷流水最核心的区别。
✅特征二:交易价格公允 采购、销售价格处于市场合理区间,可提供同期行情佐证,不存在价格倒挂、定价虚高的异常情况。
✅特征三:商业逻辑清晰 能解释清楚业务开展原因、盈利环节、合作缘由,核心是真实商业往来,而不是单纯为做大流水。
✅特征四:资金闭环可追溯 每一笔资金进出,都配套合同、发票、物流单据,不存在单纯资金空转。 四个条件缺一不可,缺少任意一项,就要暂停业务核查风险;全部满足,业务开展才足够安心。
再加一条反向自检:这笔业务全套原始单据,敢拿给税务人员完整核查一个月吗? 敢,代表业务干净;一旦犹豫,就说明业务存在说不清的疑点,犹豫本身就是风险信号。
07
货物没有运出园区,
仅仓库内部调拨,算不算真实流转?
答:只要具备完整货权转移单据、仓储单位确认文件、配套结算闭环,可认定真实流转。 但整套单据链条不能缺失,少任意一环,业务性质直接改变。
一句话总结边界:真实业务不怕稽查,害怕稽查的业务,一定不是真实业务。 拿这句话核对全部业务单据,远比死记法规更实用。
·end·
启融数科专注为企业提供银行,融资租赁,税票贷,供应链金融,贸易增量等全方位的为企业融资服务。如有需要的话可以扫下方二维码联系。