大数跨境

再见了,私人账户避税!10月起,个人账户进账高于这个数,要小心了!

再见了,私人账户避税!10月起,个人账户进账高于这个数,要小心了! 柠檬云财税
2026-10-16
5
导读:.速看!

活生生真实案例:私户收款≠不用纳税;申报少、规模大是风险信号;进销单、银行流水等,都可能成为稽查证据。偷税一旦被查,补税、滞纳金、罚款一样不少,情节严重的,还可能被追究刑事责任。10月起,个人银行账户进账高于这个数,要小心了!赶紧跟着头条君一起来看看吧!

01


多家公司因私人账户收款被罚!
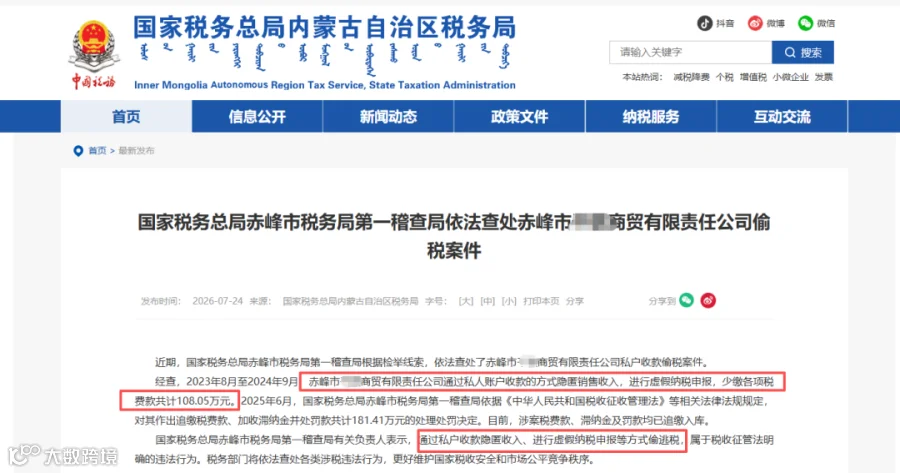
一、货款全进私人账户!这家公司被查,补税、滞纳金及罚款合计181.41万元

核心要点:

  • 公司:赤峰市某商贸有限责任公司,酒类批发零售。

  • 时间:2023年8月—2024年9月。

  • 手段:对公账户基本无流水,经营款走法定代表人及财务负责人私户,仅部分收入申报。

  • 稽查突破口:举报线索→申报收入与经营规模严重背离→私户大量“货款”→产品进销单比对→询问后承认。

  • 定性:属于《税收征管法》第六十三条规定的偷税。

  • 结果:2025年6月作出处理,追缴税费、滞纳金、罚款合计181.41万元,已全部入库。

二、百万粉丝主播私户收款被罚231万!

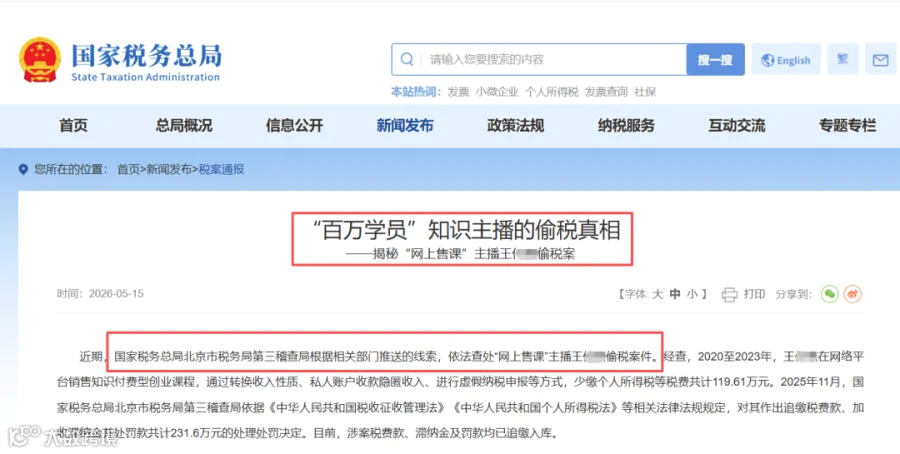
2026年5月15日国家税务总局公布百万粉丝主播私户收款被罚案, 这个主播,我们在文中叫他王某。公开信息显示,王某在网络平台销售商业IP孵化、流量视频制作等知识付费创业课程,粉丝量近百万,课程销售也很可观。税务部门查实,2020年至2023年,王某通过转换收入性质、私人账户收款隐匿收入、虚假纳税申报等方式,少缴个人所得税等税费119.61万元,最终被追缴税费、加收滞纳金并处罚款合计231.6万元。


三、利用员工私户收款 631 笔,罚了 155 万多!看完后背发凉


2026 年 5 月 12 日,国家税务总局山东省税务局官网披露,聊城市税务局稽查局查处山东某冷冻设备有限公司偷税案,核心事实与处理结果如下:

违法主体:冷链设备生产销售企业,下游含小微企业、个体工商户及个人。
违法手段:2022—2024 年,利用员工个人账户收取销售货款,设两套账—— 对公账户做 “表面账” 应付检查,私户收未开票收入形成账外资金,隐匿收入、虚假申报。
涉案规模:通过员工私户收款631 笔,隐匿销售收入519.85 万元,少缴增值税、企业所得税、印花税等税费86.15 万元。
查处经过:群众举报涉案员工私户有大量 “货款”“设备款” 入账;税务核查社保、银行流水、内部销售台账与合同,锁定资金体外循环证据;部分付款人核实确为设备采购款,违法事实确凿。
处理处罚:2025 年 8 月,税务部门依法作出追缴税费 + 滞纳金 + 罚款共计 155.59 万元的决定,目前款项已全部入库。
法律依据:依据《税收征收管理法》第六十三条,该行为构成偷税,税务机关追缴税款、加收滞纳金,并处少缴税款 50% 以上 5 倍以下罚款;涉嫌犯罪的,追究刑责

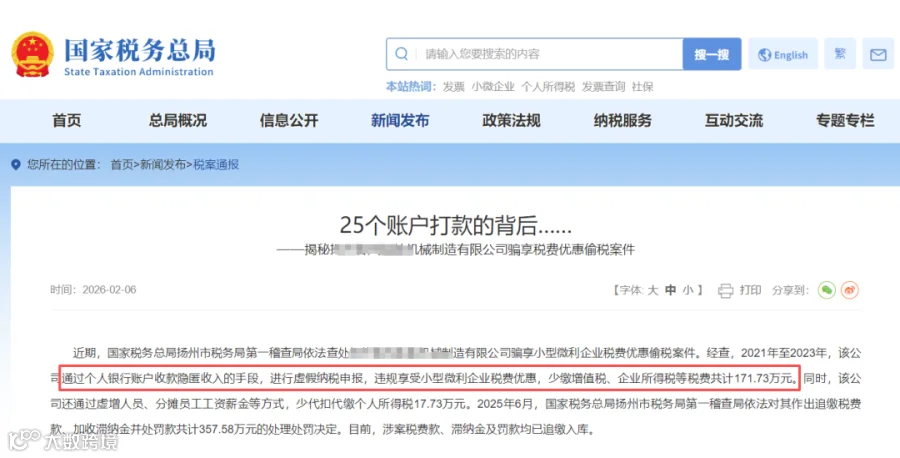
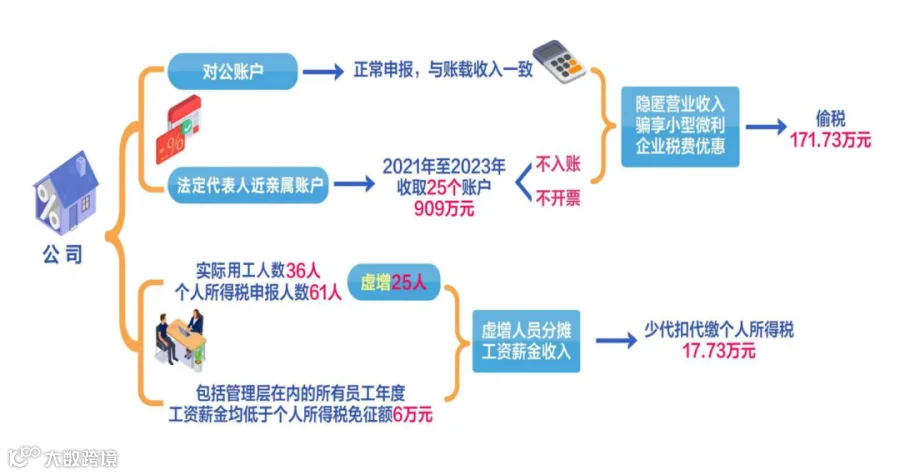
四、通过个人账户收款隐匿收入的手段,进行虚假纳税申报,违规享受小型微利企业税费优惠!

经查,2021年至2023年,该公司通过个人账户收款隐匿收入的手段,进行虚假纳税申报,违规享受小型微利企业税费优惠,少缴增值税、企业所得税等税费共计171.73万元。同时,该公司还通过虚增人员、分摊员工工资薪金等方式,少代扣代缴个人所得税17.73万元。2025年6月,国家税务总局扬州市税务局第一稽查局依据《中华人民共和国税收征收管理法》等相关法律法规规定,对其作出追缴税费款、加收滞纳金并处罚款共计357.58万元的处理处罚决定。目前,涉案税费款、滞纳金及罚款均已追缴入库。


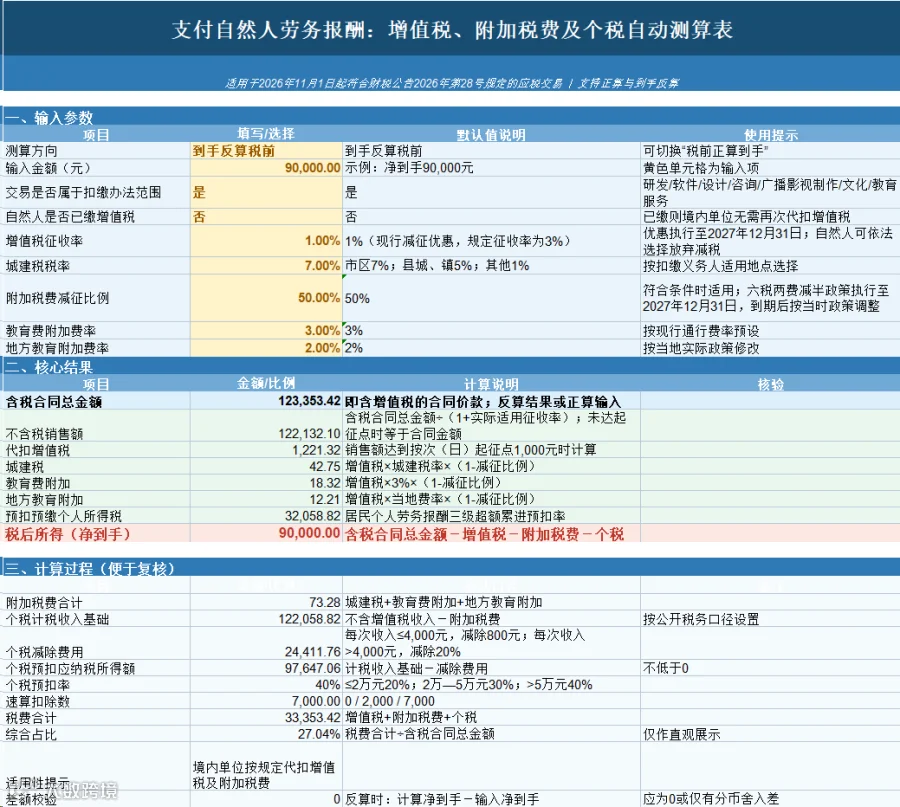
万能个税计算器(自动计算)

万能个税计算器的使用方法(扫码下载即可免费使用)

想要的就扫码拿走
白送!无套路!
02


2026年严查开始!
个人银行收款高于这个数,要小心了!
2026年私户避税真的走不通了,除了上面的案例,税务总局集中曝光的6起医疗美容行业偷税案件,核心手法非常一致:私户收款、账上少列收入、虚假申报。更扎心的是,这些案子不是“开了几张假票”这么简单,而是老板和财务日常最容易放松警惕的老问题:

客户微信扫码,进了个人账户;POS机收款,走了老板私卡;

账上只做一部分收入;员工工资奖金从私户发;

部分应税收入包装成“免税项目”;最后补税、滞纳金、罚款一起砸下来。
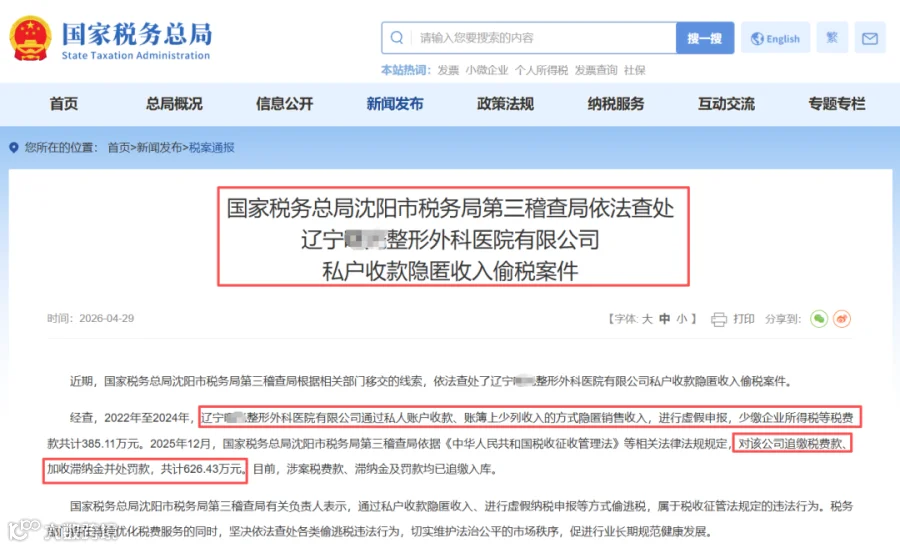
其中,辽宁某医美机构在2022年至2024年期间,通过私人账户收款、账簿少列收入进行虚假申报,少缴企业所得税等税费385.11万元,最后被追缴税费、加收滞纳金并处罚款合计626.43万元。

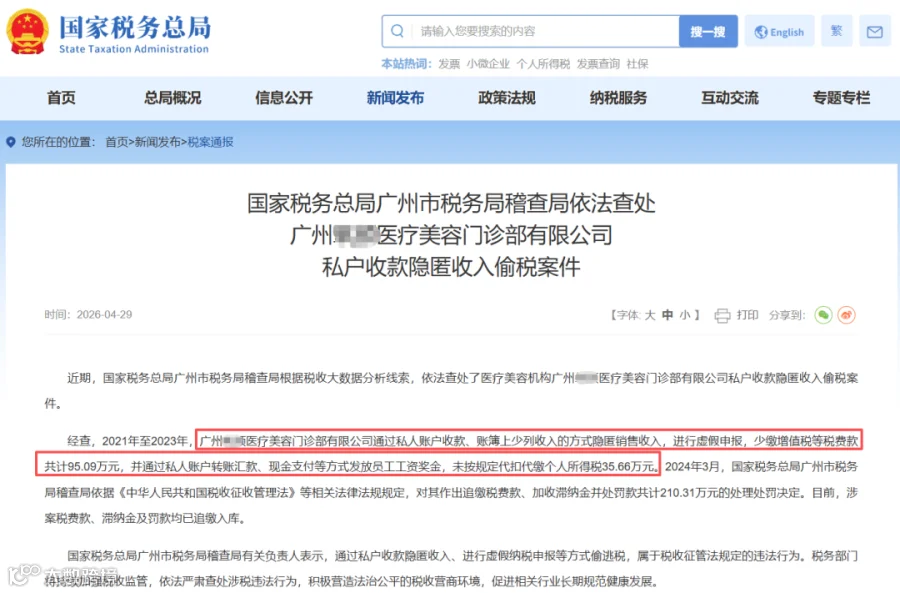
还有广州某医美机构,2021年至2023年通过私人账户收款、账簿少列收入进行虚假申报,少缴增值税等税费95.09万元;同时通过私人账户转账、现金支付员工工资奖金,未按规定代扣代缴个税35.66万元,最后补税、滞纳金、罚款合计210.31万元。
所以,告诫老板们,一定不要心存侥幸,要引以为鉴!

那个人银行账户收款多少容易被查?

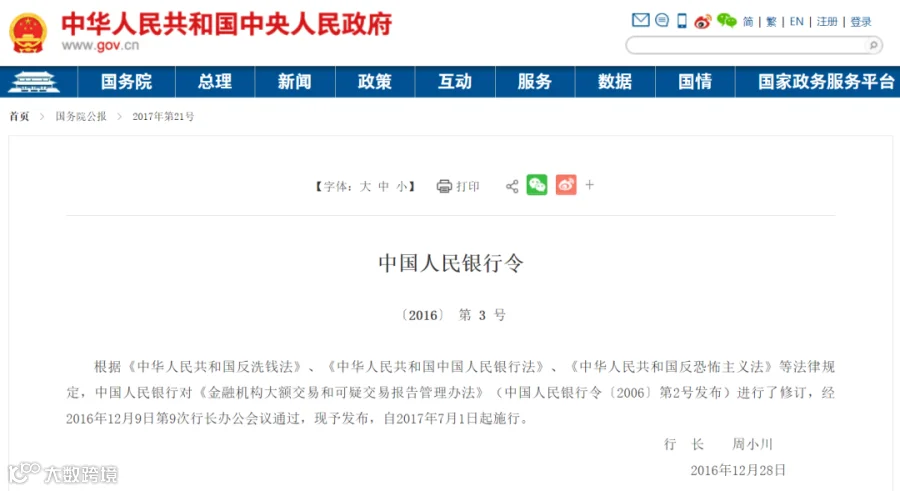
《金融机构大额交易和可疑交易报告管理办法》(中国人民银行令〔2016〕第3号发布)给出了明确的答案:


一、大额交易会被严查!

简单说,这3种情况,会被重点监管!

(1)任何账户的现金交易,超过5万。

(2)公户转账,超过200万。

(3)私户转账超20万(境外)或50万(境内)。
二、可疑交易会被严查!

该办法明确,对以下15项可疑交易重点监管:

(1)短期内资金分散转入、集中转出或集中转入、分散转出;

(2)资金收付频率及金额与企业经营规模明显不符;

(3)资金收付流向与企业经营范围明显不符;

(4)企业日常收付与企业经营特点明显不符;

(5)周期性发生大量资金收付与企业性质、业务特点明显不符;

(6)相同收付款人之间短期内频繁发生资金收付;

(7)长期闲置的账户原因不明地突然启用,且短期内出现大量资金收付;

(8)短期内频繁地收取来自与其经营业务明显无关的个人汇款;

(9)存取现金的数额、频率及用途与其正常现金收付明显不符;

(10)个人银行结算账户短期内累计100万元以上现金收付;

(11)与贩毒、走私、恐怖活动严重地区的客户之间的商业往来活动明显增多,短期内频繁发生资金支付;

(12)频繁开户、销户,且销户前发生大量资金收付;

(13)有意化整为零,逃避大额支付交易监测;

(14)中国人民银行规定的其他可疑支付交易行为;

(15)金融机构经判断认为的其他可疑支付交易行为。

如果企业涉及以下这6种情况,要小心了:

(1)规模很小的企业,却常搞出上千万的流水!

(2)资金转入转出有异常,比如分批转入集中转出,或者集中转入分批转出。

(3)经营范围或经营业务,跟资金流向没关联度。

(4)公户短期频繁且大额的给个人转账,或公户短期经常收到与业务没啥关系的个人汇款。

(5)频繁开销户,并在销户前有大量资金活动。

(6)闲置很久的账户,突然启用,并且有大量的资金活动。

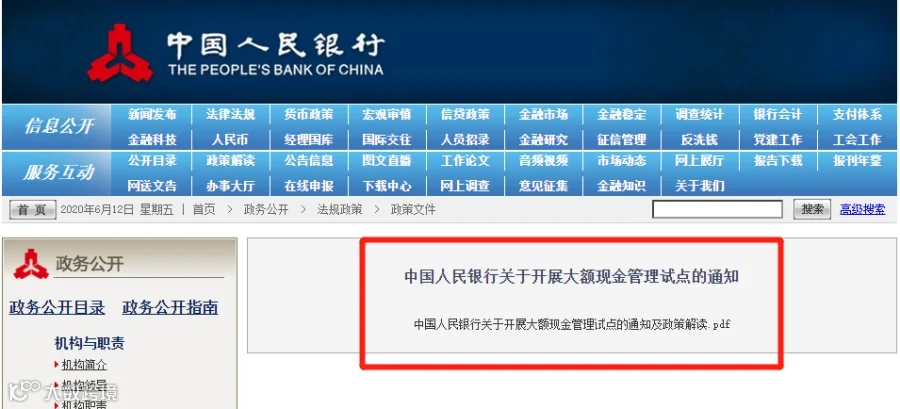
以前央行又发布了《大额现金管理试点的通知》(银发[2020]105号),可见国家对私户避税的零容忍。
为了让大家更加清晰的看明白,结合文件内容、公转私转账、个人账户进账被查、合规的公转私方式等方面,我们做了一张导图:

03


警惕!微信、支付宝收款也会被查!
有些老板们又开始动歪心思了,既然个人账户被监管的那么严,那我通过微信支付宝收款,总没问题了吧。

我只能说,你想多了,早在央行发布的银发〔2018〕125号文件中提到,非银行支付机构也需要提交大额交易报告,也就是说通过微信、支付宝等第三方支付机构进行大额交易也会被稽查到!
且,用支付宝、微信收款易招来4大风险:

一、增值税的风险

1、无法作为进项抵扣的风险

无法抵扣的原因:

(1)买卖双方通过微信进行资金交易;

(2)开专票时票面信息需要填列齐全;

(3)因通过微信转账导致无法填写发票上的银行账号信息;

(4)卖方无法开具增值税专用发票;

(5)买方没有增值税专用发票无法抵扣进项税;

(6)增值税应纳税额增加。

2、未能及时申报收入的风险

具体原因:

(1)通过微信收取货款,与个人消费记录容易混淆;

(2)导致部分微信收款收入未申报增值税;

(3)存在偷漏税的风险。

二、企业所得税的风险

1、通过个人微信、支付宝收取货款,即使收取的款项都已申报纳税,还是有可能被认定为存在少报或隐瞒收入的风险。

2、通过个人微信、支付宝支付货款:

一是,三流(资金流、货物流、发票流)不一致,可能会被怀疑买发票等被认定为“偷税”;

二是,未通过公户支付货款,很容易收到虚开发票。

三、个人所得税的风险

通过微信、支付宝给员工发放工资,存在漏报个税或刻意偷逃个税的风险。同时微信、支付宝发红包还要注意个税问题,应该区分不同的情形判断是否缴纳个税,以及如何缴纳个税。

四、企业管理风险

经常性的微信转账,款项账面不透明、业务交易资金流不清晰、资金无法受到监管、企业内部财务混乱,不利于企业的长期发展。

温馨提示:企业在生产经营交易活动过程中,采用对公账户结算,最大限度降低税收风险。

五、股东对债务承担无限连带责任

用个人微信、支付宝长期收取款项,会导致公私财产不分,如果企业出现资不抵债,股东要承担无限连带责任,用个人资产偿还公司债务。
04


私户/微信/支付宝收款风险巨大
送老板和会计们5点忠告!
私户、微信、支付宝收付款虽然存在风险,但企业只要最好管理和规范,正常的申报收入,缴纳税款,是可以有效规避风险的!

一、以公司的名义开通微信、支付宝账号
以公司的名义开通的微信、支付宝账号,属于对公账户,与银行账号的性质是相同的,可以正常的进行交易。

二、个体工商户单独设置微信、支付宝账号

个体工商户,是允许以个人账户收款的,但为了与家庭消费相区分,建议单独设置一个微信、支付宝账号用于收付款,避免公私不分。

三、个人账户收取款项及时打入对公账号

有些时候个人账户收取款项较方便,但为了避免漏计收入,应该及时将收入转入对公账户。

四、保存账单及收付凭证

支付宝、微信的账单、收付凭证同银行等金融机构的收付凭证具有相同的效力,企业应该定期打印保存。

五、及时索取凭据

个人用微信/支付宝付款应该及时索取凭证以抵扣进项税或用于成本费用的入账

本文由会计头条原创整理发布,素材来源:会计头条、国家税务总局、税务师顾姐、人民银行、杭州税务、梅松讲税、税漫等等。

最后上个福利⬇️🎉完全免费!

<自然人代扣代缴正算与到手反算*自动测算表>模板

▼扫码回复【自然人】▼即可免费领取

限时两天,免费下载

▼▼▼
图片


图片转发,点赞,在看,安排一下


【声明】内容源于网络
0
0
柠檬云财税
新鲜的财税资讯,营养的财税知识,尽在柠檬云财税,助力财务人员成长。访问ningmengyun.com,快来体验PC端+手机APP都好用且高效的柠檬云财务软件吧!
内容 90
粉丝 0
柠檬云财税 新鲜的财税资讯,营养的财税知识,尽在柠檬云财税,助力财务人员成长。访问ningmengyun.com,快来体验PC端+手机APP都好用且高效的柠檬云财务软件吧!
总阅读4.3k
粉丝0
内容90