大数跨境

【157.5亿美元估值】AI云基础设施平台Modal 完成7.5亿美元D轮融资,10亿美元ARR,整个推理层在重定价

【157.5亿美元估值】AI云基础设施平台Modal 完成7.5亿美元D轮融资,10亿美元ARR,整个推理层在重定价 Saasverse
2026-10-15
1
导读:Modal Labs 今日官宣完成 D 轮 $750M 融资,投后估值 $15.75B,由 Accel 领投,Kleiner Perkins 新进,Menlo、General Catalyst、Red
AI云基础设施平台 Modal Labs 今日官宣完成7.5亿美元D轮融资,投后估值 157.5亿美元,由 Accel 领投,Kleiner Perkins新进,Menlo、General Catalyst、Redpoint、Lux、Amplify、Bain 全部老股东跟投。
把这组数字放在时间轴上看,会更震撼:13 个月前,Modal 的估值还是 11亿美元。2025 年 9 月 B 轮 8700万美元( 11亿美元估值);2026 年 5 月 C 轮 3.55亿美元 (46.5亿美元估值),只用了 8 个月翻 4.2 倍;再 5 个月,3.4 倍,站上 157.5亿美元。13 个月,14 倍。
在近期,这个AI推理云平台基础设施细分赛道如火如荼:Baseten 据报道正在洽谈260亿美元估值的新一轮(6 月时还是130亿美元,一个季度翻倍);Fireworks AI 传闻新一轮目标300亿美元(7月D轮时是175亿美元);Fal 从 80亿美元向150–200亿美元洽谈中。这不是 Modal 一家的故事,是整个 AI 推理层正在被资本集体重新定价。
到底发生了什么?这钱贵不贵?这门生意赚不赚钱?以及——中国玩家在这轮浪潮里站在什么位置?

Modal 是谁:AI 时代的 serverless 云

用一句话概括 Modal:它是 AI 时代的 serverless 云——让开发者用一行 Python 按秒租用 GPU 跑推理、训练和 Agent,而不用管 K8s、集群和硬件。
传统云卖的是"裸算力 + 你自己运维 K8s",Modal 卖的是"Python 原生的计算 fabric"。开发者的心智不是租服务器,而是 serverless:写个函数装饰器,秒级拿到 GPU,用完即走。
这家公司 2021 年 1 月成立于纽约,创始人 Erik Bernhardsson 是个传奇人物:Spotify 机器学习负责人(2009到 2015 年,主导推荐系统)、Better.com CTO,更重要的是,他是Annoy(最早的向量数据库之一)和 Luigi(Airflow 前身之一)的作者,2003 年 IOI 瑞典金牌。联创兼 CTO Akshat Bubna 则是前 Scale AI 工程师,2014 年 IOI 印度金牌。两个 IOI 金牌得主,一个写过定义时代的开源 infra,一个来自 Scale AI——这是典型的"infra 老兵 + AI 原生"组合。
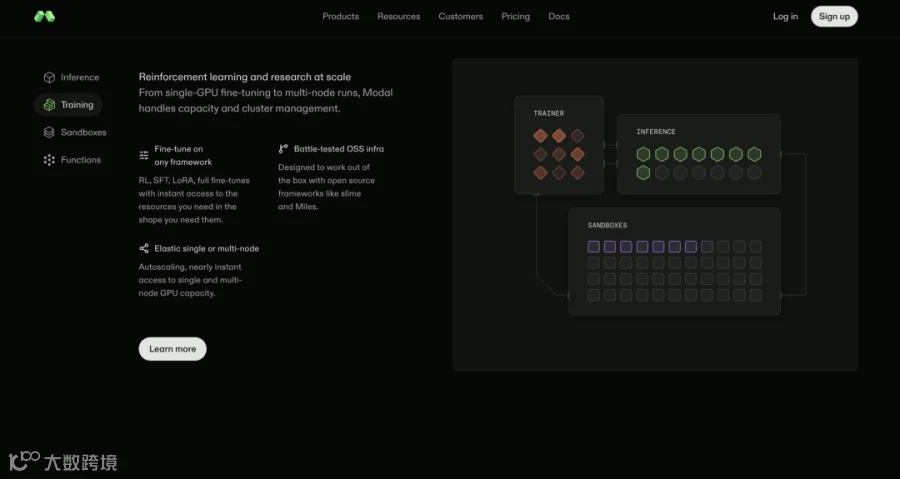
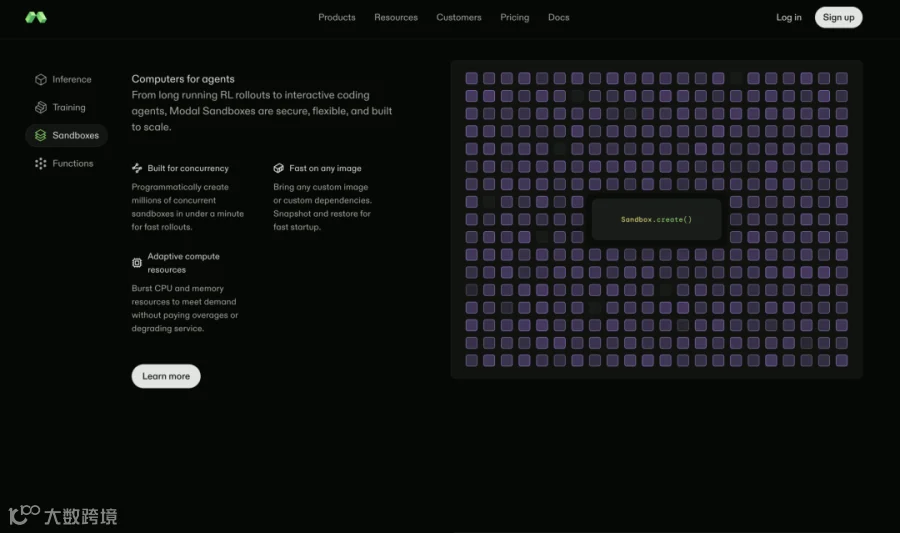
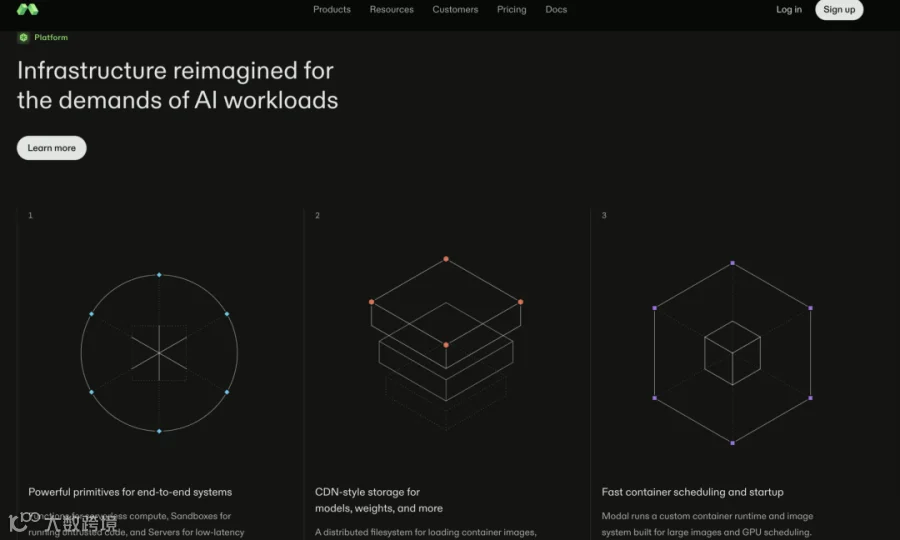
产品线在 2026 年 10 月的官宣博客里已经很完整:Inference(LLM serving)、Training(一个装饰器即得 RDMA 互联的多节点训练集群,无需容量承诺)、Sandboxes(VM 级沙箱,已 GA,专为 AI Agent 设计)、Functions、Modal Servers,RL / post-training 新产品线在路上。
技术上的核心差异化藏在一句话里:全栈 Rust 重写。自研文件系统、容器运行时、调度器、GPU 内存快照,换来的是sub-second 冷启动——从 laptop 到云端秒级部署,不需要 Docker build-push。内部测试数据是100 万并发容器,Sandboxes 每秒可启动数万个容器,累计已 spin up近 30 亿个沙箱。GPU 编排横跨20+ 云厂商,不绑定任何一家,按秒计费。
客户名单本身就是一种背书:DoorDash、Cognition(Devin)、Suno、Physical Intelligence、Runway、Ramp、TypeSafe AI、Linear、Hebbia、Physical Intelligence 。标杆案例足够夸张:TypeSafe AI 的 Jev 上线 3 天,在 Modal 上跑了1 万亿 tokens。

硬支撑:6000万美元 → 3亿美元 → 10亿美元的收入轨迹

估值可以讲故事,收入很难。Modal 这轮最硬的底气,是官宣博客里披露的:年化收入(annualized run rate)突破 10 亿美元,同比增长 15 倍以上,过去 5 个月 usage 翻了 3 倍。
把收入轨迹拉出来看:2025 年 9 月 B 轮时约6000万美元,2026 年 4 月约3亿美元,2026 年 5 月 C 轮官宣超过 3亿美元,2026 年 10 月突破10 亿美元。一年时间,收入翻了 16 倍以上。估值 13 个月 14 倍,收入 12 个月 16 倍——估值涨得快,收入涨得更快。这是 Modal 和纯泡沫故事最大的区别。
其中最值得单独拎出来的是Sandboxes:单产品 3 亿美元 run rate,占总收入近三分之一。Sandboxes 是 Modal 为 AI Agent 打造的 VM 级沙箱——让 Agent 写代码、跑代码、测代码,Secret Injection 让 Agent 能用登录凭证却看不见凭证,sidecar 同机部署降延迟。
想想这意味着什么:"Agent 干活"正在变成真金白银的 infra 账单。过去我们谈 Agent 都是谈 demo、谈 benchmark,Modal 的财报(非正式)第一次给出了 Agent 经济的收入刻度:一个为 Agent 造的沙箱产品,一年干出 3 亿美元年化收入。这是对"Agent 浪潮是否真实"最有力的回答。

16x P/收入,到底贵不贵?

算一笔账:157.5亿美元 估值对应 10 亿美元年化收入,约 16 倍 P/收入。这个倍数放在 SaaS 历史上,是顶级成长股才有的待遇——Snowflake、Datadog 在最高速时期也就这个量级。
贵吗?先说结论:贵,但有定价逻辑。
这么快的重定价,证明的是投资者对"推理 thesis"的共识强度和抢筹激烈度,不能单独证明业务已经长进了这些数字。换句话说,私募市场谈判估值反映的是 appetite(胃口)和稀缺性,不是 DCF。
这正是理解本轮推理层行情的关键:资本不是在给 Modal 一家定价,是在给"推理"这个品类定价。当所有人都相信未来十年 Token 消耗要翻 24 倍(高盛预测,AI Agent 普及驱动),而全世界能承接这波需求的独立 infra 玩家只有个位数时,稀缺性本身就成了估值的一部分。16x 买的不是现在的 10 亿美元,买的是"推理时代 AWS"的门票期权。
当然,相反的观点同样存在:13 个月 14 倍的速度,历史上很少有好下场。Blind、AI CERTs 等社区已经在争论"AI infra 是否新泡沫",IEEE ComSoc 甚至做了云收入崩盘的情景推演——如果 hyperscaler 砍 capex,整个链条会有 bullwhip 效应。这不是危言耸听,是任何在此时进场的人都必须放在桌面上的风险。

这门生意的质量

比估值更值得拆的,是 unit economics。推理服务商的毛利率大约只有 50%,远低于顶级 SaaS 的 70%+。GPU 采购和租赁成本是刚性的,"算力成本"吃掉了本该属于软件公司的利润。
Modal 的解法是用工程效率换 margin:按秒计费(不用为闲置预付费)、自研调度器(把 GPU 利用率推高)、Rust 全栈(冷启动快 = 资源周转快)。这套打法确实有效,但天花板肉眼可见——只要 GPU 还掌握在别人手里,成本结构就永远有刚性的一面。
三层挤压真实存在:向上,OpenAI、Anthropic 持续降价,Replit CEO 曾公开表示其开源模型用量在下降——推理服务商夹在"上游降价"和"下游压价"之间;向旁,AWS、GCP、Azure 都有重叠的 serving 能力,hyperscaler 永远可以打价格战;向下,Together、Lambda 走自建数据中心的重资产路线,Modal 是轻资产多 clouds 路线——不拥有 GPU 是双刃剑:轻,跑得快,但供应和定价不受自己控制。
所以这门生意的真实画像是:收入增速顶级,利润率中等,护城河不在成本而在开发者体验。Modal 赌的是:当开发者习惯了"一行 Python 秒级起 GPU",迁移成本和体验粘性会构成事实上的护城河。这个赌注在 10 亿美元收入规模上暂时成立,但越往后,越要回答一个问题——当 hyperscaler 也把体验做好时,你凭什么?

不止 Modal:推理层的集体重定价

把镜头拉远,会发现 Modal 只是冰山一角:
  • Baseten:据报道 2026 年 9 月正在洽谈260亿美元估值融资,而 6 月时还是 130亿美元——一个季度翻倍,涨得比 Modal 还凶
  • Fireworks AI:7 月 D 轮 175亿美元估值(员工股同价),年化收入 10 亿美元(YoY 4–5x),按收入算是"最大的推理服务商"之一,传闻新一轮目标300亿美元
  • Fal:春季轮 80亿美元估值,图像/视频生成推理(Google Nano Banana 等爆款背后的算力),年化收入 8 亿美元(3 月以来翻倍),传闻目标估值150–200亿美元
  • Together AI:2026 年 7 月 8000万美元 交割,估值83亿美元,推理 + 自建 AI 服务器
  • Lambda:目标估值145亿美元,40 亿美元募资中,neocloud(GPU 云)路线
(备注:Baseten、Fireworks、Fal 的新估值均为洽谈中传闻,未交割。)
分化逻辑已经清晰:Modal 打开发者体验(serverless、冷启动、Python 原生),Baseten/Fireworks 打规模与模型覆盖,Together/Lambda 打自有算力。三条路线,一个共识。
而它们最大的共同点,恰恰是最值得玩味的:都不拥有模型,也不拥有芯片。估值恰恰来自 model-agnostic 的可移植性——客户要把 workload 路由到最便宜、最快的模型和芯片上,中间层吃的就是这份"路由红利"。但这也是最脆弱的一环:当模型和芯片两头都在整合,中间层的议价权能维持多久?这是整个品类需要回答的问题,不止 Modal。

为什么是推理:训练是一次性投入,推理是无限复购

资本从训练向推理轮动,逻辑其实很朴素:训练是一次性的巨额投入,推理是每一次用户提问、每一次 Agent 行动都要烧的钱——复购型、无限次。
Gartner 的报告称,全球 AI Token"训练持续增长、推理加速扩张",预计2026 年推理 infra 支出将超过训练。高盛预测,到 2030 年 Token 消耗可能增至当前的24 倍,核心驱动力就是 AI Agent 的普及。
三大需求引擎正在同时点火:AI 编程工具(代码生成直接转化为算力需求)、Agent(Sandboxes 就是为 Agent 造的:写代码、跑代码、测代码,每一次行动都是一次计费)、开源模型(比闭源便宜,开发者大量用第三方推理服务跑开源模型)。
Modal 的 wedge(切入楔子)值得细品:2024 年之前,它默默做了四年工程——Rust 重写、自研全栈,在当时看是"过度工程"。GenAI 爆发后,"开发者要 1 秒起 GPU"的痛点突然变成全行业痛点。工程冗余变成了时代红利。这给所有 infra 创业者的启示是:infra 的复利藏在熊市里做工程,牛市里收门票。

护城河之争:开发者体验 vs 自有算力

推理 infra 正在分化出两条护城河路线:
路线 A:开发者体验(Modal)。赌的是开发者的心。sub-second 冷启动、Python 原生、按秒计费——当 10 万开发者习惯了这种体验,迁移就是重写 pipeline。护城河是网络效应 + 习惯粘性,轻资产,跑得快。
路线 B:自有算力(Together、Lambda)。赌的是供给侧。自建数据中心、锁定 GPU 供给、成本结构自己说了算。护城河是重资产壁垒,慢,但硬。
两条路线没有标准答案,但有一个共同的"中间层悖论":不拥有模型、也不拥有芯片,恰恰是估值最高的部分,也是最脆弱的部分。当 OpenAI 们降价、当 NVIDIA 们涨价,中间层两头受气。长期看,中间层的终局只有两种:向上长成平台(绑定开发者生态),或被上下游整合。Modal 显然在赌前者——Sandboxes 就是它向"Agent 平台"长的一步棋。

中国对照:无问芯穹的异构 alpha

就在 Modal 官宣 D 轮的前两天,2026 年 10 月 12 日,无问芯穹(Infinigence AI)完成 23 亿人民币 C 轮,累计融资 43 亿人民币,创下中国 AI Infra 赛道单轮与累计双纪录。
两边的差异,恰恰是中国市场的结构性特征:美国不缺 H100,中国缺。无问芯穹的护城河是异构算力——已部署37,000P算力,覆盖16 种芯片(华为昇腾、天数智芯、沐曦、摩尔线程混训),利用率最高达97.6%;Token 工厂过去一年把推理成本打下10 倍,还有 10 倍空间;单日 Token 调用量 40 倍增长(2025-12 → 2026-07)。
四点启示:
第一,推理 infra 是全球共识,中美同时爆发。美国是 Modal/Baseten/Fireworks 的"开发者体验 + 规模"路线,中国是无问芯穹的"异构 + 行业"路线——同样的浪,不同的船。
第二,中国玩家的 alpha 在"异构"。能把 16 种芯片调度到 97.6% 利用率,就是本土护城河。这是 Modal 模式在中国水土不服的地方,也是本土机会所在。
第三,Token 成本下降是核心 KPI。无问芯穹"10 倍已降、还有 10 倍",Modal"按秒计费 + 自研调度"——两边在回答同一道题:谁能把推理做得更便宜,谁就有定价权。
第四,Sandboxes 的启示:Modal 三分之一收入来自 Agent 沙箱——Agent infra 是推理之上的第二层金矿。中国的 Agent infra(智能体开发平台、沙箱、评测)还处早期,值得盯。

Saasverse Insights

给投资人的 checklist:
看收入构成,不只看总额。
10 亿美元里多少是推理、多少是 Sandboxes、多少是训练?Agent 相关收入占比越高,越贴近下一波浪潮。Modal 的 3美元 亿 Sandboxes 就是范本——下次尽调先问这个数。
看 margin 结构,不只看增速。
50% 毛利率是品类特征,不是公司缺陷。但要追问:GPU 成本占比趋势是向下还是向上?自研调度到底换回了几个点的 margin?这是区分"真工程"和"故事工程"的试金石。
看估值速度,不只看估值。
13 个月 14 倍本身不是问题,问题是收入增速能不能持续覆盖估值增速。Modal 目前是收入 16 倍 vs 估值 14 倍——覆盖住了。一旦收入增速掉到估值增速之下,就是离场信号。
看中间层议价权。
不拥有模型、不拥有芯片的玩家,长期护城河只有两条:开发者生态绑定,或向平台进化。凡是两条都不沾的中间层,估值再高也要打折。
看中国映射。
美国每一个推理 infra 品类,在中国都有一个"异构版"镜像机会。无问芯穹已经验证了这条路——下一个可能是 Agent infra、可能是推理评测。盯住"美国已验证 + 中国有供给侧差异"的交叉点。
给创业者的启示:
infra 的复利藏在熊市。
Modal 2021–2024 年默默做 Rust 重写时,没人关心;2025 年 GenAI 爆发,工程冗余直接变成时代红利。infra 创业没有"天下武功唯快不破",只有"慢功夫,快收割"。
Agent infra 是第二层金矿。
推理是第一层(卖算力),Agent infra 是第二层(卖 Agent 干活的环境:沙箱、工具、评测、记忆)。Modal 用 3 亿美元 run rate 证明了这层金矿真实存在,而且毛利率可能更高——因为卖的是软件,不是算力。
便宜就是护城河。
无论中美,推理 infra 的终局问题都是同一个:谁能把 Token 做得更便宜。技术路线可以不同(自研调度 vs 异构适配),但 KPI 只有一个——单位 Token 成本的下降曲线。你的成本曲线比对手陡,你就赢。

End

【声明】内容源于网络
0
0
Saasverse
Saasverse 是全球最大Saas社区之一,聚集Saas行业的创业者,高管,从业者,VC投资者等;我们提供高质量的Saas行业专业内容以及行业资源链接,赋能社区中每一个Sassverserian,实现从ARR从0到1亿的增长。
内容 467
粉丝 0
Saasverse Saasverse 是全球最大Saas社区之一,聚集Saas行业的创业者,高管,从业者,VC投资者等;我们提供高质量的Saas行业专业内容以及行业资源链接,赋能社区中每一个Sassverserian,实现从ARR从0到1亿的增长。
总阅读8.4k
粉丝0
内容467